 yudi-kurniawan
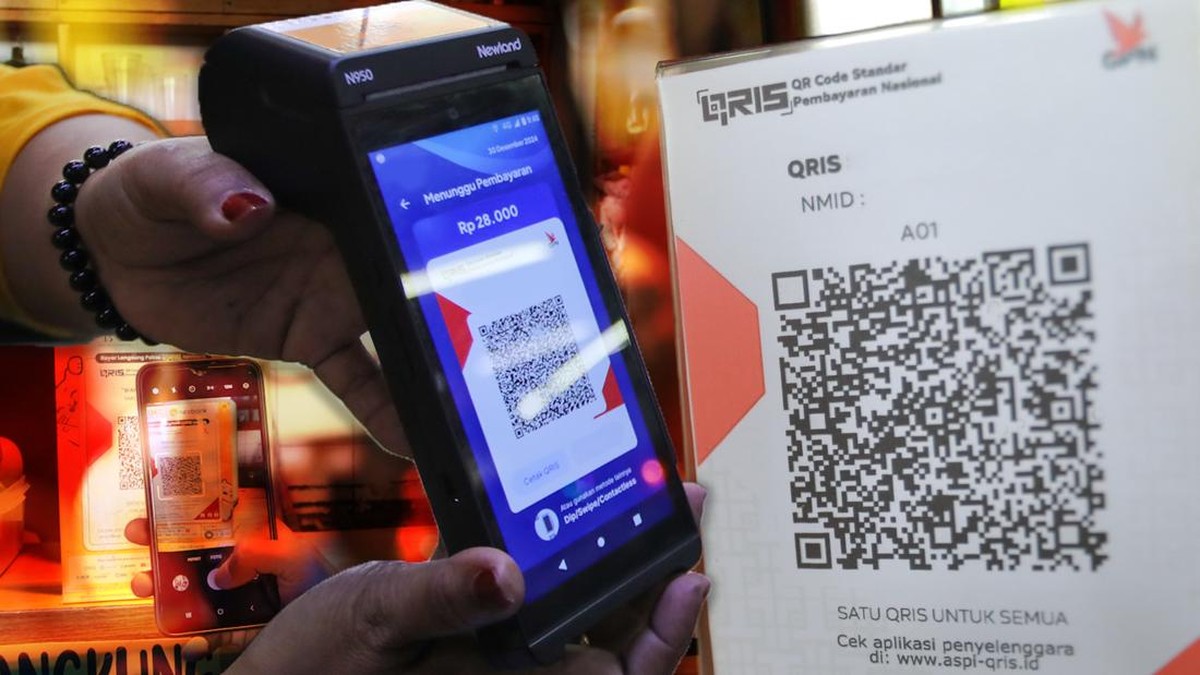
Berdasarkan data Bank Indonesia per akhir 2024, layanan Quick Response Code Indonesian Standard (QRIS) telah digunakan oleh lebih dari 67 juta pengguna di seluruh Indonesia, mencakup lebih dari 35 juta merchant dari berbagai skala usaha. Angka ini menandai lompatan besar dibandingkan posisi awal ketika QRIS diperkenalkan pada 2019, ketika adopsi masih di bawah 5 juta pengguna. Perjalanan itu tidak berlangsung mulus — Gubernur Bank Indonesia Destry Damayanti mengungkapkan bahwa pada tahap awal, sejumlah bank justru menolak mengadopsi standar ini karena khawatir kehilangan basis pelanggan dan pendapatan dari mesin EDC (Electronic Data Capture) milik masing-masing.
Dari Resistensi ke Kolaborasi
Penolakan awal itu berakar pada logika bisnis yang wajar: setiap bank memiliki sistem pembayaran sendiri, dan menyeragamkan kode QR berarti melepas keunggulan kompetitif yang telah dibangun bertahun-tahun. Di satu sisi, resistensi tersebut menunda adopsi massal dan menciptakan fragmentasi sistem pembayaran nasional pada fase awal. Di sisi lain, dorongan regulator melalui pendekatan dialog, insentif likuiditas, dan kewajiban interoperabilitas akhirnya mengubah resistensi menjadi kolaborasi. Tren integrasi ini tercermin dari data: pada 2020, volume transaksi QRIS masih sekitar 120 juta transaksi, sementara pada 2024 telah melampaui 5,5 miliar transaksi — kenaikan lebih dari 40 kali lipat dalam lima tahun.
"Kalau kita melihat lintasan adopsi QRIS, ini bukan sekadar soal teknologi, tapi soal perubahan perilaku dan kepercayaan lintas institusi. Pada awal 2019, banyak bank yang bertanya: apa untungnya bagi kami? Sekarang pertanyaannya berbalik: apa risikonya kalau kami tidak ikut," ujar Destry dalam sebuah forum ekonomi digital di Jakarta.
Fundamental Ekonomi di Balik Lonjakan Pengguna
Dari perspektif makro, pertumbuhan QRIS sejalan dengan percepatan inklusi keuangan Indonesia. Rasio inklusi keuangan naik dari sekitar 76% pada 2019 menjadi sekitar 88% pada 2024, menurut data Otoritas Jasa Keuangan (OJK). Bagi pelaku UMKM yang selama ini terkendala akses mesin EDC karena biaya sewa dan minimum transaksi, QRIS menghadirkan alternatif dengan biaya akuisisi hampir nol. Proyeksi Bank Indonesia menunjukkan volume transaksi digital dapat mencapai Rp 40.000 triliun pada 2025, dengan QRIS sebagai salah satu kontributor utama.
Namun, fundamental yang kuat juga menghadirkan tantangan. Sentimen pasar terhadap pemain jasa keuangan berubah: bank yang lambat bertransformasi digital berisiko kehilangan portofolio nasabah ritel, sementara penyedia jasa pembayaran non-bank tumbuh agresif. Rasio biaya transaksi (MDR) yang ditetapkan untuk QRIS sebesar 0,3% untuk usaha mikro dan 0,7% untuk usaha non-mikro menjadi kompromi yang menjaga daya beli pedagang sekaligus keberlanjutan ekosistem.
Ekspansi Lintas Negara dan Ujian Likuiditas
QRIS kini memasuki fase baru: interoperabilitas lintas batas (cross-border). Koneksi QRIS dengan Thailand, Malaysia, Singapura, dan Jepang membuka jalur pembayaran langsung tanpa konversi mata uang tunai. Bagi wisatawan dan pelaku usaha ekspor jasa, ini menekan biaya transaksi dan mempercepat likuiditas. Di satu sisi, ekspansi ini memperkuat posisi Indonesia dalam arsitektur pembayaran regional dan mengurangi ketergantungan pada jaringan kartu internasional. Di sisi lain, muncul kekhawatiran soal capital outflow jika pembayaran lintas negara tidak diimbangi dengan neraca perdagangan jasa yang sehat. Valuasi ekonomi dari integrasi ini masih perlu diuji dengan data neraca pembayaran yang lebih rinci.
Ke depan, tantangan utama bukan lagi adopsi, melainkan keamanan siber, perlindungan data, dan pemerataan konektivitas di daerah 3T (terdepan, terluar, tertinggal). Tanpa itu, 67 juta pengguna bisa menjadi angka yang timpang secara geografis. Regulator dan industri perlu memastikan pertumbuhan volume tidak mengorbankan kualitas pengawasan dan kepercayaan konsumen.
Secara keseluruhan, perjalanan QRIS dari ditolak menjadi tulang punggung pembayaran digital nasional menunjukkan bahwa standardisasi yang dipaksakan melalui regulasi bisa berhasil bila diimbangi insentif pasar dan kolaborasi lintas institusi. Pertanyaan berikutnya: apakah model ini bisa direplikasi untuk layanan keuangan lain seperti kredit mikro digital dan asuransi inklusif?













Comments (0)