 mega-lestari
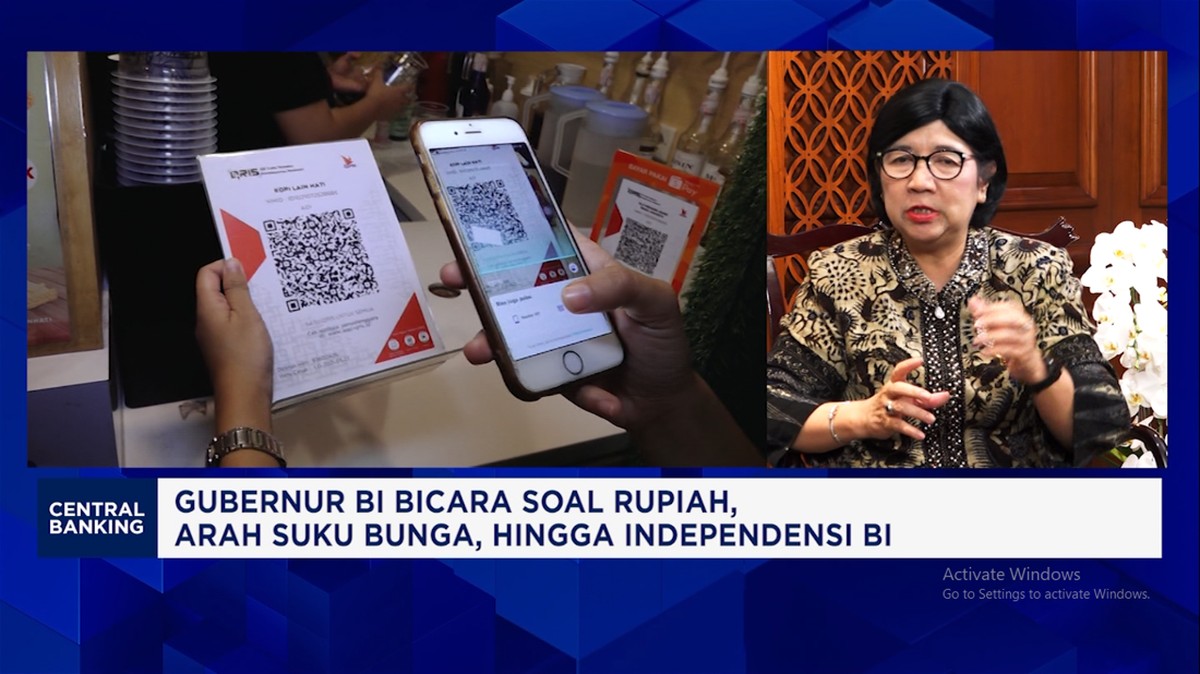
Berdasarkan data Bank Indonesia per akhir 2024, nilai transaksi QRIS tercatat menembus Rp 11,000 triliun atau tumbuh sekitar 175 persen year-on-year dibandingkan periode yang sama tahun sebelumnya. Angka ini menjadi fondasi penting ketika bank sentral memperluas cakupan QRIS ke lintas negara melalui skema kerja sama pembayaran regional. Gubernur Bank Indonesia menyebut langkah tersebut sebagai game changer bagi perekonomian nasional, bukan sekadar inovasi teknis perbankan. Istilah itu merujuk pada perubahan mendasar cara uang berpindah antarpelaku ekonomi, dari individu hingga UMKM.
Bagi pembaca awam, QRIS adalah standar kode pembayaran tunggal yang memungkinkan satu kode digunakan di semua aplikasi dompet digital. Sementara itu, konektivitas pembayaran lintas negara memungkinkan transaksi antara pelaku usaha di Indonesia dan mitra dagang di kawasan tanpa konversi mata uang berlapis. Kombinasi keduanya dinilai memperkuat fundamental sistem pembayaran domestik sekaligus memperluas jangkauan likuiditas lintas batas.
Di Satu Sisi: Efisiensi dan Inklusi Keuangan
Dari kacamata makro, perluasan QRIS dan konektivitas pembayaran lintas negara berpotensi menekan biaya transaksi bagi UMKM yang selama ini bergantung pada transfer antarbank konvensional. Rasio biaya transaksi yang lebih rendah berimplikasi langsung pada margin usaha kecil, terutama sektor ritel, kuliner, dan pariwisata. Data Bank Indonesia menunjukkan jumlah merchant QRIS telah melampaui 50 juta unit usaha pada 2024, dengan mayoritas merupakan usaha mikro.
Efek berganda yang diharapkan adalah peningkatan kecepatan perputaran uang di daerah tujuan wisata. Wisatawan mancanegara dapat membayar langsung dalam rupiah melalui aplikasi negara asal, sementara pedagang menerima dana tanpa rekening valas. Ini mengurangi ketergantungan pada uang tunai dan memperbaiki pencatatan transaksi, yang pada akhirnya memperkuat basis data kredit bagi UMKM. Dari sisi inklusi keuangan, indeks kepemilikan rekening formal yang saat ini berada di kisaran 75 persen populasi dewasa berpeluang naik lebih cepat.
"Sistem pembayaran lintas negara bukan hanya soal kecepatan, tetapi soal kedaulatan ekonomi digital. Kita ingin rupiah tetap menjadi tuan rumah di negeri sendiri," ujar Gubernur Bank Indonesia dalam salah satu forum kebijakan.
Pernyataan itu menyiratkan bahwa QRIS dan konektivitas pembayaran diposisikan sebagai instrumen menjaga stabilitas nilai tukar, karena transaksi bilateral dapat diselesaikan tanpa melewati mata uang ketiga. Bagi pelaku pasar, ini menurunkan eksposur terhadap volatilitas dolar Amerika Serikat dan memperkecil risiko capital outflow jangka pendek dari sektor perdagangan.
Di Sisi Lain: Risiko dan Tantangan Struktural
Namun, optimisme tersebut perlu diuji dengan kehati-hatian. Di sisi lain, ketergantungan pada infrastruktur digital membuka celah risiko siber, terutama ketika transaksi lintas negara melibatkan banyak penyedia jasa pembayaran. Rasio gangguan sistem dan potensi kebocoran data menjadi perhatian regulator di berbagai yurisdiksi. Selain itu, kesenjangan literasi digital antara wilayah Jawa dan luar Jawa masih lebar, sehingga manfaat QRIS lintas negara bisa terkonsentrasi di kota-kota besar dan destinasi wisata utama.
Dari perspektif kebijakan, perluasan pembayaran lintas negara juga menghadirkan tantangan pengawasan lalu lintas dana. Bank Indonesia perlu memperkuat koordinasi dengan otoritas mitra untuk memastikan kepatuhan terhadap aturan anti pencucian uang. Tanpa pengawasan yang setara, likuiditas yang berpindah cepat dapat menyulitkan pelacakan sumber dana dan berpotensi menimbulkan sentimen pasar negatif bila terjadi insiden.
Proyeksi ekonom menunjukkan kontribusi ekonomi digital terhadap produk domestik bruto dapat mencapai 8 persen pada 2030 jika ekosistem pembayaran terus berkembang. Namun angka itu bersifat bersyarat: bergantung pada stabilitas makro, kualitas infrastruktur telekomunikasi, dan konsistensi regulasi. Evaluasi valuasi sektor teknologi pembayaran juga perlu dilakukan secara berkala agar ekspektasi pasar tidak melampaui fundamental.
Proyeksi dan Sikap Pasar
Sejumlah analis menilai langkah ini memperkuat posisi Indonesia sebagai pemain utama ekonomi digital di Asia Tenggara. Tren adopsi QRIS yang konsisten meningkatkan basis pengguna menjadi indikator awal. Meski demikian, pelaku usaha menanti kepastian biaya transaksi lintas negara dan skema penyelesaian akhir yang transparan. Tanpa itu, adopsi di segmen korporasi menengah bisa berjalan lambat.
Kesimpulannya, QRIS dan konektivitas pembayaran lintas negara merupakan kebijakan strategis dengan dua sisi: potensi efisiensi besar di satu sisi, serta risiko teknis dan pengawasan di sisi lain. Keberhasilannya tidak ditentukan oleh teknologi semata, melainkan oleh kualitas tata kelola, literasi pengguna, dan konsistensi kebijakan moneter yang menjaga stabilitas rupiah.







Comments (0)