 arif-budianto
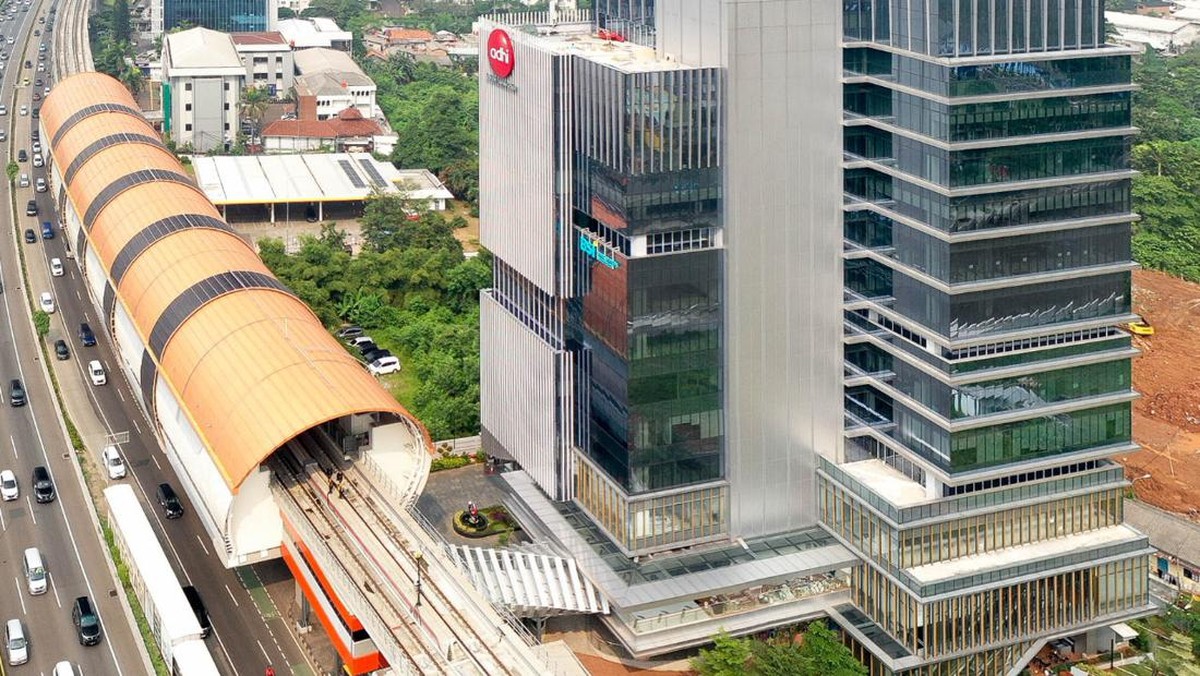
Berdasarkan data keterbukaan informasi Bursa Efek Indonesia dan laporan keuangan korporasi per kuartal terkini, PT Adhi Karya (Persero) Tbk tengah mematangkan langkah divestasi atas kepemilikan sahamnya di PT Jasamarga Jogja Solo. Perseroan berencana melepas 47,18% porsi kepemilikan dengan nilai transaksi mencapai Rp1,76 triliun. Langkah ini menjadi salah satu aksi korporasi paling signifikan di sektor konstruksi badan usaha milik negara sepanjang tahun berjalan, terutama karena bersinggungan langsung dengan rencana merger dengan PT PP (Persero) Tbk.
Bagi pembaca awam, divestasi berarti penjualan sebagian atau seluruh kepemilikan saham pada suatu entitas. Dalam konteks ini, Adhi Karya mengurangi porsi portofolionya di perusahaan patungan yang mengelola ruas tol Yogyakarta–Solo. Nilai Rp1,76 triliun setara sekitar 1,2% dari total aset perseroan yang tercatat di atas Rp140 triliun, sehingga skalanya cukup material untuk memengaruhi struktur neraca jangka pendek.
Pro: Penguatan Likuiditas dan Neraca Menjelang Konsolidasi
Di satu sisi, langkah divestasi ini dipandang positif oleh sejumlah analis pasar modal. Alasannya, penjualan aset non-inti memberikan tambahan kas yang signifikan bagi Adhi Karya. Rasio likuiditas perseroan, yang selama beberapa kuartal terakhir tertekan akibat beban utang proyek infrastruktur, berpotensi membaik. Kas hasil divestasi dapat digunakan untuk membayar sebagian kewajiban jangka pendek, menurunkan rasio utang terhadap ekuitas (DER), serta memperkuat modal kerja menjelang penggabungan usaha.
Dari kacamata fundamental, merger dengan PTPP memerlukan struktur keuangan yang sehat. Perusahaan hasil penggabungan dituntut memiliki neraca yang tidak terbebani aset tidak produktif. Dengan melepas saham Jasamarga Jogja Solo, Adhi Karya secara tidak langsung melakukan perampingan portofolio agar fokus pada lini bisnis utama, yakni konstruksi, properti, dan infrastruktur yang menjadi kompetensi intinya.
"Divestasi aset non-inti adalah langkah strategis yang lazim dilakukan korporasi menjelang merger. Tujuannya memperbaiki valuasi dan menyederhanakan struktur bisnis agar proses konsolidasi berjalan lebih mulus," ujar seorang analis pasar modal yang meninjau aksi korporasi tersebut.
Sentimen pasar terhadap rencana ini pun cenderung positif. Pasar biasanya merespons baik aksi yang menambah kas dan mengurangi risiko leverage berlebih. Bila transaksi rampung sesuai jadwal, proyeksi arus kas bebas (free cash flow) perseroan pada tahun buku berikutnya berpotensi mengalami kenaikan.
Kontra: Potensi Kehilangan Pendapatan Berulang dan Tantangan Valuasi
Di sisi lain, melepas kepemilikan pada jalan tol berarti melepaskan sumber pendapatan berulang yang relatif stabil. Ruas tol Yogyakarta–Solo dikenal memiliki trafik yang tumbuh konsisten, seiring meningkatnya mobilitas antarkota di koridor Jawa bagian tengah. Setiap tahun, pendapatan tol cenderung mengalami kenaikan year-on-year, sehingga aset ini semestinya menjadi penyumbang laba jangka panjang.
Dengan kata lain, ada trade-off antara likuiditas jangka pendek dan pendapatan jangka panjang. Jika hasil divestasi tidak dialokasikan secara produktif, perseroan berisiko kehilangan momentum pertumbuhan. Selain itu, harga jual saham perlu dicermati apakah mencerminkan valuasi wajarnya. Nilai Rp1,76 triliun untuk 47,18% saham harus dibandingkan dengan proyeksi laba entitas tersebut beberapa tahun ke depan agar tidak terjadi kerugian oportunitas.
Dari perspektif sentimen, pengumuman divestasi di tengah proses merger bisa menimbulkan dua tafsir. Sebagian pelaku pasar membaca ini sebagai sinyal kesiapan finansial, namun sebagian lain menilai perseroan sedang mencari dana segar untuk menutup kebutuhan likuiditas yang mendesak. Perbedaan tafsir inilah yang membuat volatilitas harga saham sektor konstruksi BUMN cenderung meningkat pada periode transisi.
Dampak terhadap Peta Industri Konstruksi Nasional
Jika merger Adhi Karya dan PTPP terealisasi, entitas gabungan akan menguasai pangsa pasar jasa konstruksi yang cukup besar, terutama pada proyek infrastruktur strategis. Konsolidasi ini berpotensi menciptakan skala ekonomi (economies of scale), efisiensi biaya, dan daya tawar lebih kuat dalam tender. Namun, otoritas persaingan usaha perlu memastikan tidak muncul dominasi yang merugikan pesaing swasta.
Dari sisi proyeksi, penggabungan dua BUMN karyawan negara ini diperkirakan menciptakan entitas dengan kapitalisasi pasar yang lebih besar, akses pendanaan lebih murah, dan diversifikasi portofolio proyek lebih luas. Rasio utang yang lebih terkendali pasca-divestasi menjadi modal penting untuk menghadapi siklus belanja infrastruktur pemerintah pada tahun-tahun mendatang.
Yang perlu dicermati, keberhasilan strategi ini tidak hanya bergantung pada nilai transaksi, melainkan pada eksekusi pasca-divestasi. Alokasi dana, disiplin manajemen risiko, dan kejelasan arah bisnis entitas hasil merger akan menentukan apakah langkah senilai Rp1,76 triliun ini menjadi katalis positif jangka panjang atau sekadar penambal neraca sementara. Investor maupun pelaku pasar disarankan mencermati fundamental, bukan semata sentimen jangka pendek.











Comments (0)