 lukman-hakim
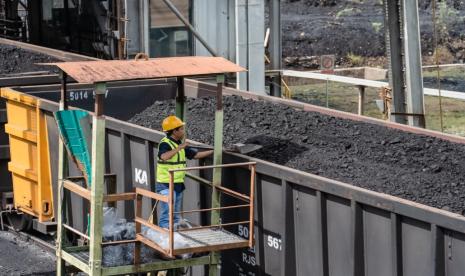
Berdasarkan rilis Badan Pusat Statistik (BPS) dan catatan Bank Indonesia sepanjang kuartal terakhir, sektor pertambangan masih menjadi salah satu tulang punggung neraca perdagangan Indonesia, dengan kontribusi komoditas energi terhadap surplus ekspor nonmigas yang terus bertahan di kisaran dua digit. Dalam konteks makro tersebut, PT Bukit Asam (Persero) Tbk atau PTBA—bagian dari Holding Industri Pertambangan MIND ID—mulai mengumumkan kesiapan operasional untuk siklus usaha 2027. Langkah ini penting dibaca tidak sekadar sebagai agenda produksi perusahaan, melainkan sebagai bagian dari perencanaan pasokan energi nasional yang menyeimbangkan kebutuhan domestik, ekspor, dan kebijakan transisi energi.
Anggaran Operasional dan Kepastian Perizinan Jadi Fokus Awal
Dalam paparannya, manajemen menegaskan bahwa perencanaan produksi 2027 akan mengacu pada beberapa variabel sekaligus: persetujuan pemerintah atas kuota tambang, prioritas kebutuhan energi dalam negeri, serta kapasitas pengangkutan dari tambang hingga pelabuhan. Secara terminologi sederhana, kuota produksi adalah batas volume batu bara yang boleh dikeluarkan per tahun, ditetapkan melalui mekanisme persetujuan tahunan yang melibatkan Kementerian ESDM.
Bagi investor, dua aspek inilah yang menentukan kualitas fundamental emiten batu bara: kepastian volume dan kepastian akses logistik. Tanpa kepastian perizinan, proyeksi pendapatan sulit dihitung dengan akurat; tanpa kepastian pengiriman, realisasi penjualan kerap meleset dari kontrak. PTBA sendiri mengelola tambang utama di Sumatera Selatan dan Kalimantan Selatan, wilayah yang secara historis memiliki infrastruktur kereta api dan pelabuhan tersendiri, sehingga biaya logistik per ton cenderung lebih terkendali dibanding pemain kecil.
Dua Sisi Kebijakan: Kebutuhan Devisa versus Tekanan Transisi Energi
Di satu sisi, rencana produksi yang solid memberi ruang bagi pemerintah menjaga pasokan domestik dan menjaga ekspor sebagai sumber devisa. Batu bara masih menyumbang porsi besar dalam komposisi ekspor komoditas Indonesia, dan pergerakan Harga Batu Bara Acuan (HBA)—harga patokan yang ditetapkan pemerintah bulanan—selalu menjadi penentu penerimaan negara dari sektor ini. Ketika HBA bergerak di atas rata-rata historis, penerimaan royalti dan dividen BUMN tambang ikut mengalami kenaikan, yang pada akhirnya memperkuat likuiditas fiskal.
Di sisi lain, dunia sedang bergerak menuju penurunan ketergantungan pada energi fosil. Sejumlah pasar ekspor utama Eropa mulai menerapkan mekanisme penyesuaian karbon batas (CBAM), sehingga biaya impor batu bara Indonesia berpotensi mengalami kenaikan efektif. Sentimen pasar global terhadap komoditas ini juga makin sensitif terhadap kabar kebijakan iklim, sehingga fluktuasi indeks saham energi sering bergerak tajm dalam waktu singkat ketika ada perubahan regulasi.
Pro dan kontra itu wajar dalam diskusi energi. Para pendukung penambahan pasokan menekankan bahwa PLTU masih menjadi tulang punggung bauran listrik nasional, sementara kelompok skeptis mengingatkan bahwa capital outflow dari aset fosil bisa menghambat pendanaan baru bila dunia mempercepat pensiunan pembangkit batu bara.
Tren Harga dan Proyeksi Kinerja Emiten
Jika menilik tren harga beberapa tahun terakhir, HBA sempat menembus level di atas US$300 per ton pada 2022 akibat gangguan pasokan global, sebelum turun dan stabil di kisaran US$100–US$130 per ton pada periode berikutnya. Pergerakan sebesar itu memperlihatkan betapa sentimen pasar komoditas sangat dipengaruhi geopolitik dan cuaca, bukan hanya hukum pasok-permintaan semata.
Bagi para pengelola portofolio, implikasinya jelas: kinerja emiten batu bara memiliki volatilitas tinggi, sehingga valuasi berbasis rasio laba terhadap harga saham (P/E) kerap berubah cepat antar kuartal. Rasio lain yang layak diamati adalah rasio utang terhadap ekuitas, karena ekspansi tambang baru biasanya didanai sebagian pinjaman.
Secara umum, proyeksi untuk 2027 bergantung pada dua skenario. Senario moderat mengasumsikan volume produksi naik tipis dengan harga rata-rata stabil, sedangkan skenario optimis mengandaikan harga pulih akibat keterbatasan pasokan global. Keduanya tetap berada dalam koridor kehati-hatian, mengingat kebijakan pemerintah soal Domestic Market Obligation (DMO)—kewajiban menyediakan 25% pasokan untuk pasar dalam negeri dengan harga tertentu—selalu membatasi porsi ekspor bebas.
Implikasi bagi Ekonomi Nasional dan Investor
Secara lebih luas, kesiapan operasional PTBA mencerminkan bagaimana BUMN tambang menyeimbangkan tiga mandat sekaligus: kontribusi pada penerimaan negara, keamanan energi domestik, dan penciptaan nilai bagi pemegang saham. Ketiganya tidak selalu sejalan, dan di sinilah kualitas tata kelola diuji.
Di tengah ketidakpastian global, keputusan investasi sektor ini sebaiknya didasarkan pada analisis mendalam atas siklus komoditas, kebijakan energi nasional, serta kekuatan neraca keuangan masing-masing perusahaan—bukan semata mengikuti arus sentimen jangka pendek yang berubah cepat.








Comments (0)