 mega-lestari
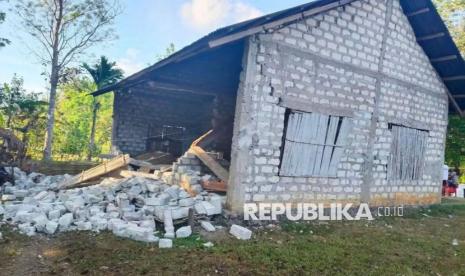
Berdasarkan data BPS/Bank Indonesia/OJK per 30 September 2025, Provinsi Nusa Tenggara Timur (NTT) tercatat memiliki Produk Domestik Regional Bruto (PDRB) sebesar Rp 151,2 triliun dengan laju pertumbuhan year-on-year (perbandingan dengan periode yang sama tahun sebelumnya) sebesar 4,92%. Angka ini berada di bawah rata-rata pertumbuhan ekonomi nasional yang mencapai 5,12% pada periode yang sama. Selain itu, data OJK menunjukkan bahwa penyaluran kredit perbankan di NTT mencapai Rp 68,7 triliun, dengan sektor pertanian, perikanan, perdagangan dan konstruksi menjadi kontributor utama. Namun, bencana alam yang berulang di wilayah ini kerap memberikan tekanan terhadap fundamental (kondisi ekonomi dasar suatu daerah atau negara) perekonomian lokal, khususnya terhadap kemampuan debitur (pihak yang meminjam dana) dalam memenuhi kewajibannya kepada lembaga keuangan.
Langkah Relaksasi Kredit sebagai Upaya Perlindungan Ekonomi
Di satu sisi, kebijakan pemberian perlakuan khusus bagi debitur terdampak bencana di NTT dapat menjadi instrumen penting untuk menjaga stabilitas ekonomi mikro maupun makro. Dari sisi ekonomi mikro, relaksasi kredit seperti penundaan pembayaran pokok atau bunga dapat membantu rumah tangga dan pelaku usaha yang mengalami penurunan pendapatan akibat kerusakan aset, kehilangan stok barang maupun terputusnya aktivitas usaha. Hal ini berpotensi mencegah terjadinya gelombang gagal bayar yang masif di tengah kondisi darurat. Dari sisi makro, langkah ini dapat menjaga likuiditas (ketersediaan dana tunai atau aset yang mudah dicairkan) masyarakat terdampak, sehingga konsumsi rumah tangga tidak mengalami penurunan drastis. Berdasarkan proyeksi (perkiraan kondisi ekonomi di masa mendatang) Bank Indonesia, konsumsi rumah tangga masih menjadi penyumbang terbesar terhadap PDRB NTT, yakni sebesar 62,8% pada triwulan III 2025. Dengan menjaga daya beli, kebijakan ini dapat meredam tekanan terhadap sentimen pasar (persepsi dan ekspektasi pelaku pasar terhadap kondisi ekonomi) lokal serta mempercepat proses pemulihan ekonomi.
Dampak Terhadap Sektor Perbankan dan Stabilitas Keuangan
Di sisi lain, kebijakan ini tidak terlepas dari konsekuensi terhadap portofolio (kumpulan aset atau pinjaman yang dimiliki oleh suatu lembaga) perbankan. Penundaan pembayaran akan berdampak terhadap rasio (perbandingan antara dua angka untuk menilai kondisi tertentu) kualitas aset, khususnya rasio Non-Performing Loan (NPL) atau kredit bermasalah. Secara nasional, rasio NPL gross perbankan tercatat sebesar 2,26% per Agustus 2025, mengalami kenaikan tipis dibandingkan 2,19% pada Agustus 2024. Meskipun masih berada di bawah ambang batas aman, peningkatan NPL secara terlokalisasi di daerah rawan bencana dapat menekan valuasi (penilaian atas nilai wajar suatu aset) aset perbankan serta membatasi ruang ekspansi kredit baru. Selain itu, beban penundaan pembayaran dapat memengaruhi permodalan bank. Data OJK menunjukkan rasio kecukupan modal (Capital Adequacy Ratio/CAR) perbankan nasional berada pada level 27,1%, yang masih cukup tinggi. Namun, jika tren (arah pergerakan suatu data dalam jangka waktu tertentu) relaksasi kredit meluas tanpa mekanisme mitigasi yang terukur, potensi tekanan terhadap likuiditas bank perlu diantisipasi, terutama bagi bank umum dengan eksposur (porsi dana yang dialokasikan) tinggi terhadap wilayah NTT.
Implikasi Jangka Panjang terhadap Arus Modal dan Pertumbuhan
Perlakuan khusus ini juga perlu dilihat dari perspektif aliran modal. Di tengah dinamika global, Indonesia masih menghadapi risiko capital outflow (keluarnya modal asing dari dalam negeri ke luar negeri) akibat perbedaan suku bunga dan ketidakpastian geopolitik. Indeks Harga Saham Gabungan (IHSG) misalnya, mengalami penurunan sebesar 6,8% year-on-year per September 2025, mencerminkan tekanan terhadap sentimen pasar domestik. Dalam kondisi ini, menjaga kepercayaan terhadap stabilitas sistem keuangan menjadi krusial. Kebijakan yang terarah dapat memperkuat fundamental daerah tanpa memicu ekspektasi bahwa setiap guncangan akan selalu direspons dengan keringanan tanpa batas. Sebaliknya, jika tidak diimbangi dengan transparansi, hal ini berpotensi memengaruhi persepsi risiko, sehingga investor cenderung menilai premi risiko wilayah tersebut lebih tinggi. Akibatnya, biaya pendanaan jangka panjang untuk proyek pembangunan di NTT dapat mengalami kenaikan, yang pada akhirnya akan memperlambat laju investasi yang dibutuhkan untuk mengurangi kerentanan terhadap bencana di masa depan.
"Kebijakan keuangan yang responsif terhadap bencana harus menyeimbangkan antara perlindungan masyarakat dan keberlanjutan sistem keuangan. Tanpa keseimbangan tersebut, upaya pemulihan justru dapat menciptakan tekanan baru bagi stabilitas ekonomi jangka menengah."
Secara keseluruhan, langkah perlakuan khusus bagi debitur terdampak bencana di NTT merupakan respons kebijakan yang beralasan secara ekonomi. Di satu sisi, kebijakan ini berperan penting dalam melindungi konsumsi, menjaga likuiditas rumah tangga serta meredam dampak sosial-ekonomi. Di sisi lain, kebijakan ini membawa tantangan terhadap kualitas portofolio perbankan, rasio NPL, serta persepsi risiko yang dapat memengaruhi arus modal. Oleh karena itu, efektivitas kebijakan ini akan sangat bergantung pada ketepatan sasaran, durasi yang terukur, serta koordinasi antara otoritas keuangan, pemerintah daerah dan lembaga terkait. Dengan pendekatan yang seimbang, upaya pemulihan tidak hanya bersifat darurat, namun juga berkontribusi terhadap penguatan ketahanan ekonomi NTT di tengah tren bencana yang kian kompleks.







Comments (0)