 lukman-hakim
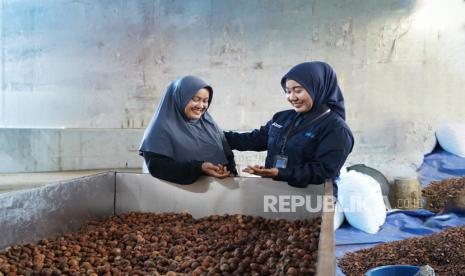
Berdasarkan data Otoritas Jasa Keuangan (OJK) dan laporan kinerja perseroan per awal 2024, PT Permodalan Nasional Madani (PNM) kembali mencatatkan langkah strategis di pasar modal Indonesia melalui penerbitan obligasi berwawasan sosial atau yang dikenal sebagai Orange Bond dengan nilai mencapai Rp2,59 triliun. Langkah ini menjadi salah satu penerbitan obligasi bertema keberlanjutan terbesar yang menyasar segmen pembiayaan usaha ultra mikro di Tanah Air. Dana yang dihimpun diproyeksikan mengalir ke puluhan ribu nasabah, yang mayoritas adalah perempuan pelaku usaha mikro dan ultra mikro di berbagai daerah.
Istilah obligasi sendiri merujuk pada surat utang jangka panjang yang diterbitkan perusahaan untuk mengumpulkan dana dari investor, dengan kewajiban membayar bunga dan pokok pada jatuh tempo. Adapun label "orange" merujuk pada kerangka obligasi yang menempatkan pemberdayaan perempuan, inklusi keuangan, dan pengentasan kemiskinan sebagai tujuan utama. Konsep ini mulai populer secara global sebagai turunan dari obligasi hijau dan obligasi sosial, dengan tolak ukur keberhasilan yang tidak hanya finansial tetapi juga dampak sosial terukur.
Di Satu Sisi: Tambahan Likuiditas bagi Segmen Ultra Mikro
Dari kacamata ekspansi pembiayaan, penerbitan obligasi ini memberikan ruang likuiditas yang lebih lebar bagi PNM untuk menyalurkan modal kerja kepada nasabah. Selama ini, segmen usaha ultra mikro sering dianggap berisiko tinggi oleh perbankan konvensional karena keterbatasan agunan, ketiadaan riwayat kredit formal, dan skala usaha yang sangat kecil. Ketergantungan pada sumber dana internal maupun skema subsidi membuat kapasitas penyaluran kerap terbatas.
Dengan durasi obligasi yang umumnya berjangka menengah hingga panjang, perseroan dapat menyelaraskan tenor aset dan liabilitas, sehingga risiko likuiditas jangka pendek dapat ditekan. Bagi nasabah, tambahan modal berarti kemampuan menambah stok dagangan, memperluas jangkauan pemasaran, dan memperkuat arus kas harian. Pada akhirnya, hal ini berpotensi mendorong kenaikan pendapatan rumah tangga di lapisan bawah, yang secara agregat berkontribusi pada konsumsi domestik.
Secara makro, penyaluran kredit kepada usaha mikro dan ultra mikro memiliki keterkaitan erat dengan pertumbuhan ekonomi inklusif. Berdasarkan data BPS, konsumsi rumah tangga masih menjadi penopang utama Produk Domestik Bruto (PDB) dengan porsi di kisaran 52–54 persen. Ketika daya beli kelompok bawah menguat, efek berganda terhadap permintaan barang dan jasa pun cenderung mengikuti.
Di Sisi Lain: Tantangan Risiko Kredit dan Sentimen Pasar
Meski terdengar menjanjikan, penerbitan obligasi tematik ini tidak lepas dari sejumlah catatan. Pertama, profil risiko kredit segmen ultra mikro secara historis lebih rentan terhadap gejolak ekonomi. Saat inflasi naik dan daya beli tertekan, rasio kredit bermasalah (Non-Performing Loan/NPL) pada segmen ini cenderung meningkat. Artinya, ekspansi pembiayaan harus dibarengi dengan disiplin manajemen risiko dan pendampingan usaha yang memadai.
Kedua, dari sisi sentimen pasar, minat investor terhadap obligasi korporasi sangat dipengaruhi kondisi likuiditas global dan arah suku bunga. Bila Bank Indonesia menahan atau bahkan menaikkan suku bunga acuan untuk menjaga stabilitas nilai tukar, imbal hasil yang ditawarkan obligasi baru harus kompetitif agar tetap diminati. Risiko capital outflow dari pasar obligasi domestik juga menjadi variabel yang perlu dicermati, terutama bila terjadi pengetatan moneter di ekonomi maju.
Ketiga, aspek tata kelola dan transparansi penggunaan dana menjadi sorotan utama dalam obligasi bertema sosial. Investor umumnya menuntut laporan dampak yang terukur, termasuk jumlah nasabah perempuan yang terlayani, rata-rata kenaikan pendapatan, hingga sebaran geografis penyaluran. Tanpa mekanisme pelaporan yang kredibel, kredibilitas instrumen semacam ini bisa tergerus dan memengaruhi valuasi penerbitan berikutnya.
"Pembiayaan ultra mikro punya peran strategis dalam menjaga daya tahan ekonomi rumah tangga, tetapi keberhasilannya sangat bergantung pada kualitas pendampingan dan disiplin manajemen risiko," demikian pandangan yang kerap disampaikan kalangan analis pasar modal terhadap instrumen keuangan berkelanjutan.
Proyeksi dan Fundamental Jangka Panjang
Bila dilihat dari fundamental, kebutuhan pembiayaan segmen ultra mikro di Indonesia masih sangat besar. Data Kementerian Koperasi dan UKM menunjukkan jumlah pelaku usaha mikro, kecil, dan menengah (UMKM) mencapai puluhan juta unit, dengan kontribusi terhadap PDB di kisaran 60 persen dan penyerapan tenaga kerja mendekati 97 persen. Namun, sebagian di antaranya masih belum terlayani lembaga keuangan formal. Kondisi ini menciptakan celah pasar yang lebar sekaligus menuntut solusi pembiayaan yang terjangkau.
Dari sisi tren, penerbitan obligasi tematik diproyeksikan terus mengalami kenaikan seiring meningkatnya kesadaran investor terhadap faktor lingkungan, sosial, dan tata kelola (ESG). Portofolio investasi berbasis ESG di kawasan Asia Tenggara tumbuh signifikan dalam lima tahun terakhir, meski porsinya masih relatif kecil dibanding pasar global. Bagi emiten, label tematik dapat memperluas basis investor dan berpotensi menekan biaya dana bila permintaan tinggi.
Namun, pada akhirnya keberhasilan Orange Bond ini tidak cukup diukur dari nilai nominal Rp2,59 triliun semata. Indikator sesungguhnya terletak pada dampak nyata terhadap nasabah: apakah usaha mereka bertumbuh, apakah pendapatan naik secara year-on-year, dan apakah rasio pengembalian kredit tetap sehat. Kombinasi antara akses modal, pendampingan usaha, dan tata kelola yang baik akan menentukan apakah instrumen ini menjadi katalis inklusi keuangan yang berkelanjutan atau sekadar euforia pasar sesaat.
Dengan likuiditas yang memadai dan fundamental kebutuhan pembiayaan yang masih besar, prospek instrumen ini relatif positif. Meski demikian, investor dan pemangku kepentingan tetap perlu mencermati dinamika suku bunga, kualitas aset, serta konsistensi pelaporan dampak sosial sebagai bagian dari evaluasi portofolio jangka panjang.







Comments (0)