 arif-budianto
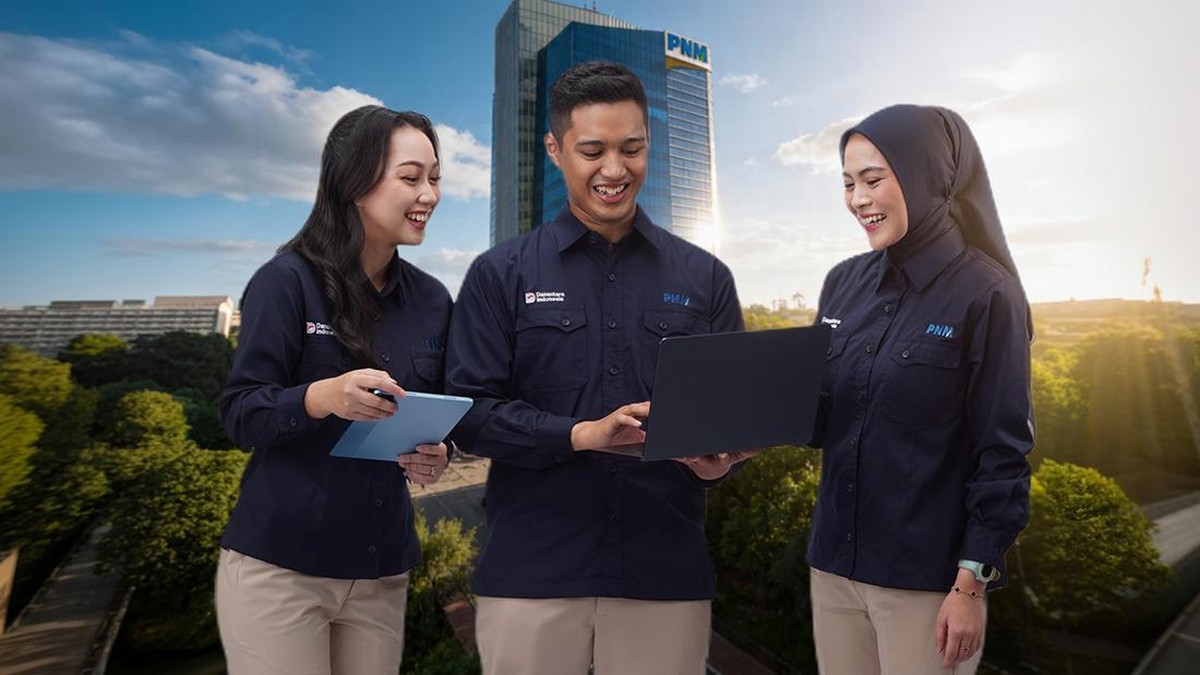
Berdasarkan data Kementerian Badan Usaha Milik Negara (BUMN) dan laporan kinerja PT Permodalan Nasional Madani (PNM) per akhir 2024, perseroan mencatatkan capaian signifikan dalam penyaluran pembiayaan kepada segmen ultra mikro. Sinergi dengan Badan Pengelola Investasi Danantara menjadi katalis utama perluasan jangkauan layanan, dengan total nasabah aktif mencapai 23,1 juta orang. Angka ini mengalami kenaikan dibandingkan periode yang sama tahun sebelumnya, menegaskan tren pertumbuhan inklusi keuangan di lapisan terbawah ekonomi nasional.
Mayoritas nasabah tersebut adalah perempuan prasejahtera yang sebelumnya tidak memiliki akses ke lembaga keuangan formal. Program pemberdayaan yang dijalankan tidak sekadar menyalurkan kredit, tetapi juga menyertakan pendampingan usaha, pelatihan literasi keuangan, dan penguatan kapasitas kelompok. Pendekatan ini menjadikan PNM sebagai instrumen penting dalam strategi pengentasan kemiskinan berbasis produktivitas.
Fungsi Danantara dalam Struktur Pembiayaan Ultra Mikro
Danantara, yang dibentuk sebagai sovereign wealth fund dengan mandat mengelola investasi negara, berperan sebagai penyedia likuiditas dan penjaminan risiko bagi pembiayaan segmen ultra mikro. Melalui skema ini, PNM memperoleh ruang fiskal yang lebih leluasa untuk memperluas portofolio tanpa mengorbankan rasio kecukupan modal. Di satu sisi, kehadiran Danantara memperkuat fundamental lembaga pembiayaan ultra mikro, terutama dalam menghadapi tekanan sentimen pasar global yang berfluktuasi.
Di sisi lain, sejumlah ekonom mengingatkan bahwa ketergantungan pada sumber dana pemerintah dapat menciptakan distorsi harga jika tidak dikelola hati-hati. Rasio non-performing loan (NPL) segmen ultra mikro secara historis berada di kisaran 1–3 persen, relatif terkendali, namun rentan terhadap guncangan inflasi pangan dan pelemahan daya beli rumah tangga.
"Pembiayaan ultra mikro bukan sekadar soal angka penyaluran, tetapi bagaimana setiap rupiah yang disalurkan menciptakan nilai tambah bagi rumah tangga penerima manfaat," ujar seorang pengamat ekonomi mikro dari sebuah lembaga riset independen.
Pro dan Kontra Skema Sinergi Negara
Pro: Sinergi PNM–Danantara mempercepat penyaluran pembiayaan ke daerah terpencil, meningkatkan rasio inklusi keuangan, dan menciptakan efek berganda pada konsumsi rumah tangga. Data menunjukkan kenaikan pendapatan rata-rata nasabah setelah dua tahun pendampingan, sekaligus menurunkan ketergantungan pada pinjaman informal berbunga tinggi.
Kontra: Beberapa kalangan menilai model ini berisiko menciptakan moral hazard jika pengawasan tidak ketat, serta membebani anggaran negara apabila terjadi kenaikan gagal bayar akibat perlambatan ekonomi. Capital outflow dari pasar keuangan global juga dapat mempersempit ruang fiskal, sehingga biaya dana meningkat dan valuasi portofolio pembiayaan tertekan.
Proyeksi dan Ketahanan Fundamental
Ke depan, proyeksi pertumbuhan nasabah PNM diperkirakan tumbuh moderat, seiring dengan tren pemulihan konsumsi dan stabilitas likuiditas domestik. Pemerintah menargetkan indeks inklusi keuangan naik menuju 90 persen pada 2026, dengan segmen ultra mikro sebagai kontributor utama. Kunci keberhasilan terletak pada disiplin manajemen risiko, tata kelola yang transparan, dan diversifikasi sumber pendanaan agar tidak sepenuhnya bergantung pada siklus anggaran negara.
Dengan 23,1 juta pengusaha ultra mikro yang kini memiliki akses layanan keuangan, langkah PNM dan Danantara menjadi cermin bagaimana kebijakan ekonomi berbasis keberpihakan dapat diuji bukan hanya dari besaran nominal, tetapi dari ketahanan fundamental penerima manfaat dalam jangka panjang.











Comments (0)