 nadia-rahmawati
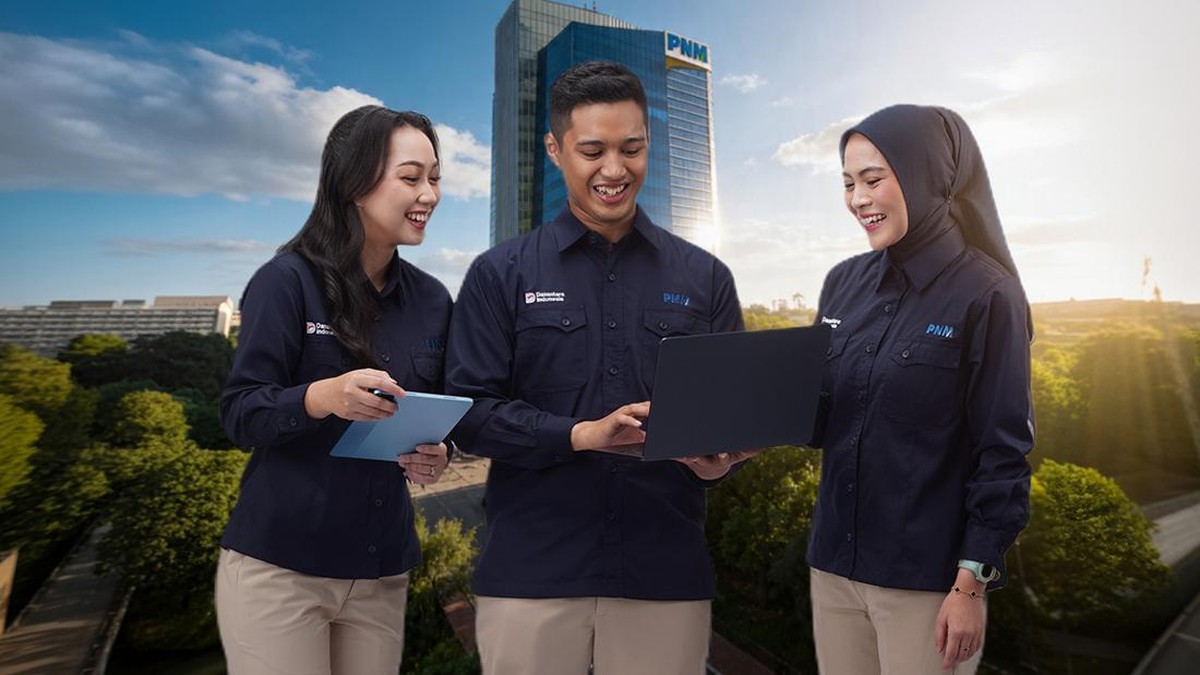
Berdasarkan data Kementerian Badan Usaha Milik Negara (BUMN) per kuartal IV 2024, PT Permodalan Nasional Madani (PNM) mencatatkan penetrasi pembiayaan kepada 23,1 juta nasabah usaha ultra mikro di seluruh Indonesia. Angka ini menempatkan PNM sebagai salah satu lembaga pembiayaan dengan jangkauan nasabah terluas di Tanah Air. Sebagian besar dari total nasabah tersebut merupakan perempuan prasejahtera yang menggeluti sektor usaha informal, seperti pedagang kelontong, pengrajin rumahan, hingga pelaku usaha kuliner skala kecil.
Kolaborasi dengan Danantara—badan pengelola investasi negara yang menaungi sejumlah BUMN—menjadi babak baru dalam strategi perluasan layanan ke segmen ultra mikro. Langkah ini menandai pergeseran pendekatan: dari sekadar penyaluran kredit menjadi ekosistem pemberdayaan yang menyentuh aspek pendampingan, literasi keuangan, hingga akses pasar.
Kinerja Fundamental dan Skala Jangkauan
Dalam konteks makro, pertumbuhan portofolio pembiayaan ultra mikro mencerminkan tren yang menarik. Di satu sisi, penyaluran kredit ke segmen ini mengalami kenaikan signifikan dari tahun ke tahun (year-on-year). Rasio pembiayaan bermasalah atau non-performing loan (NPL) terjaga pada level yang relatif terkendali, mengindikasikan kualitas aset yang masih sehat meski menyasar debitur tanpa agunan formal.
Di sisi lain, perlu dicermati bahwa pertumbuhan jumlah nasabah tidak selalu berbanding lurus dengan peningkatan kesejahteraan. Sebagian pengamat menilai keberlanjutan program bergantung pada kemampuan pendampingan yang konsisten, bukan semata ekspansi kuantitas. Indeks inklusi keuangan yang dirilis Bank Indonesia menunjukkan peningkatan, namun masih terdapat gap antara kepemilikan rekening dan pemanfaatan produk keuangan formal yang produktif.
"Pemberdayaan ultra mikro bukan hanya soal menyalurkan dana, tetapi membangun ekosistem yang membuat pelaku usaha naik kelas secara bertahap," demikian pandangan yang kerap disampaikan dalam forum kajian keuangan inklusif nasional.
Dua Perspektif atas Sinergi dengan Danantara
Pro: Kehadiran Danantara dipandang mampu memperkuat struktur permodalan dan tata kelola PNM. Dengan dukungan likuiditas yang lebih kokoh, kapasitas penyaluran pembiayaan dapat diperluas, terutama ke daerah dengan penetrasi bank rendah. Skema ini juga berpotensi menurunkan biaya dana (cost of fund), sehingga bunga yang dibebankan kepada nasabah bisa lebih kompetitif. Bagi investor, konsolidasi ini menghadirkan valuasi yang lebih tertata dan portofolio yang lebih terukur.
Kontra: Sejumlah kalangan mengingatkan potensi risiko moral hazard dan ketergantungan pada dana negara. Jika pengawasan tidak diperketat, ekspansi agresif dapat memicu kenaikan NPL di kemudian hari. Selain itu, sentimen pasar terhadap badan pengelola investasi baru masih rentan terhadap gejolak capital outflow global. Pertanyaan mendasar juga muncul: apakah struktur ini benar-benar menciptakan nilai tambah, atau hanya memindahkan beban fiskal dari satu entitas ke entitas lain?
Proyeksi dan Sentimen Pasar ke Depan
Mengacu pada proyeksi makro Bank Indonesia, pertumbuhan kredit usaha mikro diperkirakan berada pada kisaran dua digit sepanjang 2025. Jika PNM mampu mempertahankan fundamental dan menjaga likuiditas, target perluasan layanan dinilai masih terbuka lebar. Namun, keberhasilan jangka panjang tidak cukup diukur dari jumlah nasabah semata.
Indikator yang lebih relevan adalah tingkat kelulusan (graduasi) nasabah dari ultra mikro ke mikro, kenaikan pendapatan riil rumah tangga, serta penurunan rasio kemiskinan di wilayah sasaran. Tanpa perbaikan pada indikator-indikator tersebut, ekspansi kuantitatif berisiko hanya menjadi angka di atas kertas.
Kesimpulannya, langkah PNM bersama Danantara menghadirkan harapan sekaligus ujian. Pada satu sisi, jangkauan 23,1 juta pengusaha ultra mikro adalah capaian yang patut diapresiasi dalam agenda inklusi keuangan. Pada sisi lain, keberlanjutan program menuntut tata kelola yang transparan, mitigasi risiko yang disiplin, dan komitmen pada pemberdayaan yang berdampak nyata. Pasar akan menilai bukan dari besarnya angka, melainkan dari seberapa dalam perubahan yang dihasilkan bagi pelaku usaha di lapisan terbawah.







Comments (0)