 arif-budianto
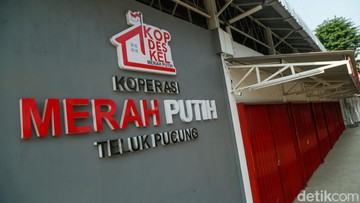
Berdasarkan data Kementerian Koperasi dan Usaha Kecil Menengah per September 2026, sebanyak 23 ribu bangunan koperasi desa/kelurahan telah rampung dibangun dan bersiap memasuki tahap operasional. Dari jumlah tersebut, program Koperasi Desa/Kelurahan Merah Putih atau Kopdes Merah Putih mendapat dukungan langsung dari PT PLN (Persero) melalui kemitraan layanan pembayaran tagihan dan pembelian token listrik. Langkah ini menandai masuknya badan usaha milik negara sektor ketenagalistrikan ke dalam ekosistem layanan koperasi di tingkat akar rumput.
Kemitraan tersebut secara teknis memungkinkan warga desa melakukan pembayaran tagihan listrik bulanan dan pengisian token listrik prabayar melalui gerai Kopdes yang tersebar di berbagai wilayah. Selama ini, layanan serupa umumnya terpusat di minimarket, kantor pos, atau aplikasi perbankan digital yang jangkauannya belum merata hingga pelosok.
Mengapa Kopdes Menjadi Kanal Strategis
Di satu sisi, kerja sama ini dipandang sebagai terobosan dalam memperluas inklusi keuangan dan akses layanan dasar. Nilai transaksi pembayaran listrik nasional yang terus meningkat setiap tahun membuat kanal distribusi menjadi faktor penting. Semakin banyak titik layanan, semakin pendek rantai perantara yang harus dilalui pelanggan.
PLN sendiri memiliki basis pelanggan yang sangat besar, mencakup rumah tangga, usaha mikro, hingga industri kecil. Kehadiran Kopdes di lebih dari 23 ribu lokasi berpotensi menjadi jaringan agen yang efisien karena sudah memiliki bangunan, pengurus, dan legitimasi sosial di komunitasnya. Dibandingkan membangun gerai baru dari nol, memanfaatkan struktur koperasi yang sudah ada jauh lebih hemat biaya.
"Kemitraan seperti ini memangkas biaya akuisisi pelanggan sekaligus mempercepat penetrasi layanan ke wilayah yang belum tergarap optimal," kata seorang pengamat ekonomi koperasi dalam sebuah forum diskusi kebijakan publik.
Dari perspektif pelaku usaha desa, tambahan layanan pembayaran listrik dapat menjadi sumber pendapatan komisi yang relatif stabil. Arus kas dari transaksi harian warga memberi nilai tambah bagi keberlangsungan operasional koperasi yang kerap bergantung pada simpan pinjam dan penjualan sembako.
Pro: Efisiensi dan Pemerataan Akses
Pro dari skema ini cukup jelas. Pertama, terjadi efisiensi distribusi layanan. Warga tidak perlu menempuh jarak jauh ke kota kecamatan hanya untuk membeli token listrik. Kedua, adanya potensi penghematan waktu dan biaya transportasi rumah tangga, terutama di daerah dengan infrastruktur terbatas.
Ketiga, data transaksi yang terhimpun dapat menjadi basis analisis konsumsi energi per wilayah. Informasi semacam ini berguna untuk proyeksi beban puncak dan perencanaan kapasitas jaringan distribusi di masa depan. Keempat, kemitraan membuka peluang bagi koperasi untuk naik kelas dari sekadar toko serba ada menjadi penyedia layanan publik multifungsi.
Secara makro, langkah ini sejalan dengan agenda perluasan digitalisasi pembayaran. Nilai transaksi keuangan digital nasional tercatat tumbuh year-on-year, dan kanal berbasis komunitas menjadi salah satu motor pertumbuhan di segmen pedesaan.
Kontra: Tantangan Literasi dan Infrastruktur
Di sisi lain, sejumlah tantangan tidak bisa diabaikan. Pertama, kesiapan sumber daya manusia di tingkat koperasi. Tidak semua pengurus memiliki kemampuan teknis mengoperasikan sistem pembayaran digital, termasuk penanganan kegagalan transaksi dan rekonsiliasi data.
Kedua, konektivitas internet di sejumlah daerah masih menjadi kendala. Tanpa jaringan yang memadai, layanan pembayaran berbasis aplikasi berpotensi mengalami gangguan yang merugikan pelanggan. Ketiga, aspek keamanan transaksi dan perlindungan data konsumen perlu pengawasan ketat.
Keempat, risiko ketergantungan pada satu mitra. Apabila terjadi perubahan kebijakan atau gangguan sistem pada pihak penyedia layanan, operasional koperasi dapat terdampak signifikan. Diversifikasi mitra layanan menjadi penting agar tidak terjadi konsentrasi risiko.
Kelima, dari sisi tata kelola, pengelolaan dana masyarakat dalam transaksi pembayaran menuntut standar akuntabilitas tinggi. Tanpa pengawasan yang memadai, potensi penyimpangan dapat menggerus kepercayaan warga terhadap institusi koperasi.
Proyeksi dan Fundamental Jangka Menengah
Jika dieksekusi dengan tata kelola yang baik, kemitraan ini berpotensi memperkuat fundamental koperasi sebagai entitas ekonomi desa. Rasio pendapatan non-simpan pinjam dapat meningkat, memperbaiki struktur pendapatan yang selama ini rentan terhadap fluktuasi suku bunga dan kualitas kredit.
Namun, valuasi manfaatnya sangat bergantung pada volume transaksi yang berhasil dihimpun per gerai. Tanpa pendampingan teknis dan pelatihan berkelanjutan, ekspansi jaringan tidak otomatis berbanding lurus dengan kualitas layanan.
Sentimen pasar terhadap program ini umumnya positif, tetapi pelaku usaha tetap mencermati konsistensi implementasi di lapangan. Pemerintah dan PLN perlu memastikan bahwa integrasi sistem berjalan mulus serta mekanisme komisi dan bagi hasil transparan sejak awal. Dengan begitu, Kopdes Merah Putih tidak sekadar menjadi bangunan fisik yang berdiri, melainkan benar-benar menjadi simpul layanan ekonomi yang hidup dan memberi manfaat nyata bagi masyarakat desa.











Comments (0)