 lukman-hakim
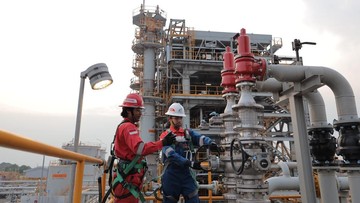
Berdasarkan data Kementerian Energi dan Sumber Daya Mineral (ESDM) per September 2026, PT Pertamina Hulu Energi (PHE) resmi mengakuisisi saham Eni di tiga blok migas strategis di Kalimantan Timur. Langkah ini menandai babak baru konsolidasi aset hulu migas nasional, di tengah tren produksi minyak mentah Indonesia yang mengalami penurunan dari 778.000 barel per hari (bph) pada 2020 menjadi sekitar 605.000 bph pada 2025. Akuisisi ini menyasar blok-blok yang selama ini menjadi tulang punggung produksi gas dan kondensat di kawasan delta Mahakam dan sekitarnya.
Nilai Strategis dan Peta Kepemilikan Blok
Ketiga blok yang diakuisisi memiliki karakteristik teknis berbeda. Blok pertama merupakan lapangan gas mature dengan tingkat pengurasan tinggi, blok kedua berstatus pengembangan dengan cadangan terbukti (proven reserves) yang belum sepenuhnya dieksploitasi, dan blok ketiga masuk kategori eksplorasi lanjutan dengan potensi sumber daya (resources) yang masih memerlukan pengeboran delineasi. Dengan akuisisi ini, PHE memperluas portofolio aset hulu yang sebelumnya didominasi wilayah kerja di Sumatra, Jawa, dan Indonesia Timur.
Dari sisi valuasi, transaksi semacam ini umumnya dihitung menggunakan rasio enterprise value terhadap cadangan (EV/2P). Mengacu pada beberapa transaksi pembanding di Asia Tenggara sepanjang 2023–2026, kisaran valuasi berada di angka USD 4–7 per barel setara minyak, bergantung pada kualitas cadangan, infrastruktur, dan profil risiko kontraktual. Tanpa angka resmi dari perusahaan, publik masih menunggu keterbukaan nilai transaksi yang biasanya diungkap dalam laporan tahunan atau keterbukaan informasi di pasar modal.
Di Satu Sisi: Penguatan Dominasi Nasional
Pro akuisisi ini cukup kuat secara argumen ekonomi. Pertama, peningkatan kepemilikan nasional pada blok-blok produktif berpotensi memperbesar penerimaan negara dari sisi bagi hasil (split) dan pajak, terutama jika harga Indonesia Crude Price (ICP) bertahan di atas USD 70 per barel. Kedua, PHE dapat melakukan integrasi operasional dengan infrastruktur existing, termasuk fasilitas pengolahan dan pipa gas yang telah terpasang, sehingga menekan belanja modal tambahan (capex efficiency). Ketiga, dari perspektif ketahanan energi, kepemilikan domestik mengurangi risiko capital outflow ketika pemilik asing memutuskan divestasi seperti yang dilakukan sejumlah operator internasional dalam lima tahun terakhir.
Selain itu, rasio likuiditas dan struktur permodalan Pertamina sebagai induk masih dinilai memadai untuk menyerap aset baru, meski beban utang grup perlu dicermati. Sentimen pasar terhadap langkah ini umumnya positif karena dianggap memperkuat fundamental neraca negara, bukan sekadar akuisisi simbolik.
Di Sisi Lain: Risiko Operasional dan Beban Fiskal
Kontra terhadap transaksi ini menyoroti beberapa hal. Pertama, lapangan mature membutuhkan teknologi enhanced oil recovery (EOR) — metode pengurasan lanjutan untuk mengangkat sisa minyak — yang mahal dan berisiko teknis tinggi. Tanpa injeksi kimia atau gas yang tepat, produksi bisa turun lebih cepat dari proyeksi. Kedua, jika akuisisi dibiayai utang, rasio utang terhadap ekuitas (DER) grup dapat meningkat dan menekan ruang fiskal untuk proyek lain, khususnya transisi energi. Ketiga, tahapan transisi kepemilikan operator kerap diwarnai penurunan kinerja operasional sementara, karena perubahan manajemen, kontrak jasa, dan rantai pasok.
Faktor eksternal juga tak bisa diabaikan. Volatilitas harga minyak dunia, kebijakan moneter global, dan tren capital outflow dari pasar negara berkembang bisa mempersulit struktur pendanaan. Proyeksi jangka menengah menunjukkan harga minyak cenderung bergerak dalam rentang USD 65–85 per barel, yang berarti margin keuntungan tetap tipis bila biaya lifting tidak ditekan di bawah USD 20 per barel.
Implikasi bagi Industri dan Proyeksi ke Depan
Bagi industri hulu migas nasional, akuisisi ini dapat menjadi katalis konsolidasi lanjutan. Perusahaan-perusahaan kecil dengan aset marginal berpeluang menawarkan portofolio mereka kepada pemain besar. Namun, pemerintah perlu memastikan iklim investasi tetap menarik melalui kepastian kontrak bagi hasil, insentif fiskal, dan penyederhanaan perizinan. Tanpa itu, target produksi 1 juta bph pada 2030 berisiko hanya menjadi angka proyeksi di atas kertas.
Dari kacamata investor, valuasi aset PHE pasca-akuisisi akan menjadi sorotan, terutama apakah mampu menjaga indeks profitabilitas dan arus kas operasi. Sementara bagi konsumen, dampaknya lebih tidak langsung: ketahanan pasokan gas di Kalimantan Timur menentukan keberlanjutan pasokan listrik dan industri pupuk di kawasan tersebut. Semua mata kini tertuju pada rencana kerja dan anggaran (work program and budget) yang akan diajukan PHE ke Satuan Kerja Khusus Pelaksana Kegiatan Usaha Hulu Minyak dan Gas Bumi (SKK Migas) dalam siklus perencanaan berikutnya.







Comments (0)