

Perpres Pengalihan Saham Whoosh: Sinergi BUMN atau Beban Baru APBN?
Berdasarkan data Kementerian Keuangan dan laporan kinerja PT Kereta Cepat Indonesia China (KCIC) per akhir 2024, pemerintah tengah merampungkan draf Peraturan Presiden (Perpres) yang mengatur pengalih...
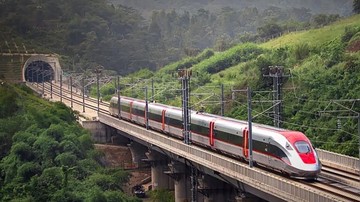
Berdasarkan data Kementerian Keuangan dan laporan kinerja PT Kereta Cepat Indonesia China (KCIC) per akhir 2024, pemerintah tengah merampungkan draf Peraturan Presiden (Perpres) yang mengatur pengalihan saham PT Pilar Sinergi BUMN Indonesia (PSBI) kepada Kementerian Keuangan. PSBI sendiri merupakan konsorsium badan usaha milik negara yang memegang porsi kepemilikan dalam proyek kereta cepat Jakarta-Bandung, atau yang lebih dikenal sebagai Whoosh.
Langkah ini menandai babak baru dalam tata kelola proyek infrastruktur strategis nasional yang nilai investasinya menembus angka USD 7,3 miliar atau setara sekitar Rp 113 triliun pada kurs Rp 15.500 per dolar Amerika Serikat. Angka tersebut belum termasuk pembengkakan biaya (cost overrun) yang sebelumnya disepakati dan berpotensi mengubah struktur pembiayaan jangka panjang.
Mengapa Pengalihan Saham ke Kemenkeu Menjadi Sorotan?
Secara fundamental, pengalihan saham PSBI dari kementerian/lembaga lain ke Kemenkeu mengubah lanskap kepemilikan negara atas proyek kereta cepat. Sebelumnya, PSBI dihuni oleh sejumlah BUMN seperti PT Kereta Api Indonesia (KAI), PT Wijaya Karya, PT Jasa Marga, dan PT Perkebunan Nusantara VIII, dengan komposisi kepemilikan yang berbeda-beda. Dalam skema KCIC, PSBI memegang 60 persen saham, sedangkan sisanya 40 persen dikuasai konsorsium perusahaan China.
Pemindahan ini dinilai sebagai upaya konsolidasi fiskal. Kemenkeu sebagai bendahara negara akan memiliki kendali langsung atas aset strategis, memudahkan restrukturisasi utang, serta memperjelas siapa yang menanggung risiko apabila proyek tidak mencapai target pendapatan. Di satu sisi, langkah ini mencerminkan tanggung jawab negara dalam menjaga keberlangsungan proyek yang telah menyerap dana besar. Di sisi lain, muncul pertanyaan soal beban yang akan ditanggung Anggaran Pendapatan dan Belanja Negara (APBN).
Pro: Konsolidasi untuk Perbaikan Tata Kelola
Dari perspektif positif, pengalihan ke Kemenkeu berpotensi memperbaiki tata kelola dan transparansi. Selama ini, proyek kereta cepat dikritik karena struktur kepemilikan yang berlapis dan kurang jelas dalam pelaporan ke publik. Dengan dikelola langsung di bawah Kemenkeu, audit dan pengawasan menjadi lebih terpusat.
Selain itu, Kemenkeu memiliki kapasitas fiskal dan akses ke pasar modal yang lebih luas untuk merestrukturisasi utang KCIC. Berdasarkan laporan keuangan KCIC, beban utang jangka panjang proyek ini cukup signifikan, dengan porsi besar berasal dari China Development Bank (CDB). Restrukturisasi yang tertata dapat menekan risiko gagal bayar dan menjaga peringkat kredit negara di mata investor global.
Tak hanya itu, pengalihan ini bisa menjadi sinyal positif bagi sentimen pasar. Pemerintah menunjukkan komitmen untuk tidak membiarkan proyek strategis mangkrak, sekaligus membuka peluang masuknya investor baru melalui skema portofolio yang lebih likuid. Jika Whoosh mampu meningkatkan jumlah penumpang secara year-on-year—sejak beroperasi komersial pada Oktober 2023, okupansi harian dilaporkan terus mengalami kenaikan—maka valuasi aset berpotensi ikut membaik.
Kontra: Risiko Moral Hazard dan Beban APBN
Namun, perspektif sebaliknya juga kuat. Pengalihan saham ke Kemenkeu berpotensi menciptakan moral hazard, yaitu kondisi ketika sebuah entitas merasa risiko akan ditanggung pihak lain sehingga kurang berhati-hati dalam pengambilan keputusan. Jika BUMN pelaksana merasa negara selalu siap menalangi, disiplin korporasi bisa mengendur.
Risiko berikutnya adalah beban APBN. Dengan masuknya PSBI ke dalam portofolio Kemenkeu, setiap kewajiban keuangan KCIC yang tidak tertutup pendapatan operasional berpotensi berujung pada penyertaan modal negara (PMN) atau jaminan pemerintah. Ini berarti dana yang semestinya dialokasikan untuk pendidikan, kesehatan, atau infrastruktur lain bisa tergeser. Rasio utang terhadap Produk Domestik Bruto (PDB) yang saat ini berada di kisaran 39 persen perlu dijaga agar tetap dalam batas aman.
Kekhawatiran lain menyangkut capital outflow. Sebagian pendapatan tiket Whoosh dalam bentuk devisa berpotensi mengalir ke luar negeri sebagai pembayaran bunga dan pokok utang kepada kreditor asing. Bila nilai tukar rupiah melemah, beban ini akan membengkak dan menekan likuiditas perusahaan.
"Pemerintah harus memastikan pengalihan ini bukan sekadar memindahkan masalah dari satu meja ke meja lain. Tanpa perbaikan model bisnis dan okupansi, beban fiskal tetap membayangi," ujar seorang ekonom infrastruktur dari lembaga riset independen, yang meminta identitasnya tidak disebutkan.
Proyeksi dan Indeks Kesehatan Proyek
Ke depan, keberhasilan Perpres ini akan sangat bergantung pada tiga hal: kepastian hukum kepemilikan, skema restrukturisasi utang, dan peningkatan pendapatan operasional. Pemerintah menargetkan Whoosh dapat melayani hingga 31.000 penumpang per hari dalam beberapa tahun mendatang, jauh di atas rata-rata okupansi saat ini.
Jika target tersebut tercapai, proyeksi arus kas bisa berbalik positif dan menekan kebutuhan PMN. Sebaliknya, bila realisasi di bawah ekspektasi, tekanan terhadap APBN akan semakin nyata. Indeks kepercayaan pelaku pasar terhadap komitmen fiskal pemerintah pun akan diuji.
Kesimpulannya, kebijakan ini mencerminkan keseimbangan sulit antara menjaga proyek strategis tetap hidup dan melindungi ruang fiskal negara. Publik berhak mendapat transparansi atas angka riil, bukan sekadar narasi optimisme. Dua sisi ini—peluang konsolidasi dan risiko beban—harus dibaca bersama, dengan data sebagai pijakan, bukan sentimen semata.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Reporter Energi. Fokus pada kebijakan energi, transisi hijau, dan industri ekstraktif.





Comments (0)