

Perpres Pengalihan Saham Whoosh: Manuver Fiskal atau Beban Baru?
Berdasarkan informasi yang dihimpun dari lingkungan pemerintahan per Februari 2025, draf Peraturan Presiden (Perpres) mengenai pengalihan saham PT Pilar Sinergi BUMN Indonesia (PSBI) kepada Kementeria...
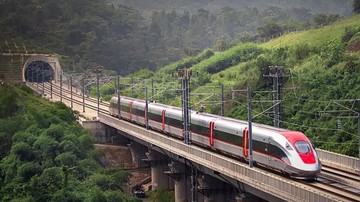
Berdasarkan informasi yang dihimpun dari lingkungan pemerintahan per Februari 2025, draf Peraturan Presiden (Perpres) mengenai pengalihan saham PT Pilar Sinergi BUMN Indonesia (PSBI) kepada Kementerian Keuangan (Kemenkeu) masih dalam tahap penyiapan. PSBI merupakan konsorsium badan usaha milik negara yang memiliki porsi kepemilikan dalam PT Kereta Cepat Indonesia China (KCIC), operator proyek kereta cepat Jakarta-Bandung atau Whoosh. Langkah ini menandai babak baru dalam pengelolaan salah satu proyek infrastruktur strategis nasional yang nilai investasinya mencapai sekitar USD 7,3 miliar atau setara Rp 113 triliun (asumsi kurs Rp 15.500 per dolar AS).
Pengalihan saham ini bukan sekadar peristiwa administratif. Ia menyentuh tiga isu fundamental sekaligus: struktur kepemilikan aset negara, keberlanjutan fiskal, dan kredibilitas proyek strategis nasional di mata pasar. Untuk memahami implikasinya, penting menelusuri latar belakang dan dua sisi narasi yang mengiringinya.
Konteks: Mengapa Saham PSBI Dialihkan ke Kemenkeu?
PSBI adalah konsorsium yang terdiri dari sejumlah BUMN, antara lain PT Kereta Api Indonesia (KAI), PT Wijaya Karya (WIKA), PT Jasa Marga, dan PT Perkebunan Nusantara VIII. Melalui PSBI, negara menggenggam 60 persen saham KCIC, sementara sisanya 40 persen dikuasai China Railway Engineering Corporation (CREC). Skema ini dirancang sejak awal proyek sebagai wujud kerja sama bilateral Indonesia-China.
Namun, dalam perjalanannya, Whoosh menghadapi tekanan finansial yang tidak ringan. Pembengkakan biaya konstruksi (cost overrun) sekitar USD 1,2 miliar pada 2021 memaksa restrukturisasi utang. Beban bunga dan cicilan pokok pinjaman konsorsium China Development Bank (CDB) menjadi tantangan likuiditas tersendiri bagi para pemegang saham BUMN. Di titik ini, gagasan mengalihkan saham PSBI ke Kemenkeu muncul sebagai opsi penyelamatan fiskal dan restrukturisasi kepemilikan.
Pro: Rasionalisasi Fiskal dan Penguatan Neraca Negara
Di satu sisi, pemindahan saham ke Kemenkeu dipandang sebagai langkah rasional untuk merapikan portofolio negara. Selama ini, beban utang Whoosh tersebar di beberapa BUMN dengan kapasitas keuangan yang berbeda-beda. Dengan konsolidasi di bawah Kemenkeu, pengelolaan aset menjadi lebih terpusat, transparan, dan terukur.
Argumen utama kubu pro adalah bahwa negara tetap memiliki kendali penuh atas aset strategis tanpa harus membebani neraca individu BUMN. "Kalau saham dipegang langsung oleh pemerintah melalui Kemenkeu, maka risiko gagal bayar bisa dikelola secara makro, bukan parsial," ujar seorang ekonom senior yang enggan disebutkan namanya, mengutip logika konsolidasi fiskal. Selain itu, pengalihan ini berpotensi membuka ruang penyertaan modal negara (PMN) yang lebih terarah apabila diperlukan injeksi likuiditas di masa depan.
Dari kacamata pasar, langkah ini bisa dibaca sebagai sinyal bahwa pemerintah serius menjaga kredibilitas proyek. Kepastian struktur kepemilikan mengurangi sentimen negatif terhadap valuasi aset BUMN yang selama ini tertekan oleh eksposur Whoosh. Indeks harga saham sektor konstruksi dan infrastruktur pun berpotensi mengalami kenaikan apabila sentimen pasar membaik.
Kontra: Moral Hazard dan Risiko Beban APBN
Di sisi lain, pengalihan saham ke Kemenkeu memunculkan kekhawatiran serius. Pertama, langkah ini dikhawatirkan menciptakan preseden moral hazard. Jika setiap proyek BUMN yang bermasalah akhirnya diambil alih Kemenkeu, disiplin korporasi dan tata kelola risiko BUMN bisa tergerus. BUMN yang gagal mengelola proyek tidak lagi menanggung konsekuensi penuh atas keputusannya.
Kedua, ada risiko beban fiskal jangka panjang. Rasio utang terhadap Produk Domestik Bruto (PDB) Indonesia per akhir 2024 berada di kisaran 39 persen. Meski relatif aman, penambahan eksposur langsung APBN terhadap utang Whoosh bisa memperbesar defisit anggaran bila proyek tidak segera menghasilkan arus kas positif. Proyeksi jumlah penumpang Whoosh yang semula ditargetkan 29.000 penumpang per hari hingga kini belum sepenuhnya tercapai secara konsisten, sehingga pendapatan tiket belum mampu menutup biaya operasional dan cicilan bunga secara penuh.
Ketiga, dari perspektif pasar modal, pengalihan aset ke pemerintah dapat memicu capital outflow dari saham-saham BUMN terkait. Investor asing yang menganggap proyek ini sebagai eksposur korporasi bisa kehilangan selera ketika risiko berpindah ke neraca negara. Likuiditas saham emiten konstruksi pelat merah pun berpotensi menipis.
Yang Harus Dicermati ke Depan
Sampai saat ini, draf Perpres masih dalam tahap penyiapan. Artinya, detail teknis seperti nilai valuasi pengalihan, mekanisme penyertaan modal, dan skema penjaminan utang belum final. Pemerintah dituntut menjelaskan asumsi fiskal secara terbuka agar tidak menimbulkan spekulasi di pasar.
Yang perlu dicermati adalah apakah pengalihan ini murni restrukturisasi kepemilikan atau justru pintu masuk PMN yang membebani APBN. Bila skema yang dipilih transparan dan disertai roadmap operasional Whoosh yang jelas, sentimen pasar berpotensi positif. Sebaliknya, bila terkesan menutupi masalah fundamental, kepercayaan investor bisa tergerus.
Pada akhirnya, kebijakan ini mencerminkan dilema klasik antara penyelamatan aset strategis dan disiplin fiskal. Publik berhak mendapatkan penjelasan berbasis data, bukan sekadar narasi optimisme. Sebab, di balik rel panjang Whoosh, ada uang negara yang harus dipertanggungjawabkan.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Reporter Perbankan. Meliput OJK, LPS, dan industri jasa keuangan.


Comments (0)