

Perpres Pengalihan Saham Whoosh: Antara Penyelamatan Fiskal dan Beban APBN
Berdasarkan dokumen kebijakan yang beredar di lingkungan Kementerian Sekretariat Negara per awal tahun ini, pemerintah tengah merampungkan rancangan Peraturan Presiden (Perpres) yang mengatur pengalih...
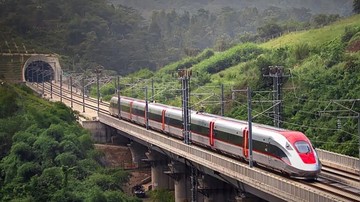
Berdasarkan dokumen kebijakan yang beredar di lingkungan Kementerian Sekretariat Negara per awal tahun ini, pemerintah tengah merampungkan rancangan Peraturan Presiden (Perpres) yang mengatur pengalihan kepemilikan saham PT Pilar Sinergi BUMN Indonesia (PSBI). PSBI merupakan konsorsium badan usaha milik negara yang selama ini memegang porsi saham dalam PT Kereta Cepat Indonesia China (KCIC), operator proyek kereta cepat Jakarta-Bandung atau Whoosh. Inti dari draf tersebut adalah pemindahan kepemilikan saham PSBI kepada Kementerian Keuangan sebagai representasi negara, sebuah langkah yang oleh sejumlah kalangan disebut sebagai bentuk restrukturisasi kepemilikan aset strategis di tengah tekanan fiskal yang meningkat.
Hingga kini, draf regulasi tersebut masih dalam tahap penyiapan dan belum ditandatangani oleh Presiden. Namun, sinyal ke arah sana sudah cukup kuat, terutama setelah proyek Whoosh mencatat pembengkakan biaya konstruksi (cost overrun) yang mencapai kisaran USD 1,2 miliar atau setara Rp 18,6 triliun berdasarkan estimasi kurs Rp 15.500 per dolar AS. Angka ini signifikan karena PSBI harus menanggung porsi besar dari kewajiban tersebut, sementara pendapatan operasional Whoosh belum mampu menutup biaya modal dan bunga pinjaman jangka panjang.
Di Satu Sisi: Rasionalitas Fiskal dan Konsolidasi Aset Negara
Argumen utama di balik rencana pengalihan saham ini adalah konsolidasi pengelolaan aset negara di bawah Kementerian Keuangan. Sebagai pemegang kas negara, Kemenkeu dinilai memiliki kapasitas fiskal dan instrumen pembiayaan yang lebih kuat untuk menanggung beban utang proyek strategis nasional dibandingkan konsorsium BUMN yang saat ini tengah menghadapi tekanan likuiditas. Beberapa BUMN anggota PSBI, seperti PT Kereta Api Indonesia (KAI) dan PT Wijaya Karya (WIKA), mencatat rasio utang terhadap ekuitas (DER) yang cukup tinggi, sehingga menambah beban langsung terhadap portofolio keuangan mereka.
Dari perspektif makro, pengalihan ini dapat dibaca sebagai langkah penyelamatan (bailout) yang terstruktur. Pemerintah ingin memastikan proyek kereta cepat tetap beroperasi tanpa mengganggu kesehatan keuangan perusahaan-perusahaan pelat merah lainnya. Dengan mengambil alih saham melalui Kemenkeu, negara memiliki kendali penuh atas negosiasi ulang dengan pihak China, termasuk skema restrukturisasi utang dan potensi penambahan Penyertaan Modal Negara (PMN). Nilai PMN yang dibutuhkan diperkirakan berada di kisaran Rp 3,5 triliun hingga Rp 5 triliun, bergantung pada finalisasi audit dan proyeksi arus kas Whoosh dalam lima tahun ke depan.
"Pengalihan saham ke Kemenkeu adalah pilihan logis ketika BUMN tidak lagi memiliki ruang fiskal yang cukup. Namun, ini juga berarti risiko proyek berpindah sepenuhnya ke pundak APBN," ujar seorang pengamat fiskal dari lembaga riset independen.
Di Sisi Lain: Beban APBN dan Risiko Moral Hazard
Meski terdengar sebagai solusi, pengalihan saham PSBI ke Kemenkeu menuai kritik keras. Pertama, langkah ini berpotensi menciptakan preseden moral hazard, di mana proyek-proyek infrastruktur berisiko tinggi dapat terus dijalankan tanpa disiplin kelayakan finansial karena ada jaring pengaman APBN. Kedua, beban yang dialihkan ke anggaran negara akan mengurangi ruang fiskal untuk program prioritas lain, seperti pendidikan, kesehatan, dan perlindungan sosial. Rasio utang pemerintah terhadap PDB saat ini berada di kisaran 38-39 persen, dan setiap penambahan kewajiban pada proyek merugi akan memperbesar risiko kenaikan biaya bunga di masa depan.
Selain itu, valuasi Whoosh sebagai entitas bisnis masih menjadi tanda tanya besar. Meski tingkat okupansi pada musim liburan sempat menyentuh 90 persen dari kapasitas harian sekitar 18.000 penumpang, tarif yang ditetapkan belum mampu menghasilkan laba operasional yang positif. Proyeksi arus kas menunjukkan titik impas (break-even point) baru mungkin tercapai dalam 10 hingga 15 tahun, itu pun dengan asumsi tidak ada kenaikan biaya operasional yang signifikan dan tidak ada capital outflow untuk pembayaran bunga pinjaman ke kreditur asing. Kondisi ini membuat sebagian ekonom menilai bahwa pengalihan saham bukanlah solusi fundamental, melainkan penundaan masalah.
Sentimen pasar pun tercermin pada pergerakan indeks saham BUMN karya dan konstruksi. Dalam tiga bulan terakhir, indeks sektor konstruksi di Bursa Efek Indonesia mencatat penurunan sekitar 7,3 persen year-on-year, seiring kekhawatiran investor terhadap dampak pengalihan kewajiban proyek kereta cepat terhadap kinerja keuangan emiten. Di sisi lain, obligasi pemerintah justru mengalami kenaikan permintaan sebagai aset aman (safe haven), menandakan pasar mulai memperhitungkan tambahan pasokan surat utang negara untuk membiayai proyek ini.
Jalan Tengah: Transparansi dan Restrukturisasi yang Terukur
Terlepas dari pro dan kontra, publik berhak mendapatkan keterbukaan penuh mengenai skema pengalihan saham ini. Draf Perpres yang sedang disiapkan harus memuat secara rinci berapa nilai saham PSBI yang dialihkan, bagaimana mekanisme penilaiannya, serta proyeksi jangka panjang Whoosh yang realistis. Tanpa transparansi, langkah ini hanya akan menjadi tambal sulam yang membebani generasi mendatang tanpa menyelesaikan akar masalah: tata kelola proyek strategis nasional yang lemah dalam aspek studi kelayakan dan manajemen risiko.
Ke depan, pemerintah perlu memastikan bahwa pengalihan saham ke Kemenkeu disertai dengan peta jalan restrukturisasi yang terukur, termasuk klausul uji tuntas (due diligence) independen, batas maksimal penyertaan modal negara, dan mekanisme exit strategy jika proyek tidak mencapai target kinerja. Hanya dengan begitu, kebijakan ini dapat disebut sebagai langkah penyelamatan yang bertanggung jawab, bukan sekadar pengalihan beban dari satu meja ke meja lain di dalam pemerintahan.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Editor Ekonomi. Mantan analis pasar modal. Spesialisasi: makroekonomi, kebijakan moneter, dan perdagangan internasional.


Comments (0)