 arif-budianto
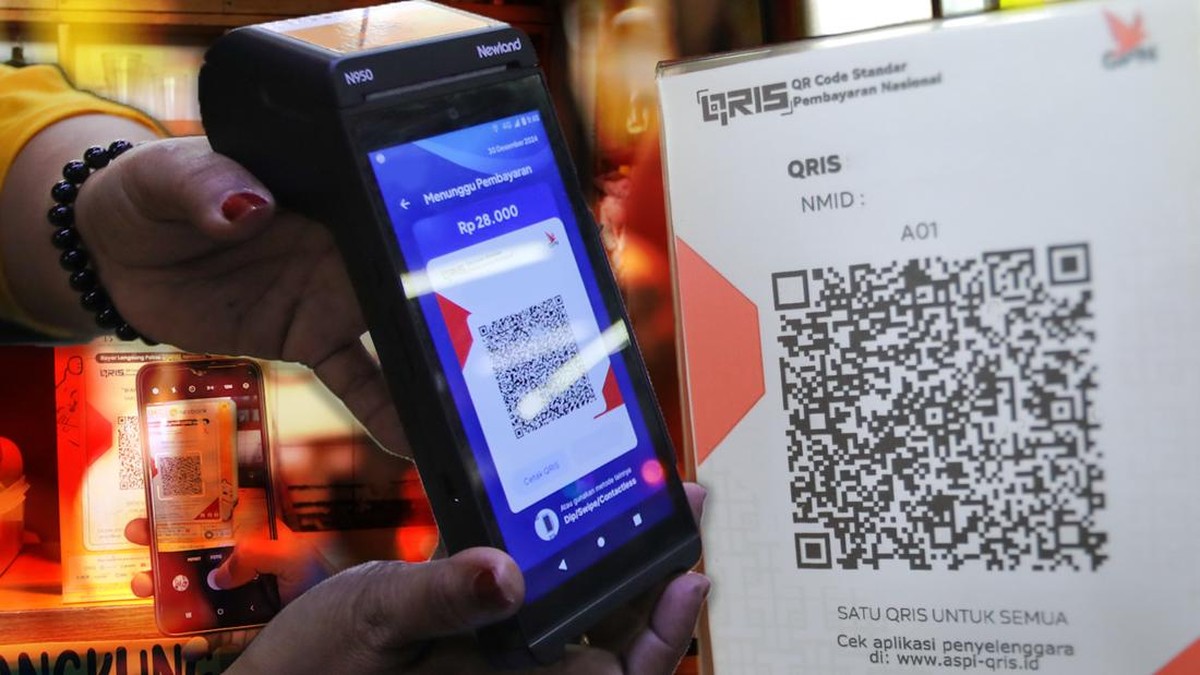
Berdasarkan data Bank Indonesia per awal 2024, jumlah pengguna QRIS telah menembus 67 juta, tumbuh signifikan dibandingkan posisi 2020 yang baru sekitar 12 juta pengguna. Angka ini menjadikan QRIS sebagai salah satu sistem pembayaran digital dengan penetrasi tercepat di Asia Tenggara. Namun di balik capaian itu, terdapat sejarah panjang penuh resistensi, terutama dari kalangan perbankan pada masa-masa awal perumusannya.
Sejarah Awal: Ketika Bank Menolak Standar Tunggal
Gubernur Bank Indonesia Destry Damayanti mengungkapkan bahwa gagasan menyatukan berbagai kode pembayaran domestik ke dalam satu standar nasional sempat menuai penolakan keras. Sejumlah bank menilai langkah tersebut berpotensi menggerus pendapatan dari mesin EDC (Electronic Data Capture) milik masing-masing, sekaligus mengancam investasi infrastruktur yang telah mereka tanam. "Awalnya banyak yang menolak, karena setiap bank sudah punya sistem sendiri," ujar Destry dalam sebuah forum ekonomi digital, mengenang fase awal QRIS.
Penolakan itu bukan tanpa alasan. Dalam logika industri, interoperabilitas memang menciptakan disrupsi pada model bisnis berbasis penguasaan jaringan. Ketika satu kode QR bisa dibaca oleh aplikasi apa pun, keunggulan kompetitif yang selama ini bersumber dari eksklusivitas jaringan menjadi berkurang. Inilah yang kemudian menjadi tarik-menarik antara kepentingan korporasi dan agenda inklusi keuangan nasional.
Pro: Efisiensi, Inklusi, dan Integrasi Lintas Negara
Di satu sisi, kehadiran QRIS memberikan sejumlah manfaat fundamental bagi perekonomian. Dari sisi efisiensi, biaya transaksi merchant mikro melalui QRIS relatif lebih rendah dibandingkan mesin EDC konvensional, yakni 0,7 persen untuk usaha mikro dan 0,9 persen untuk usaha kecil, dibanding rata-rata MDR kartu debit yang berada di kisaran 1 hingga 2 persen. Selisih ini penting bagi pelaku UMKM yang marginnya tipis.
Dari sisi inklusi keuangan, QRIS memungkinkan pelaku usaha mikro yang sebelumnya unbankable untuk masuk ke dalam ekosistem pembayaran formal. Data menunjukkan sekitar 90 persen merchant QRIS merupakan usaha mikro dan kecil. Selain itu, QRIS kini telah terhubung lintas negara melalui kerja sama dengan Thailand, Malaysia, Singapura, dan Jepang, membuka peluang transaksi wisatawan tanpa perlu konversi mata uang tunai. Tren ini diproyeksikan terus meluas seiring meningkatnya konektivitas pembayaran regional.
Kontra: Konsentrasi Pasar dan Ketergantungan Teknologi
Di sisi lain, sejumlah ekonom mengingatkan bahwa pertumbuhan pengguna QRIS yang pesat turut memperkuat konsentrasi pasar pada segelintir penyelenggara jasa pembayaran (PJP) besar. Rasio konsentrasi itu menimbulkan pertanyaan soal likuiditas dan daya tawar merchant kecil dalam negosiasi biaya layanan di masa depan.
Selain itu, ketergantungan pada infrastruktur digital membawa risiko baru. Gangguan sistem, serangan siber, hingga pemadaman jaringan dapat melumpuhkan transaksi harian masyarakat. Bagi pedagang di daerah dengan koneksi internet tidak stabil, adopsi QRIS justru menghadirkan beban operasional tambahan. "Kita perlu memastikan bahwa inovasi pembayaran tidak menciptakan kesenjangan digital baru," kata seorang pengamat kebijakan moneter, mengingatkan pentingnya pemerataan infrastruktur.
"Interoperabilitas adalah kunci, tetapi tanpa pengawasan yang kuat ia bisa berubah menjadi sumber risiko sistemik," ujar Destry Damayanti.
Proyeksi dan Sentimen Pasar ke Depan
Ke depan, Bank Indonesia memproyeksikan jumlah pengguna QRIS dapat menembus 100 juta pada 2026, seiring perluasan ekosistem pembayaran ritel dan digitalisasi daerah. Sentimen pasar terhadap sektor jasa pembayaran pun relatif positif, tercermin dari valuasi sejumlah perusahaan teknologi finansial yang terus mengalami kenaikan year-on-year.
Meski demikian, fundamental industri tetap perlu diuji. Pertumbuhan volume transaksi harus diimbangi dengan penguatan tata kelola, perlindungan data konsumen, dan pemerataan akses. Tanpa itu, capaian 67 juta pengguna hanya akan menjadi angka tanpa makna struktural bagi perekonomian. Sejarah penolakan di awal QRIS menjadi pengingat bahwa perubahan besar dalam arsitektur pembayaran nasional selalu menghadapi resistensi sebelum akhirnya diterima sebagai keniscayaan.










Comments (0)