 yudi-kurniawan
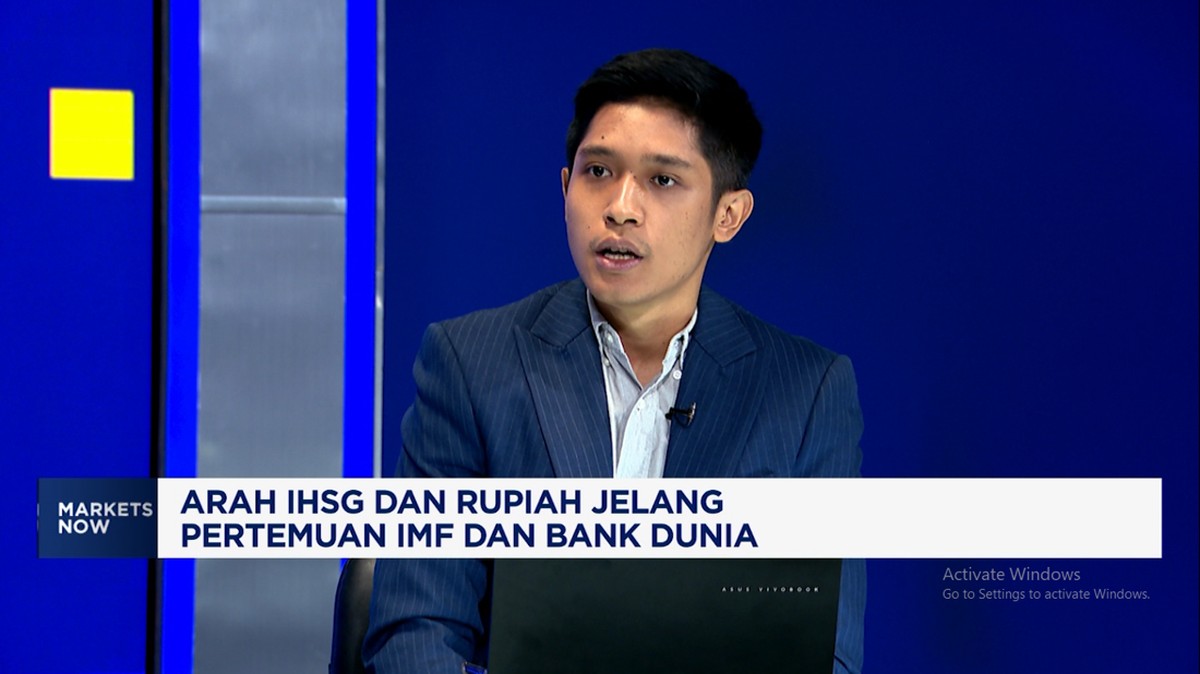
Berdasarkan data Bank Indonesia dan Otoritas Jasa Keuangan per kuartal berjalan, pasar keuangan domestik kembali diuji oleh kombinasi sentimen global yang berlapis. Indeks Harga Saham Gabungan (IHSG) bergerak dalam rentang fluktuatif, sementara nilai tukar rupiah terhadap dolar Amerika Serikat mengalami tekanan yang cukup terukur. Pemicunya bukan tunggal: eskalasi ketegangan geopolitik di sejumlah kawasan, ditambah agenda pertemuan tahunan IMF dan Bank Dunia yang menjadi sorotan pelaku pasar internasional.
Bagi pembaca awam, IHSG adalah indeks yang mengukur rata-rata pergerakan harga saham seluruh emiten tercatat di Bursa Efek Indonesia. Adapun rupiah adalah cermin kepercayaan pasar terhadap fundamental ekonomi nasional dibandingkan mata uang negara lain.
Tekanan Eksternal dan Respons Pasar
Di satu sisi, eskalasi konflik geopolitik mendorong investor global beralih ke aset aman seperti obligasi pemerintah Amerika Serikat dan emas. Fenomena ini lazim disebut capital outflow, yakni aliran modal keluar dari negara berkembang menuju negara maju. Data transaksi investor asing di pasar saham domestik menunjukkan kecenderungan net sell dalam beberapa pekan terakhir, yang secara langsung menekan valuasi IHSG.
Di sisi lain, pelemahan rupiah tidak seluruhnya mencerminkan kerapuhan fundamental. Rasio kecukupan modal perbankan masih berada di level yang sehat, likuiditas sistem keuangan terjaga, dan defisit transaksi berjalan relatif terkendali. Artinya, sebagian tekanan lebih bersifat sentimen pasar jangka pendek ketimbang cerminan deteriorasi ekonomi struktural.
“Pasar sedang menghargai risiko geopolitik, bukan risiko fundamental domestik. Selama inflasi inti terkendali dan cadangan devisa memadai, volatilitas rupiah masih bisa dikelola,” ujar seorang ekonom pasar uang yang memantau pergerakan harian nilai tukar.
Agenda IMF dan Bank Dunia sebagai Katalis
Pertemuan tahunan IMF dan Bank Dunia menjadi momen penting karena di sanalah proyeksi pertumbuhan ekonomi global direvisi. Tahun ini, lembaga tersebut memangkas proyeksi pertumbuhan dunia secara year-on-year, dengan catatan risiko yang lebih tinggi pada ekonomi emerging market. Revisi ini memengaruhi ekspektasi suku bunga global, yang pada gilirannya menentukan arah arus modal ke Indonesia.
Ada tiga angka yang perlu dicermati. Pertama, proyeksi pertumbuhan global yang direvisi turun dari sekitar 3,2 persen menjadi kisaran 2,9 persen. Kedua, ekspektasi penurunan suku bunga The Fed yang bergeser, sehingga selisih imbal hasil surat utang Indonesia dan Amerika Serikat menyempit. Ketiga, cadangan devisa Indonesia yang masih di atas 130 miliar dolar AS, menjadi bantalan penting untuk stabilisasi rupiah.
Pro: jika pertemuan IMF menghasilkan sinyal koordinasi kebijakan moneter global yang lebih akomodatif, aliran modal bisa kembali masuk ke pasar domestik. Ini berpotensi mengangkat kembali IHSG ke level resistance berikutnya dan menstabilkan rupiah pada rentang fundamentalnya.
Kontra: jika ketegangan geopolitik berlanjut dan harga komoditas energi melonjak, tekanan inflasi impor bisa memperlebar defisit. Dalam skenario ini, bank sentral menghadapi dilema antara menjaga stabilitas nilai tukar dan mendorong pertumbuhan kredit.
Prospek Jangka Menengah dan Sektor Pendorong
Dari kacamata portofolio, sektor energi dan komoditas berpotensi diuntungkan oleh lonjakan harga global, sementara sektor konsumer dan properti lebih sensitif terhadap suku bunga domestik. Tren ini tercermin pada pergerakan indeks sektoral yang menunjukkan divergensi cukup lebar dalam sebulan terakhir.
Yang perlu dipahami pembaca adalah bahwa volatilitas bukan berarti kehancuran. Dalam kerangka fundamental, valuasi IHSG saat ini berada di bawah rata-rata lima tahun, yang secara historis menjadi ruang akumulasi bagi investor jangka panjang. Namun, proyeksi jangka pendek tetap bergantung pada tiga variabel: arah kebijakan The Fed, intensitas konflik geopolitik, dan konsistensi kebijakan fiskal domestik.
Kesimpulannya, nasib IHSG dan rupiah tidak ditentukan oleh satu peristiwa, melainkan interaksi antara sentimen pasar global dan ketahanan ekonomi nasional. Selama likuiditas terjaga dan rasio-rasio utama stabil, guncangan eksternal cenderung bersifat sementara. Sebaliknya, jika ketegangan berlarut-larut, diperlukan strategi lindung nilai dan pengelolaan portofolio yang lebih disiplin. Pasar akan terus bergerak dinamis, dan yang terpenting bagi pelaku pasar adalah membaca data, bukan sekadar mengikuti euforia sesaat.









Comments (0)