 nadia-rahmawati
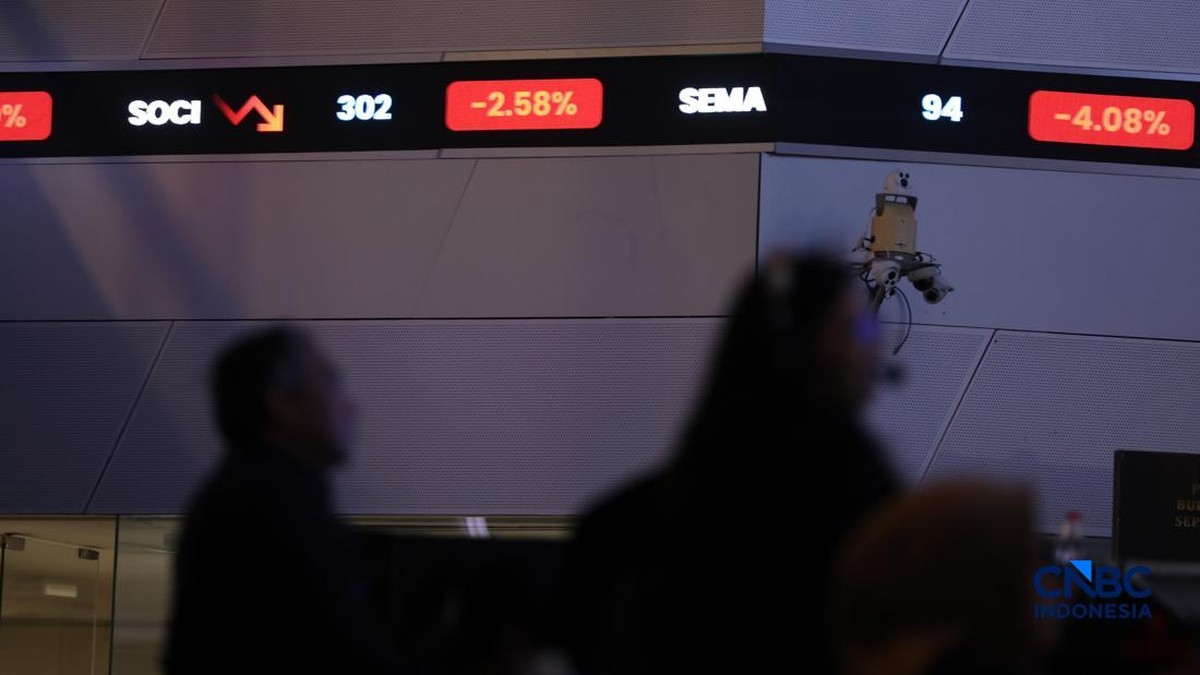
Berdasarkan data perdagangan Bursa Efek Indonesia pada sesi pertama hari ini, Indeks Harga Saham Gabungan (IHSG) mengalami penurunan sebesar 1,93 persen ke level yang mencerminkan tekanan jual yang cukup merata. Koreksi ini menjadikan IHSG sebagai salah satu indeks berkinerja terlemah di kawasan Asia Tenggara pada perdagangan intraday, dengan nilai transaksi yang tetap ramai namun didominasi oleh aksi lepas saham-saham berkapitalisasi besar.
Penurunan indeks ini tidak berdiri sendiri. Sektor infrastruktur dan energi menjadi dua kontributor utama yang menyeret indeks ke zona merah, sejalan dengan sentimen pasar global yang sedang menanti sejumlah agenda ekonomi penting, termasuk pertemuan tahunan Dana Moneter Internasional (IMF) serta rilis data inflasi dari beberapa negara ekonomi utama.
Tekanan Sektor Infrastruktur dan Energi
Di satu sisi, koreksi pada sektor infrastruktur dapat dipahami sebagai konsekuensi dari tren profit taking setelah beberapa emiten konstruksi dan jalan tol mencatatkan kenaikan signifikan sepanjang kuartal sebelumnya. Rasio valuasi beberapa emiten di sektor ini memang sudah berada di atas rata-rata lima tahun terakhir, sehingga wajar bila sebagian investor memilih mengunci keuntungan di tengah ketidakpastian global.
Di sisi lain, pelemahan sektor energi lebih terkait dengan pergerakan harga komoditas dunia. Harga minyak mentah yang bergerak fluktuatif dalam beberapa pekan terakhir membuat proyeksi pendapatan emiten batu bara dan migas menjadi lebih sulit diestimasi. Imbasnya, capital outflow dari saham-saham energi meningkat, menekan likuiditas dan memperkuat sentimen jual di pasar.
"Koreksi hari ini lebih banyak dipicu oleh faktor eksternal dan rotasi sektoral, bukan pemburukan fundamental ekonomi domestik. Yang perlu dicermati adalah bagaimana arus modal asing bergerak dalam sepekan ke depan," ujar seorang analis pasar modal yang enggan disebutkan namanya.
Sentimen Global dan Agenda IMF
Pasar keuangan global saat ini berada dalam fase wait and see menjelang pertemuan IMF yang diperkirakan membahas proyeksi pertumbuhan ekonomi dunia, risiko inflasi, serta arah kebijakan suku bunga bank sentral utama. Ketidakpastian ini membuat investor global cenderung mengurangi eksposur pada aset berisiko di negara berkembang, termasuk Indonesia.
Selain itu, data inflasi dari beberapa negara mitra dagang utama menjadi perhatian karena akan memengaruhi ekspektasi terhadap kebijakan moneter The Fed. Bila inflasi tercatat lebih tinggi dari perkiraan, peluang penurunan suku bunga menjadi lebih kecil, yang berpotensi memperkuat dolar Amerika Serikat dan memicu tekanan lanjutan pada nilai tukar rupiah serta pasar saham domestik.
Fundamental Domestik Masih Relatif Terjaga
Meski indeks mengalami penurunan, beberapa indikator makro domestik masih menunjukkan kondisi yang relatif stabil. Pertumbuhan kredit perbankan, rasio kecukupan modal, serta tingkat inflasi inti berada dalam rentang yang terkendali. Hal ini memberikan ruang bagi otoritas moneter untuk menjaga stabilitas pasar tanpa harus mengambil langkah yang terlalu agresif.
Dari sisi valuasi, penurunan indeks justru membuat rasio harga terhadap laba (price to earnings ratio) IHSG berada di level yang lebih atraktif dibandingkan beberapa bulan lalu. Bagi investor jangka panjang, koreksi semacam ini kerap menjadi momentum untuk melakukan akumulasi pada saham-saham dengan fundamental kuat dan likuiditas memadai.
Namun, risiko tetap ada. Bila capital outflow berlanjut dalam volume besar, tekanan pada rupiah dapat memperlebar defisit neraca pembayaran dan menekan portofolio investasi asing di pasar obligasi maupun saham. Karena itu, pelaku pasar disarankan mencermati data cadangan devisa, lelang surat berharga negara, serta pernyataan bank sentral dalam beberapa hari ke depan.
Prospek Jangka Pendek dan Faktor Pemicu
Secara teknikal, level support terdekat menjadi kunci apakah koreksi ini berlanjut atau justru berbalik arah. Volume perdagangan yang tinggi pada sesi pertama mengindikasikan bahwa tekanan jual bukan sekadar sentimen sesaat, melainkan bagian dari penyesuaian portofolio menjelang rilis data ekonomi berikutnya.
Pro: koreksi ini membuka peluang masuk bagi investor dengan horizon menengah hingga panjang, terutama pada sektor yang memiliki arus kas stabil dan utang terkendali. Kontra: ketidakpastian global yang masih tinggi dapat memperpanjang fase volatilitas, sehingga risiko kerugian jangka pendek tetap besar bila sentimen eksternal memburuk.
Kesimpulannya, penurunan 1,93 persen pada sesi pertama mencerminkan kombinasi antara aksi ambil untung di sektor infrastruktur, pelemahan harga komoditas yang menekan sektor energi, serta sentimen pasar yang tertahan oleh agenda IMF dan data inflasi global. Arah pergerakan indeks selanjutnya akan sangat bergantung pada respons pelaku pasar terhadap perkembangan eksternal dan konsistensi fundamental ekonomi domestik.















Comments (0)