 sarah-anjani
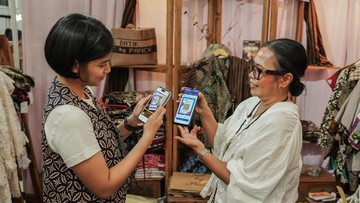
Berdasarkan data Bank Indonesia dan Otoritas Jasa Keuangan (OJK) per Agustus 2026, fungsi intermediasi perbankan nasional terus mencatatkan tren ekspansif di tengah volatilitas makroekonomi. Salah satu penopang utama dinamika tersebut terlihat pada realisasi penyaluran Kredit Usaha Rakyat (KUR) oleh PT Bank Mandiri (Persero) Tbk yang telah mencapai angka Rp29,53 triliun. Dari total pembiayaan bersubsidi tersebut, alokasi terbesar diserap oleh sektor produksi dengan porsi mencapai 64,48%, sebuah langkah strategis untuk memperkuat struktur ekonomi riil sekaligus mempercepat laju inklusi finansial dengan target 220.000 debitur pada tahun 2026.
Dinamika Portofolio dan Dominasi Sektor Produksi
Penyaluran pembiayaan yang terkonsentrasi pada sektor produksi—meliputi pertanian, perikanan, industri pengolahan, hingga jasa produksi—menandai pergeseran positif dalam struktur kredit mikro. Berbeda dengan sektor perdagangan konsumtif murni, sektor produksi memiliki dampak pengganda (multiplier effect) yang jauh lebih kuat terhadap produk domestik regional bruto (PDRB) dan penyerapan tenaga kerja. Melalui alokasi sebesar 64,48%, likuiditas perbankan diarahkan langsung ke rantai pasok hulu yang menopang ketahanan pasokan pangan dan barang domestik.
Secara umum, kredit perbankan nasional mengalami kenaikan secara year-on-year, ditopang oleh rasio kecukupan modal yang kokoh dan ketersediaan likuiditas yang terjaga. Kinerja penyerapan dana sebesar Rp29,53 triliun per Agustus 2026 ini mengindikasikan bahwa transmisi program pembiayaan usaha rakyat berjalan relatif lancar. Fundamental usaha mikro di daerah dinilai masih cukup tangguh untuk menyerap modal kerja baru, meskipun indeks ekspektasi bisnis di beberapa subsektor industri sempat fluktuatif.
Dua Perspektif: Peluang Inklusi Finansial Versus Manajemen Risiko Kredit
Akselerasi pembiayaan ini memunculkan dua perspektif evaluatif dari kacamata analis perbankan.
Di satu sisi, ekspansi agresif menuju target 220.000 debitur merupakan instrumen krusial dalam memperluas inklusi finansial. Kemudahan akses terhadap kredit berbunga rendah membantu pelaku usaha ultra-mikro dan kecil terlepas dari jeratan pendanaan informal yang berbiaya tinggi. Masuknya ratusan ribu pelaku usaha ke dalam ekosistem perbankan formal memperkuat pencatatan riwayat kredit (credit scoring), yang pada gilirannya memperkokoh basis nasabah bank untuk produk-produk simpanan dan jasa keuangan lainnya di masa depan.
Di sisi lain, ekspansi kredit berskala besar di segmen mikro menuntut kewaspadaan tinggi terhadap rasio kredit bermasalah atau Non-Performing Loan (NPL). Sektor produksi, khususnya agribisnis dan perikanan, memiliki eksposur risiko yang tinggi terhadap perubahan cuaca ekstrem, fluktuasi harga komoditas global, serta kerentanan daya beli masyarakat. Apabila arus kas debitur terganggu oleh tekanan inflasi bahan baku, potensi penurunan kualitas aset dapat membebani biaya pencadangan bank.
“Komitmen mengalirkan pembiayaan ke sektor produksi patut diapresiasi karena mendorong sektor riil bekerja lebih optimal. Namun, bank harus cermat mengelola mitigasi risiko; pengawasan berkala dan pendampingan usaha menjadi kunci agar rasio NPL tetap berada dalam batas toleransi yang aman,” ungkap analis perbankan independen.
Implikasi Likuiditas, Sentimen Pasar, dan Proyeksi Jangka Menengah
Dari sudut pandang pasar modal, realisasi KUR senilai Rp29,53 triliun memberikan sentimen pasar yang positif terhadap saham perbankan BUMN. Kemampuan menyalurkan kredit bersubsidi secara cepat mencerminkan efisiensi jaringan distribusi dan keandalan sistem digital perseroan. Di tengah kekhawatiran atas potensi capital outflow akibat disparitas suku bunga global, performa pembiayaan domestik yang solid menjadi jangkar yang menopang valuasi emiten perbankan di bursa.
Pengelolaan portofolio kredit mikro juga harus diselaraskan dengan pengelolaan rasio alat likuid perbankan. Likuiditas yang terserap ke segmen KUR pada dasarnya memiliki profil pengembalian yang terjamin subsidi pemerintah, sehingga risiko marjin bunga bersih (Net Interest Margin/NIM) relatif dapat terkelola. Proyeksi hingga akhir tahun menunjukkan bahwa tercapainya target 220.000 debitur akan memperkokoh posisi perseroan dalam menjaga pangsa pasar pembiayaan produktif nasional.
Secara menyeluruh, penyaluran KUR yang menembus Rp29,53 triliun dengan dominasi sektor produksi sebesar 64,48% mempertegas fungsi intermediasi yang berorientasi pada penciptaan nilai tambah. Kendati demikian, keseimbangan antara pencapaian target inklusi dan penerapan prinsip kehati-hatian perbankan (prudential banking) tetap menjadi penentu utama stabilitas fundamental neraca keuangan ke depan.







Comments (0)