 nadia-rahmawati
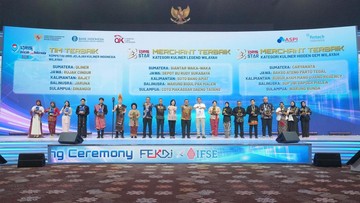
Berdasarkan data Bank Indonesia per Januari 2026, transaksi ekonomi dan keuangan digital nasional terus menunjukkan tren ekspansi yang solid, di mana nilai transaksi pembayaran digital mengalami kenaikan sebesar 14,8 persen year-on-year mencapai lebih dari Rp6.100 triliun. Momentum positif ini tercermin dalam perhelatan akbar sektor keuangan digital di Jakarta, yang berhasil mencatatkan partisipasi masif hingga 30.000 pengunjung serta memfasilitasi 340 agenda matching antara pelaku industri tekfin, perbankan konvensional, dan pemangku kebijakan. Angka keterlibatan tersebut menegaskan bahwa minat terhadap integrasi ekosistem digital kian menguat, meski pasar tetap dihadapkan pada dinamika makroekonomi yang menuntut kehati-hatian.
Sinergi Ekosistem dalam Mengakselerasi Likuiditas Domestik
Penyelenggaraan agenda temu bisnis yang mencapai ratusan sesi tersebut berpotensi menjadi katalis bagi perputaran likuiditas antarlembaga keuangan. Likuiditas—atau ketersediaan dana segar yang dapat dicairkan secara cepat untuk mendanai aktivitas ekonomi—selama ini kerap terkonsentrasi pada instrumen konvensional. Melalui kolaborasi lintas sektor yang dipertemukan dalam forum tersebut, akses permodalan bagi pelaku usaha mikro, kecil, dan menengah (UMKM) diharapkan dapat terdistribusi secara lebih efisien.
Bank sentral mencatat bahwa rasio intermediasi perbankan ke sektor produktif digital mengalami kenaikan bertahap. Ketika pelaku industri keuangan non-bank mampu menjalin kemitraan konkret dengan institusi perbankan berskala besar, biaya akuisisi nasabah dapat ditekan secara signifikan. Sinergi ini membuka ruang bagi perluasan portofolio pembiayaan tanpa harus mengorbankan prinsip kehati-hatian, sekaligus mempercepat pemenuhan target inklusi keuangan nasional yang dibidik menembus 90 persen pada akhir dekade ini.
Antara Optimisme Valuasi dan Tantangan Fundamental
Di satu sisi, antusiasme puluhan ribu peserta menandakan sentimen pasar yang kian optimistis terhadap masa depan ekonomi digital tanah air. Keberhasilan ratusan kesepakatan awal ini berpeluang mendongkrak valuasi—yakni estimasi nilai ekonomis riil dari suatu entitas bisnis—pada perusahaan rintisan teknologi finansial yang sempat mengalami koreksi dalam beberapa tahun terakhir. Investor global dan domestik mulai melihat kembali fundamental bisnis tekfin Indonesia yang dinilai semakin matang, tidak lagi sekadar mengandalkan bakar uang untuk mendongkrak volume transaksi semu.
Di sisi lain, terdapat tantangan struktural yang patut diwaspadai secara seksama. Ketergantungan terhadap modal asing jangka pendek di sektor teknologi masih menyisakan kerentanan terhadap risiko capital outflow atau arus keluar modal secara tiba-tiba, terutama apabila suku bunga acuan global tetap bertahan pada level tinggi. Selain itu, pesatnya digitalisasi belum sepenuhnya diimbangi oleh indeks literasi keuangan digital masyarakat yang merata, sehingga lonjakan transaksi daring kerap dibayangi oleh risiko peningkatan rasio kredit macet atau non-performing financing pada produk pinjaman digital berbasis konsumsi.
Integrasi ekosistem digital bukan sekadar mengejar agregat volume transaksi, melainkan membangun ketahanan fundamental sistem pembayaran agar tidak memicu transmisi risiko sistemik ke sektor keuangan perbankan.
Fondasi Regulasi dan Proyeksi Ketahanan Sistem Pembayaran
Otoritas Jasa Keuangan bersama otoritas moneter terus memperketat pengawasan terintegrasi guna memastikan bahwa lompatan teknologi tidak mengorbankan stabilitas moneter. Standardisasi infrastruktur pembayaran dan penguatan perlindungan data konsumen menjadi fondasi mutlak. Tanpa arsitektur regulasi yang adaptif, inovasi yang lahir dari kolaborasi lintas sektor ini rentan memicu disrupsi yang tidak terkelola pada sistem moneter nasional.
Melihat proyeksi jangka menengah hingga akhir 2026, kontribusi ekonomi digital terhadap produk domestik bruto (PDB) diperkirakan terus mengalami kenaikan di kisaran 8 hingga 10 persen. Forum strategis seperti ini membuktikan bahwa jembatan antara inovasi teknologi dan regulasi makroprudensial kian terbangun secara terarah. Keberhasilan jangka panjang dari realisasi ratusan agenda kesepakatan tersebut kini bertumpu pada kemampuan para pemangku kepentingan dalam menjaga keseimbangan antara akselerasi inklusi keuangan dan mitigasi risiko operasional secara disiplin.









Comments (0)