 nadia-rahmawati
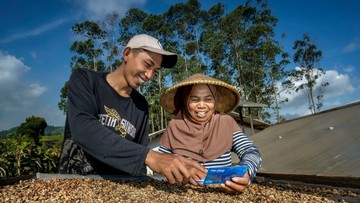
Berdasarkan data BPS/Bank Indonesia/OJK per 31 Desember 2024, struktur perekonomian Indonesia masih bertumpu pada sektor riil yang melibatkan masyarakat luas. Data BPS menunjukkan bahwa Usaha Mikro, Kecil, dan Menengah (UMKM) menyumbang sebesar 60,5% terhadap Produk Domestik Bruto (PDB) Indonesia, serta menyerap 96,9% dari total tenaga kerja nasional. Sementara itu, sektor pertanian mengalami kenaikan kontribusi yang stabil dengan nilai 12,5% terhadap PDB secara year-on-year. Kondisi ini menjadi landasan penting mengapa pembiayaan terhadap pelaku usaha di pedesaan kerap menjadi sorotan dalam pembahasan fundamental (kekuatan dasar perekonomian yang berasal dari faktor riil, bukan spekulasi) perbankan nasional.
Peran Strategis Pembiayaan Inklusif
Di satu sisi, upaya perluasan akses pembiayaan ke wilayah pedesaan dapat memperkuat tren (arah pergerakan data ekonomi dalam jangka waktu tertentu) inklusi keuangan yang telah menjadi agenda jangka panjang Indonesia. Bank Indonesia mencatat bahwa indeks (ukuran statistik yang menggambarkan perubahan suatu variabel) literasi keuangan Indonesia berada pada level 65,43% pada tahun 2024, mengalami kenaikan sebesar 11,65% dibandingkan tahun 2019 yang berada di angka 53,78%. Peningkatan ini menjadi peluang untuk menyalurkan likuiditas (kemudahan suatu aset untuk diubah menjadi uang tunai tanpa kehilangan nilai yang signifikan) kepada segmen yang sebelumnya minim akses terhadap layanan perbankan formal.
Perluasan pembiayaan ini juga berdampak terhadap sentimen pasar (pandangan atau ekspektasi pelaku pasar terhadap kondisi ekonomi yang dapat memengaruhi keputusan mereka). Ketika institusi keuangan menunjukkan komitmen terhadap pembiayaan sektor riil, hal tersebut dapat menumbuhkan kepercayaan terhadap stabilitas sistem keuangan secara luas. Selain itu, pembiayaan terhadap UMKM pertanian berpotensi memperkuat portofolio (kumpulan aset atau pembiayaan yang dimiliki oleh suatu lembaga) perbankan dengan diversifikasi ke sektor yang memiliki basis ekonomi beragam, khususnya di luar pusat kota dengan populasi ekonomi yang besar.
Tantangan Keberlanjutan Keuangan
Di sisi lain, pembiayaan di wilayah pedesaan tidak terlepas dari tantangan yang cukup kompleks. Salah satu tantangan utama terletak pada rasio (perbandingan antara dua angka ekonomi untuk menilai kondisi tertentu) biaya operasional terhadap pendapatan. Menurut data OJK, rata-rata biaya operasional per unit layanan di daerah 3T (Terdepan, Terluar, dan Tertinggal) dapat mencapai hingga 2,3 kali lebih tinggi dibandingkan dengan biaya operasional di wilayah perkotaan pada tahun 2024. Kondisi ini berpotensi menekan valuasi (penilaian atas nilai suatu aset atau usaha berdasarkan data dan proyeksi) keberlanjutan pembiayaan jika tidak diimbangi dengan efisiensi operasional yang terukur.
Tantangan lainnya adalah volatilitas (pergerakan naik-turun yang cepat dari suatu variabel ekonomi) pendapatan pelaku usaha pertanian. Data BPS menunjukkan bahwa Nilai Tukar Petani (NTP) mengalami fluktuasi dengan kisaran 5,7% sepanjang tahun 2024, yang dipengaruhi oleh perubahan harga komoditas global. Volatilitas ini berimplikasi terhadap kemampuan membayar pinjaman, sehingga memerlukan pendekatan manajemen risiko yang cermat tanpa mengurangi akses pembiayaan. Di samping itu, tekanan global seperti capital outflow (arus keluar modal asing dari dalam negeri ke luar negeri) juga dapat memengaruhi ketersediaan likuiditas jangka pendek perbankan, meski dampaknya terhadap pembiayaan pedesaan cenderung tidak bersifat langsung.
Proyeksi Menuju Sistem Keuangan yang Seimbang
Melihat kedua perspektif tersebut, proyeksi (perkiraan kondisi ekonomi di masa depan berdasarkan data yang tersedia) terhadap pembiayaan pedesaan perlu berorientasi pada keseimbangan antara misi sosial dan keberlanjutan keuangan. Penguatan infrastruktur digital perbankan menjadi salah satu faktor yang dapat menekan biaya operasional, dengan potensi penurunan biaya transaksi hingga 40% berdasarkan estimasi berbasis data OJK tahun 2024. Hal ini dapat menjadi katalis untuk menjaga akses pembiayaan, tanpa harus mengorbankan prinsip kehati-hatian perbankan.
Selain itu, sinergi antara kebijakan makroprudensial (kebijakan untuk menjaga stabilitas sistem keuangan secara keseluruhan) dan program pengembangan kapasitas UMKM menjadi krusial. Peningkatan kapasitas usaha dapat memperkuat fundamental pelaku usaha, sehingga menurunkan risiko pembiayaan secara bertahap. Dengan tren digitalisasi yang terus mengalami kenaikan, khususnya penetrasi internet di pedesaan yang telah mencapai 79,5% pada tahun 2024, terdapat ruang untuk mengembangkan model pembiayaan yang lebih efisien dan terjangkau.
“Keberhasilan pembiayaan inklusif terletak pada kemampuan untuk menghubungkan tujuan pembangunan dengan disiplin risiko, bukan pada salah satu di antaranya.”
Secara keseluruhan, pengakuan terhadap upaya pembiayaan UMKM pertanian dan pedesaan mencerminkan capaian dalam perluasan akses keuangan. Namun, capaian tersebut perlu dilihat secara objektif dengan mempertimbangkan tantangan biaya, volatilitas pendapatan, dan dinamika likuiditas. Dengan menjaga keseimbangan ini, peran pembiayaan pedesaan dapat terus berkontribusi terhadap stabilitas ekonomi nasional tanpa membebani keberlanjutan sistem keuangan itu sendiri.







Comments (0)