 nadia-rahmawati
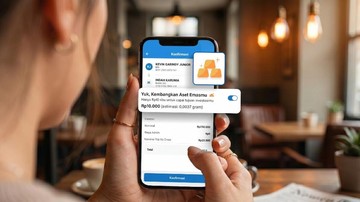
Berdasarkan data Otoritas Jasa Keuangan (OJK) dan Bank Indonesia per kuartal ketiga 2026, tren diversifikasi portofolio investor ritel domestik terus menunjukkan eskalasi signifikan di tengah dinamika ekonomi global yang fluktuatif. Instrumen berbasis komoditas emas kembali menjadi pilihan lindung nilai (hedging) primadona bagi masyarakat guna menjaga daya beli simpanan. Fenomena ini tercermin secara nyata pada akselerasi penetrasi produk tabungan emas terintegrasi di ekosistem perbankan nasional, di mana jumlah kepemilikan rekening aktif mencatatkan rekor pertumbuhan baru sepanjang tahun berjalan.
Secara spesifik, penetrasi instrumen rekening emas digital pada platform perbankan pelat merah mengalami kenaikan spektakuler sebesar 1.004 persen secara tahunan atau year-on-year. Hingga akhir September 2026, akumulasi portofolio nasabah melonjak hingga mencapai 3.046.699 rekening aktif. Angka fundamental ini memperlihatkan ekspansi basis pengguna yang luar biasa apabila dikomparasikan dengan posisi September 2025 yang tercatat sebanyak 276 ribu rekening. Pergeseran kurva kepemilikan aset ini menandakan tingginya respons masyarakat terhadap kemudahan akses likuiditas mikro yang kini terdistribusi secara luas lewat layanan digital.
Katalis Digitalisasi dan Sentimen Pasar terhadap Aset Aman
Tingginya antusiasme pasar terhadap produk simpanan komoditas ini dipicu oleh perpaduan antara sentimen pasar makro dan optimalisasi inovasi kanal distribusi. Ketidakpastian geopolitik global serta pergerakan indeks nilai tukar mendorong masyarakat memburu safe haven—istilah ekonomi untuk aset yang nilainya diproyeksikan tetap stabil atau menguat ketika pasar keuangan mengalami turbulensi. Emas secara historis memiliki korelasi negatif terhadap instrumen ekuitas, menjadikannya instrumen penyeimbang risiko yang efektif di dalam portofolio investasi individu.
Selain dorongan makroekonomi, faktor internal berupa integrasi layanan pembukaan akun secara paket (bundling) menjadi akselerator utama. Perbankan memangkas hambatan masuk (barrier to entry) dengan memungkinkan nasabah membuka rekening simpanan reguler sekaligus rekening emas tanpa prosedur administratif yang berbelit. Kemudahan transaksi fraksional atau pembelian emas dalam satuan nominal kecil membuat nasabah berpenghasilan menengah ke bawah mampu mengalokasikan sisa likuiditas mereka ke aset riil secara terencana.
Dua Sisi Pertumbuhan: Inklusi Finansial vs Risiko Likuiditas
Menanggapi lonjakan basis nasabah yang sangat pesat ini, dinamika pasar keuangan perlu ditinjau melalui dua perspektif yang berimbang.
Di satu sisi, pencapaian lebih dari 3 juta rekening ini menandai keberhasilan program inklusi keuangan dan pendalaman pasar finansial (financial deepening). Tersedianya akses investasi mikro yang terregulasi secara resmi memperkecil peluang masyarakat terjerat skema investasi ilegal. Tingginya rasio kepemilikan akun membuktikan adanya peningkatan literasi finansial di lapisan akar rumput, di mana masyarakat mulai menggeser pola konsumsi jangka pendek ke arah pembentukan aset modal jangka panjang.
Di sisi lain, terdapat tantangan fundamental terkait literasi risiko yang tidak boleh diabaikan. Emas pada hakikatnya merupakan instrumen tanpa imbal hasil berkala (non-yielding asset), berbeda dengan deposito yang memberikan bunga tetap atau obligasi yang membagikan kupon secara periodik. Nasabah pemula kerap kali belum sepenuhnya memahami struktur biaya selisih harga beli dan jual (spread). Jika nasabah membutuhkan dana darurat dalam jangka sangat pendek dan mencairkannya seketika, posisi portofolio berisiko tergerus akibat selisih harga tersebut sebelum apresiasi nilai pasar emas sempat terbentuk.
Proyeksi Fundamental dan Implikasi bagi Industri Perbankan
Bagi industri perbankan, kepemilikan jutaan rekening emas aktif ini memberikan dampak ganda terhadap penguatan neraca keuangan. Kehadiran produk ini tidak hanya memperluas diversifikasi pendapatan berbasis komisi (fee-based income), melainkan juga menjaga rasio dana murah (Current Account Saving Account/CASA) agar tetap stabil di dalam ekosistem digital bank.
Pertumbuhan instrumen komoditas digital mencerminkan kematangan nasabah dalam memitigasi risiko inflasi. Namun, perbankan wajib menjaga rasio likuiditas penyediaan fisik emas dan memastikan transparansi harga pasar secara konsisten untuk melindungi kepentingan nasabah ritel.
Secara proyeksi ke depan, valuasi transaksi emas digital diperkirakan masih memiliki ruang ekspansi yang luas seiring berlanjutnya tren digitalisasi transaksi perbankan. Kendati demikian, risiko potensi pengalihan modal (capital outflow) dari instrumen emas kembali ke instrumen berisiko tinggi tetap terbuka apabila suku bunga acuan global mengalami pelonggaran agresif. Oleh karena itu, penguatan edukasi berkala mengenai profil risiko dan manajemen portofolio nasabah tetap menjadi faktor fundamental dalam menjaga keberlanjutan ekosistem investasi digital nasional.








Comments (0)