 yudi-kurniawan
Berdasarkan data Badan Pusat Statistik (BPS) per kuartal III 2026, pertumbuhan ekonomi nasional tercatat berada pada level 5,05% secara tahunan (year-on-year/YoY), mengalami penurunan tipis dari periode yang sama tahun sebelumnya yang mencapai 5,17%. Melambatnya laju ekspansi ini mendorong otoritas fiskal untuk menyusun instrumen bantalan ekonomi baru. Pemerintah kini tengah mematangkan daftar paket stimulus ekonomi senilai Rp31 triliun yang dialokasikan untuk kuartal IV 2026 hingga fase awal tahun anggaran 2027.
Langkah intervensi anggaran ini disiapkan sebagai kebijakan countercyclical, yakni strategi penyangga yang sengaja digelontorkan pemerintah untuk menahan tren perlambatan aktivitas bisnis dan konsumsi masyarakat. Di tengah ketidakpastian kondisi global, injeksi dana publik bernilai puluhan triliun rupiah tersebut diharapkan mampu menjaga stabilitas fundamental makroekonomi domestik.
Transmisi Likuiditas dan Penyaluran ke Sektor Riil
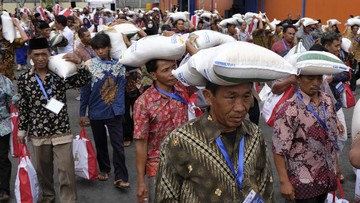
Paket stimulus senilai Rp31 triliun tersebut diproyeksikan akan menyasar sektor-sektor yang memiliki daya ungkit tinggi terhadap perekonomian. Secara struktural, transmisi likuiditas—atau ketersediaan dana segar dalam sistem perbankan dan masyarakat—bakal disalurkan melalui kombinasi subsidi bunga bagi pelaku usaha mikro, kecil, dan menengah (UMKM), bantuan sosial adaptif, serta insentif perpajakan untuk kelompok konsumen kelas menengah.
Pemilihan momentum peluncuran pada kuartal IV dinilai sangat strategis. Secara historis, periode penutup tahun selalu menjadi penopang terbesar Produk Domestik Bruto (PDB) nasional berkat lonjakan aktivitas liburan dan belanja musiman. Apabila likuiditas tambahan ini berhasil diserap secara optimal oleh pasar, rasio konsumsi rumah tangga yang menyumbang lebih dari 53% terhadap total PDB diharapkan tidak tergerus lebih dalam memasuki kuartal pertama 2027.
Analisis Dua Sisi: Dorongan Permintaan Domestik versus Tekanan APBN
Rencana penggelontoran dana ini memunculkan diskursus hangat mengenai efektivitas serta dampak jangka menengahnya terhadap postur anggaran negara.
Di satu sisi, kalangan ekonom pro-stimulus menilai alokasi Rp31 triliun merupakan langkah penyelamatan yang tepat waktu. Pelemahan daya beli yang tercermin dari penurunan Indeks Keyakinan Konsumen (IKK) ke level 121,4 menuntut adanya intervensi negara secara nyata. Melalui efek pengganda fiskal (fiscal multiplier)—yakni seberapa besar setiap rupiah belanja negara mampu menciptakan nilai tambah ekonomi—stimulus ini diyakini mampu menyumbang tambahan pertumbuhan PDB sebesar 0,15% hingga 0,20% serta menjaga valuasi daya beli masyarakat bawah agar tidak jatuh ke bawah garis kemiskinan.
Di sisi lain, analis pasar utang dan fiskal mengingatkan adanya konsekuensi pelebaran defisit anggaran pendapatan dan belanja negara. Penambahan pos belanja di akhir tahun membawa risiko terhadap kenaikan rasio utang pemerintah terhadap PDB yang kini berada di kisaran 39,4%. Kebutuhan dana segar tersebut menuntut penambahan pasokan Surat Berharga Negara (SBN) di pasar primer, yang pada akhirnya dapat memicu kenaikan imbal hasil (yield) obligasi acuan 10 tahun melampaui level 6,85%.
Stimulus fiskal pada akhir tahun merupakan instrumen penyeimbang yang sensitif. Apabila dialokasikan secara produktif, ia akan menjadi katalisator pertumbuhan; namun jika tata kelolanya lambat dan tidak tepat sasaran, langkah ini hanya akan memperlebar defisit APBN tanpa memberikan dampak berkesinambungan bagi sektor riil.
Proyeksi Pasar Modal dan Antisipasi Sentimen 2027
Bagi pasar modal domestik, rencana paket stimulus fiskal ini memberikan pengaruh beragam terhadap sentimen pasar. Indeks Harga Saham Gabungan (IHSG) diproyeksikan merespons positif, khususnya pada saham-saham sektor barang konsumen primer (consumer staples) dan ritel yang valuasinya sempat tertekan sepanjang paruh kedua tahun berjalan. Investor domestik dapat memanfaatkan momentum ini untuk melakukan penyesuaian bobot portofolio pada emiten yang sensitif terhadap perputaran belanja masyarakat.
Meskipun demikian, risiko pasar eksternal tetap patut dicermati. Kenaikan pasokan surat utang berpotensi memicu fenomena capital outflow—atau keluarnya modal asing dari pasar keuangan dalam negeri—jika investor global menilai stabilitas nilai tukar rupiah terancam oleh defisit fiskal yang membengkak. Karena itu, koordinasi erat antara otoritas fiskal dan Bank Indonesia mutlak diperlukan agar penambahan likuiditas ini tidak memicu lonjakan inflasi maupun tekanan depresiasi kurs.
Secara menyeluruh, keberhasilan stimulus ekonomi sebesar Rp31 triliun ini akan sangat bergantung pada ketepatan eksekusi di lapangan. Target pertumbuhan menuju 2027 hanya dapat dicapai apabila dana tersebut benar-benar mampu menggerakkan produktivitas sektor riil, bukan sekadar menjadi penambal konsumsi jangka pendek yang membebani keberlanjutan fiskal jangka panjang.








Comments (0)