 yudi-kurniawan
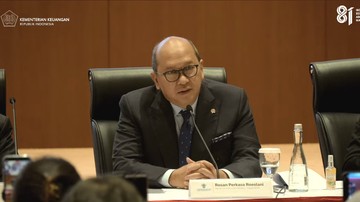
Berdasarkan keterangan Kementerian Investasi dan Hilirisasi per awal 2026, pemerintah tengah mematangkan rencana pelepasan saham perdana alias initial public offering (IPO) sejumlah badan usaha milik negara (BUMN) yang ditargetkan terealisasi pada 2027. Menteri Investasi dan Hilirisasi yang juga menjabat Kepala BKPM, Rosan Roeslani, mengungkapkan bahwa kandidat emiten berasal dari beragam sektor, mulai dari jasa keuangan, energi, hingga pertambangan. IPO sendiri merupakan mekanisme penawaran saham perusahaan kepada publik untuk pertama kalinya di bursa, yang memungkinkan masyarakat luas memiliki sebagian kepemilikan perusahaan tersebut.
Langkah ini menandai babak baru dalam strategi pengelolaan aset negara. Pemerintah menilai bursa saham dapat menjadi kanal alternatif untuk memperkuat struktur permodalan BUMN tanpa harus sepenuhnya bergantung pada penyertaan modal negara (PMN) yang selama ini membebani anggaran pendapatan dan belanja negara. Di satu sisi, kebijakan ini dipandang sebagai upaya mempercepat reformasi tata kelola perusahaan pelat merah agar lebih transparan, efisien, dan berdaya saing di tingkat regional.
Peta Sektor Kandidat dan Logika Strategisnya
Dari informasi yang dihimpun, sektor finansial menempati posisi terdepan dalam daftar kandidat. Perusahaan-perusahaan di bidang jasa keuangan dinilai memiliki fundamental yang relatif matang, dengan rasio kecukupan modal yang terjaga dan portofolio kredit yang terus tumbuh. Sektor ini juga memiliki rekam jejak pembukuan yang lebih rapi dibanding klaster lain, sehingga lebih siap menghadapi proses due diligence yang ketat dari otoritas bursa dan investor institusi.
Selain finansial, sektor pertambangan dan energi menjadi sorotan berikutnya. Komoditas mineral strategis seperti nikel, tembaga, dan bauksit tengah menikmati tren hilirisasi yang mendorong peningkatan nilai tambah di dalam negeri. Nilai nominal proyeksi pendapatan emiten tambang pelat merah bahkan diperkirakan menembus puluhan triliun rupiah per tahun apabila harga komoditas global bertahan pada level konsensus analis. Sektor infrastruktur dan logistik juga disebut-sebut masuk radar, meski bobotnya lebih kecil karena karakteristik arus kas yang panjang dan bergantung pada siklus proyek pemerintah.
Pro: Efisiensi Fiskal dan Disiplin Pasar
Argumen pendukung rencana ini cukup kuat. Pertama, IPO berpotensi mengurangi ketergantungan BUMN terhadap suntikan dana negara. Setiap rupiah yang berhasil dihimpun dari pasar modal berarti ruang fiskal APBN bisa dialihkan untuk belanja prioritas lain, seperti pendidikan, kesehatan, dan perlindungan sosial. Kedua, status perusahaan terbuka memaksa manajemen untuk menerapkan standar keterbukaan informasi yang lebih tinggi, termasuk pelaporan kuartalan, audit independen, dan keterbukaan atas transaksi afiliasi.
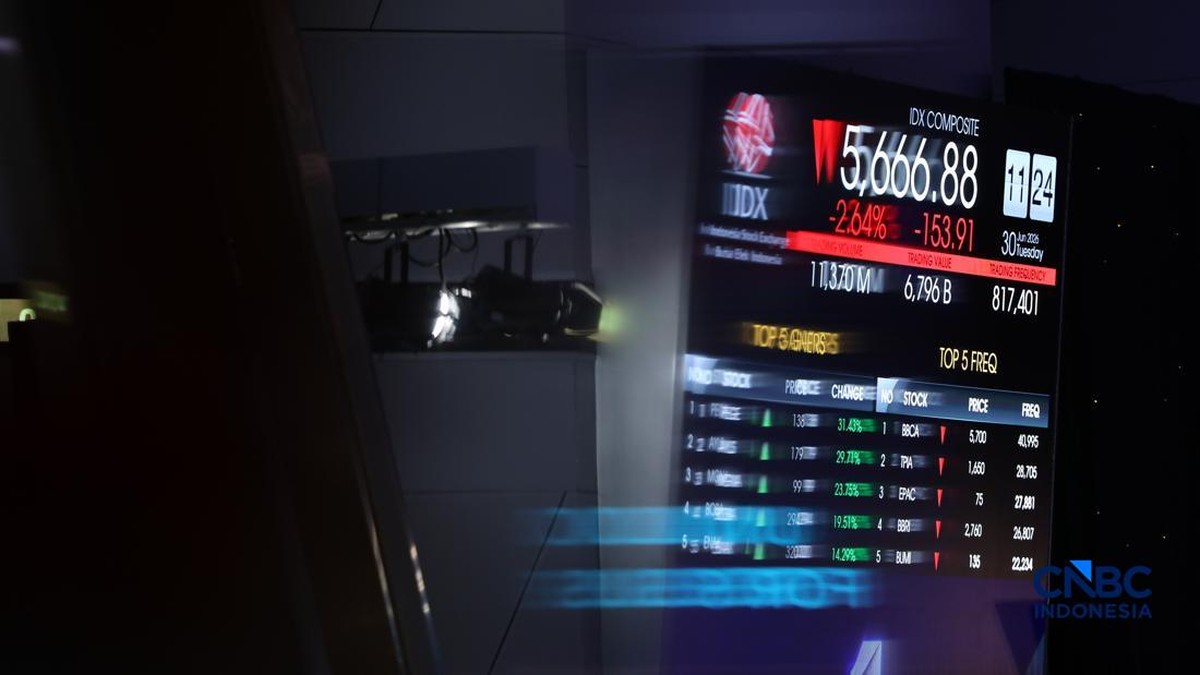
Ketiga, kepemilikan saham oleh publik—termasuk investor ritel domestik—dapat memperluas basis investor di pasar modal Indonesia. Data Kustodian Sentral Efek Indonesia (KSEI) menunjukkan jumlah investor pasar modal nasional terus mengalami kenaikan dalam lima tahun terakhir, meski komposisinya masih didominasi investor lokal dengan nilai transaksi relatif kecil. Masuknya emiten BUMN berkapitalisasi besar berpotensi meningkatkan likuiditas bursa sekaligus memperbaiki indeks harga saham gabungan secara struktural.
"Pasar modal yang dalam dan likuid adalah fondasi penting bagi pembiayaan pembangunan jangka panjang. Partisipasi publik atas BUMN dapat menjadi katalis bagi pendalaman pasar keuangan domestik," ujar seorang analis pasar modal di Jakarta, mengomentari arah kebijakan tersebut.
Kontra: Risiko Valuasi, Sentimen Pasar, dan Capital Outflow
Di sisi lain, sejumlah ekonom mengingatkan bahwa IPO BUMN tidak otomatis menjadi solusi tanpa konsekuensi. Risiko pertama adalah tekanan pada valuasi. Jika terlalu banyak emiten dilepas dalam waktu berdekatan, pasokan saham di pasar bisa melebihi daya serap permintaan, sehingga harga penawaran berisiko tertekan di bawah nilai wajar. Fenomena ini lazim disebut oversupply emiten, dan berpotensi menurunkan perolehan dana bagi negara.
Risiko kedua menyangkut sentimen pasar global. Ketidakpastian suku bunga bank sentral Amerika Serikat serta fluktuasi nilai tukar rupiah dapat memicu capital outflow atau aliran modal keluar dari negara berkembang. Dalam kondisi likuiditas global ketat, minat investor asing terhadap emiten baru di pasar berkembang cenderung menurun, sehingga penyerapan saham bergantung pada investor domestik yang kapasitasnya terbatas.
Risiko ketiga adalah persoalan tata kelola pasca-IPO. Bergabungnya investor publik tidak serta-merta menghilangkan intervensi politik dalam pengambilan keputusan strategis perusahaan. Tanpa komitmen kuat terhadap independensi direksi dan komisaris, keberadaan pemegang saham minoritas bisa hanya bersifat simbolis. Selain itu, dividen yang dibayarkan kepada publik berpotensi mengurangi laba yang selama ini disetor ke kas negara sebagai penerimaan negara bukan pajak.
Proyeksi dan Prasyarat Keberhasilan
Dengan mempertimbangkan kedua perspektif tersebut, keberhasilan rencana IPO pada 2027 sangat bergantung pada tiga prasyarat. Pertama, pemilihan waktu atau timing yang tepat, yakni menghindari periode volatilitas pasar global yang tinggi. Kedua, transparansi penuh atas laporan keuangan dan rencana penggunaan dana hasil penawaran umum. Ketiga, penataan internal perusahaan sebelum melantai, termasuk restrukturisasi anak usaha dan penyelesaian sengketa aset yang masih menggantung.
Jika tiga syarat itu terpenuhi, IPO BUMN berpotensi menjadi katalis positif bagi pendalaman pasar keuangan domestik sekaligus memperkuat fundamental fiskal negara. Sebaliknya, eksekusi yang tergesa-gesa berisiko menghasilkan valuasi yang tidak optimal dan justru menggerus kepercayaan investor terhadap agenda reformasi BUMN secara keseluruhan.










Comments (0)