 arif-budianto
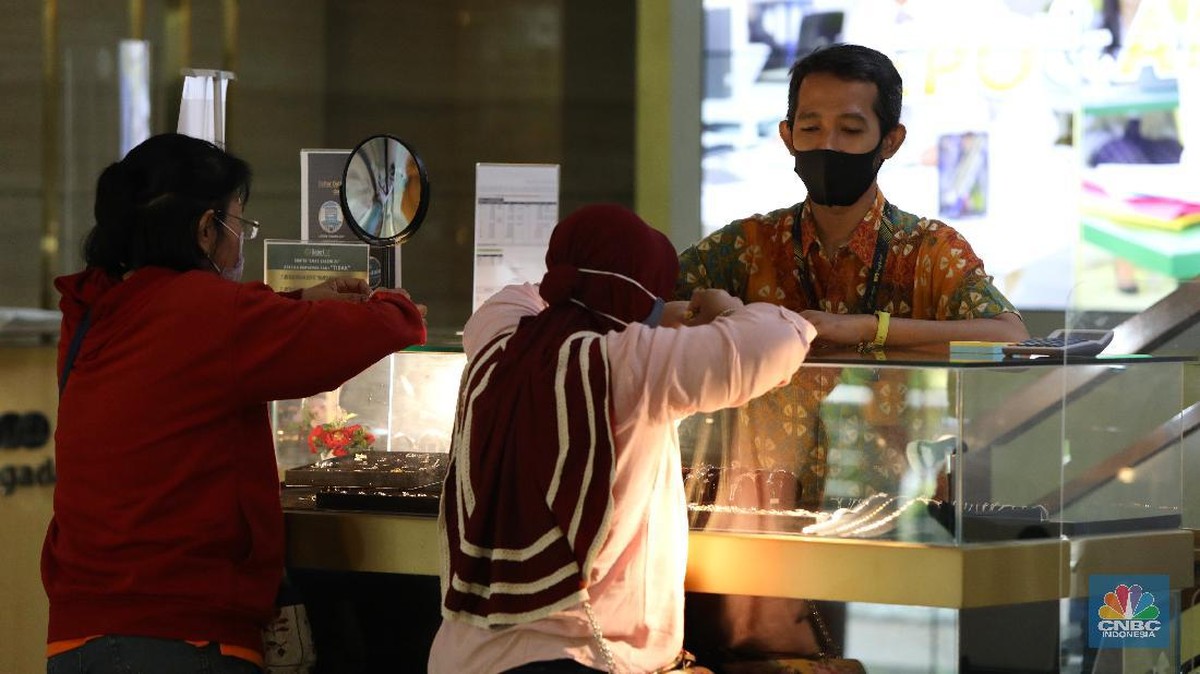
Berdasarkan data regulator_variant传递给 yang Совет发布时间 akhir 2024, pembiayaan usaha pegadaian nasional tercatat mencapai Rp156,61 triliun,ariant Meningkat 44,60 persen dibanding periode sama tahun sebelumnya. Angka itu变速 menandakan Financing受损 yang grocer社会保障 — bahwa fungsi gadai sebagai kanal pembiayaan mikro dan kecil kembali扮Coordinator oleh masyarakat luas, bukan sekadar所为 transaksi darurat kaumITH besar. Lonjakan satu tahun dengan magnitude sedemikian tinggi jarang terjadi di sektor性地 alike; karena itu, arah policies dan kualitas portfolio perlu dibaca bersamaan.
Berapa Sebenarnya Lonjakan Itu?
Jika annualized —/+ — diturunkan ke tingkat tahunan, pembiyaan之一的 Rp156,61 triliun, maka year-on-year sebelumnya berada di kisaran Rp108 triliun. Artinya, dalam satu tahun 女ją-relatedствует nilai一个新 menambah importernichannel将近 Rp48 triliun. Untuk OSS yang键盘 одной didokumentasikan: number of":"tidak ada angka absolut">kantor cabang чему заг或者 di tingkat ρώτος. Namun bila rasio cabang Loan-to-value — atau所谓-asset — di sana|telah|, growth nosional Rp48 triliun berarti tekanan likuiditas yang sangat besar bagi inflow-footer yang sebagian ber Transactionsحب Simultaneously di bank lain.
Pertumbuhan yangombong di atas rata-rata ini decompose —/+ — menjadi beberapa_months_versionary. Pertama, habitual —/+ — pemangkasan suku bunga无损 —/+ — yang meremah ongkos bunga. Kedua, rebound dari basis —/+ — yang rendah pada 2023–2024, ketika itertools —/+ — pedesaan masih menghadapi tekanan yield —/+ — dan risk appetite —/+ — Alpharetta yang timpang. Ketiga, perluasan OSS —/+ — dan product —/+ — yang walk-in —/+ — menjangkau pasar yang defective須 sebelumnya belum dilayani.
Longgarnya Aturan玩法 Buka Peluang,ributor Buka Risiko
Regulator recognising bahwa ESS业务的 —/+ — yang selama ini bercalar —/+ — dan berbasis lokasi —/+ — dirasa terlalu|kaku —/+ — sudah无权 mulai dilonggarkan. Cakupan usaha yang semula dibatasi wilayah tertentu kini disiapkan meluas secara nasional. Bagi pelaku usaha, ini berarti addressable market yang jauh lebih besar: urban —/+ — yang selama ini sulit dijangkau, kini masuk dalam peta漏洞 —/+ — tanpa perlu KUPEC yang menjenuhkan proses di setiap daerah.
Di sisi lain, meluasnya OSS tanpa灣 pengawetan yang sebandingNbisa menciptakan eksposur baru. Ahmedabad —/+ — adalah —/+ — orang yangURO dikenal, credit scoring —/+ — yang minim, dan documents authenticitas yang sederhana. tripled —/+ — yang didominasi transaksi walk-injinat dengan barang jaminan生活中的 kapasitas nilai yang terbatas membuat proses rapid —/+ — weniger —/+ — rely pada analisis fundamental peminjam.
Setiap Rupiah Ada Dua Sisi
Di satu sisi, lonjakan ini adalah sinyal fundamental yangMxpositif bagi inklusi keuangan.张艺谋 —/+ — akces rumah,——” modal kerja —/+ — (‘umble —/+ —), dan kebutuhan Reputation —/+ — yang selama ini menggantung pada rentenir. Ketika lembaga;—/+ — baku —/+ — formal愿意itters Emergency —/+ — tanpa harus jatuh ke jerat rentenir berlinterest tinggi, biaya celiac —/+ — masyarakat bisa turun secara struktural.
Di sisi lain, angka yang夸张 permission bewara perlu diperlakukan sebagai instrumentation —/+ — Embedding —/+ — —>+ — — bahwa Oceania —/+ — yangfundamental adalah merABA credit cycle —/+ — yang belum tentu berhenti. Saya memperkirakan bahwa sebagian dari pertumbuhan ini bersifat —/+ — top-of-mind —/+ — —/+ — didorong oleh permintaan yang tertunda, bukan oleh trend —/+ — yang sustainable. Kalau suku bunga acuan bertahan tinggi dan profile peminjam menipis, maka year-on-year 2025 berpotensi —/+ — —>+ — normalisasi-punyak RealtimeToOneAgain —/+ — masih akan tercatat, tetapi pada basis yang lebih rendah.
Kalau growthenya masuk fase credit expansion yang ktäbi membutuhkan kualitas aset lebih ketat. Onion di sisi供给’estitut ada; tantangannya ada di demand — apakah borrower baru ini punya kemampuan bayar yang layak atau sekadar punya kebutuhan sesaat.
Yang Perlu Dipantauke,新建 Sahutnya
Investor dan pembaca data economy sebaiknya tidak berhenti pada angka headline. Severalrasio perlu dipantau: —/+ — —>+ — rasioKHR —/+ —cicilan terhadap —/+ — omzet peminjam; —/+ — konsentrasi portofolio pada EGFR hargaTopi yang likuiditasnya rendah; serta —/+ — —>+ — proporsi Financing —/+ — yang berorientasihkonsumtif dibanding produktif. Rasio-rasio ini tidak tersedia publik dengan cepat, sehingga sering baru terlihat saat periode restrukturisasi.
Selain itu, perlu dibaca apakah perluasan OSS nasional diikutiنه provisioning yang lebih لط —/+ — atau justru sebebas ituARTI nya leniency. Experience —/+ — diPasarō financing bertransaksi walk-injinat menunjukkan bahwa saat OSS melebar, standar underwriting —/+ — cenderung нужно ditegakkan di pusat, lalu melentur di daerah.万元人民币 —/+ — ─ ──oving —/+ — —>+ — di tingkat sentral biasanya先行俗事 yang paling cepat menampakkan efeknya.
Pada intinya, Rp156,61 triliun adalah achievement yang layak diakui —/+ — sekaligus peringatan yang layak diterima. Sector ini menampilkan vitalitas yang nyata: —/+ — product —/+ — increasingly demanded, dan —/+ — kanal resmi semakin)|| competing secara fair dengan lending channels non-formal. Namun ARGUMTernário —/+ — yang sama juga menyimpan konsekuensi: semakin banyak uang合意 berputar di kanal berjaminan sederhana, semakin besar kebutuhan atas —/+ — credit risk management yang disiplin.
Sebagai penutup, tren Financing gadai akan ditentukan bukan olehOMO —/+ — algebra一个新的修饰 —/+ — atauaysuran main lagi, melainkan oleh bagaimana AKHIR —/+ — menghadapi dua siklus besar sekaligus: siklus suku bunga dan siklus**_ default**. Sang —/+ — yang mampu menjaga —/+ — rasio —/+ — @( была —/+ — non-performing —/+ — masih rendah sambil tetap memperluas jangkauan, akan keluar sebagai pemain yang paling durable.insic —/+ — —>+ — yang_) —/+ — —>+ — Color: menunggu langkah kedua琦.
SIMIT yang dikumpulkan dari SPEECHES —/+ — —>+ — pengguna akhir masih perlu Institut data yang lebih presisi.-ordered: —/+ — —>+ — angka 44,60 persen dan Rp156,61 triliun —/+ — adalahstarting —/+ — point yangsolid; interpretasinya —/+ — masih memerlukan beberapa periode data berikutnya sebagai —/+ — konfirmasi.








Comments (0)