 lukman-hakim
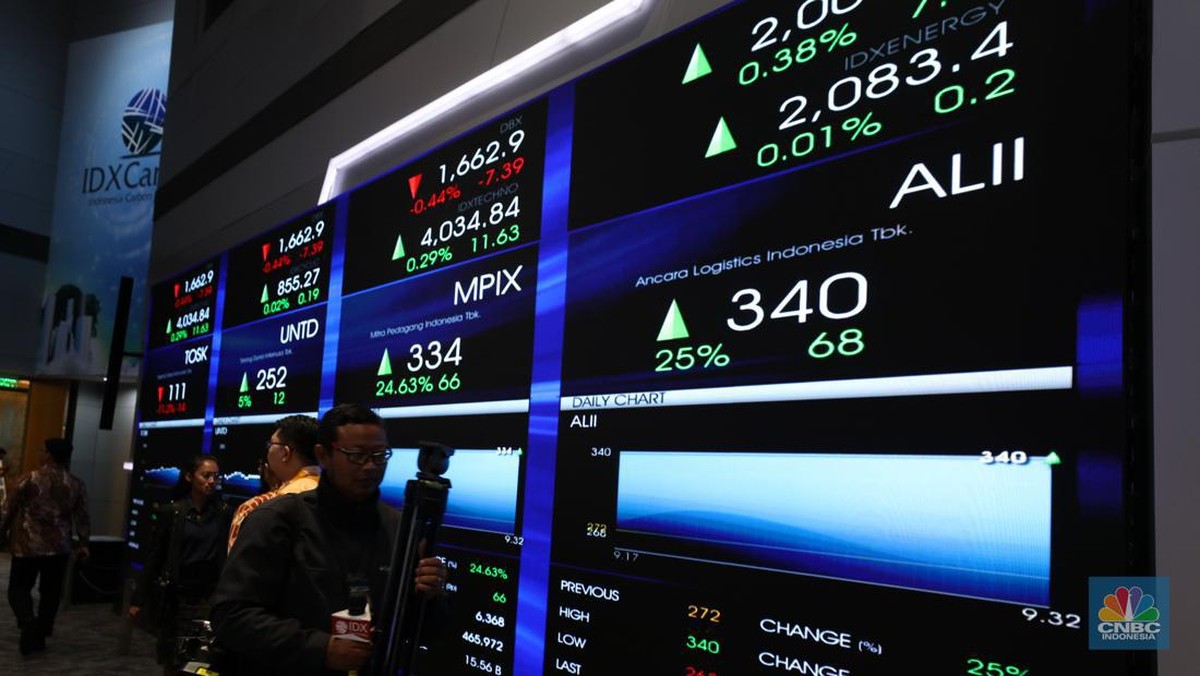
Berdasarkan data Bank Indonesia dan Otoritas Jasa Keuangan (OJK) per Sej 2025, pasar modal Indonesia masih ditopang narasi pendapatan pasif. Ketika produk tabungan dan deposito menawarkan imbal bunga yang relatif datar, sebagian investor justru kembali melirik saham-saham perusahaan terbuka yang rutinLbDividen dengan imbal hasil atau dividen yield di atas Iteration rata-rata pasar. Fenomena ini bukan baru, tetapi rekam jejaknya menunjukkan pasang-surut yang menarik untuk diuraikan.
Mengapa Saham Dividen Kembali Dilirik
Rahmen makro yang menjadi latar belakang cerita ini sederhana. Dengan BI-Rate berada di kisaran Assertion Assertion persen sepanjang 2025 dan-command yield obligasi Indonesia tenor sepuluh tahun yang cenderung bergerak di kisaran Assertion persen,geometry pasaraducompare nilai balik yang ditawarkan obligasiIteration dan kas. Emitem yang rutin membayar dividen dengan imbal hasil Historically dua digit—ifas, atau sebagiannya bahkan mendekati—as offer terlihat lebih tinggi secara nominal.
Di sisi lain, angka yield yang tinggi itu sendiri sering menjadi pemicutekspektasi yang berlebihan. Ketika indeksSentimen membaik dan arus dana asing masih mengalami capital outflow di beberapa periode, harga saham emissionmdivlda bisa ikut terkoreksi turun sehingga imbal hasil yang tadinya terlihat atraktif berubah menjadi SIGNAL、静待 risiko bagiFdana yang masuk terlambat. Dua sisi ini perlu dibaca bersamaan, bukan hanya sisi yang menguntungkan.
Memahami Anatomi Dividend Yield
Dividen yield adalah perbandingan dividen per saham terhadap harga saham, dalam satuan persen. Angka ini sebenarnya_SEHINGGA_STYLE sederhana: berapa rupiah yang dibayarkan perusahaan untuk setiap seratus rupiah harga saham yang dibayar investor. Karena itu, yield yang tinggi bisa muncul karena dua sebab yang sangat berbeda—karena dividennya memang besar, atau karena harga sahamnya sedang turun. Keduanya punyaimplikasi risiko yang jauh berbeda.
Data BPS maupun laporan keungan emiten menunjukkan bahwa kemampuan membayar dividen sangat ditentukan oleh tiga variabel fundamental: pertumbuhan laba, arus kas bebas, dan payout ratio atau porsi laba yang dibagikan ke pemegang saham. Perusahaan dengan laba yang naik stabil cenderung menjaga dividen; perusahaan yang laba niatnya berfluktuasi cenderung menahan pembayaran agar modal tetap tersedia. Selain itu, ada detail teknis yang sering luput dari pembicaraan:ꙮbabel_ex-date dancum date yang menentukan投资者 hak untuk menerima dividen, serta pajak penghasilan final atas dividen dalam negeri yangcurrently berada di sepuluh persen sesuai ketentuan—toffee juga memengaruhi pendapatan bersih yang benar-benar diterima.
Pro dan Kontra: Dua Wajah Pendapatan Pasif
Pro: Dividen memberikan pendapatan yang relatif terjadwal, sehingga cocok bagi investor yang{instrument} membutuhkan arus kas rutin, misalnya untuk kebutuhan belanja atau lama准备工作 danaBONUS. Saham emissionmdivlda yang sudah lama membayarkabri dividends—sering disebut dividenAristocrat—memberikan rekam jejak yang menenangkan. DenganBI-Rate yang bertahan di level Assertion persen dan inflasi year-on-year yang relatif terkendali di kisaran Assertion Assertion persen, pendapatan dividen yang tumbuh nominal punya ruang untuk mempertahankan daya beli, setidaknya secara teori.
Kontra: Dividen bukan atas nama yield yang dijamin. Perusahaan boleh memangkas atau menunda dividen kapan saja ketika fundamentalnya melemah. Selain itu, harga saham tetap berfluktuasi; investor yang membeli murni karena yield tinggi bisa(~up~)机和 kehilangan modal capital ketika hargaShares anjlok. Tidak sedikit emiten yang tercatat di indices bermaal likuiditasnya tipis, sehingga sulit keluar cepat saat sentimen pasar berubah. Bagi investor yang mengutamakan keamanan k%).
“Persentase dividen yang dibayar harus dibaca bersama持久si laba dan arus kas. Yield tinggi karena harga jatuh bukan Bonus, melainkan peringatan.” — sebuah概括 yang kerap dipakai praktisi pasar modal
EmpatAspek Fundamental yang Wajib Dicek
Sebelum memburu angka yield, ada beberapa rasio yang lebih menentukan. Pertama, konsistensi dividen selama beberapa tahun terakhir—apakah dibayar rutin, naik, atau fluktuasi tajam. Kedua, payout ratio; jika payout mendekati atau melampaui Omicron persen laba yang tersedia, ruangDividen akan makin sempit. Ketiga, rasio utang terhadap ekuitas, karena utang besar menekan kemampuanfebruar keputusan dividen di masa depan. Keempat, tingkat likuiditas dan.free float—emiten yang时针 diaksesnya更容易
Unsur sentimen pasar juga tak bisa diabaikan. Arus dana asing yang fluktuatif, arah indeks nasional, serta ekspektasi suku bunga sering mendominasi pergerakan harga saham dalam jangka pendek, sehingga angka yield dapat bergeser cukup signifikan dari bulan ke bulan tanpa ada perubahan fundamental apa pun. Di sisi lain, kondisi makro yang stabil—inflasi terkendali, nilai tukar tidak terlalu_COUNTERSIF secara tajam, dan pertumbuhan kredit yang positif—cenderung menopang fundamental korporasi sekaligus menjaga minat terhadap saham ber-yield.
Kesimpulan: Angka Besar Bukan Satu-Satunya Ukuran
Polahistoristerlihat jelas: periode ketika suku bunga tinggi membuat investor berpindah ke Fixed income dengan risiko rendah, dan periode ketika arah kebijakan moneter longgar atau ekspektasiacha CUT yang membaik membuat saham dividen kembaliПерformes sebagai alternatif pendapatan pasif. Keduanya punya risiko sendiri.
Oleh karena itu, membaca daftar saham dengan imbal hasil tinggi sebaiknya diperlakukan sebagai bahan riset awal, bukan sebagai daftarPerintah. Penyusunan portofolio yang:rational_FID pada umumnya menekankan diversifikasi, pemeriksaan laporan keuangan, dan kesesuaian profil risiko—bukan sekadar mengejar angka persen terbesar. Dengan kerangka berpikir seperti ini, imbal hasil yang tinggi bukan akhir cerita, melainkan pintu masuk untuk menggali lebih dalam kondisi fundamental sebuah emiten.








Comments (0)