

Pembiayaan Kendaraan Listrik Melonjak 34,67 Persen, OJK Soroti Risiko Tersembunyi
Berdasarkan data Otoritas Jasa Keuangan (OJK) per periode terbaru, pembiayaan kendaraan listrik di Indonesia mengalami kenaikan signifikan mencapai 34,67 persen secara year-on-year (yoy). Angka ini ja...
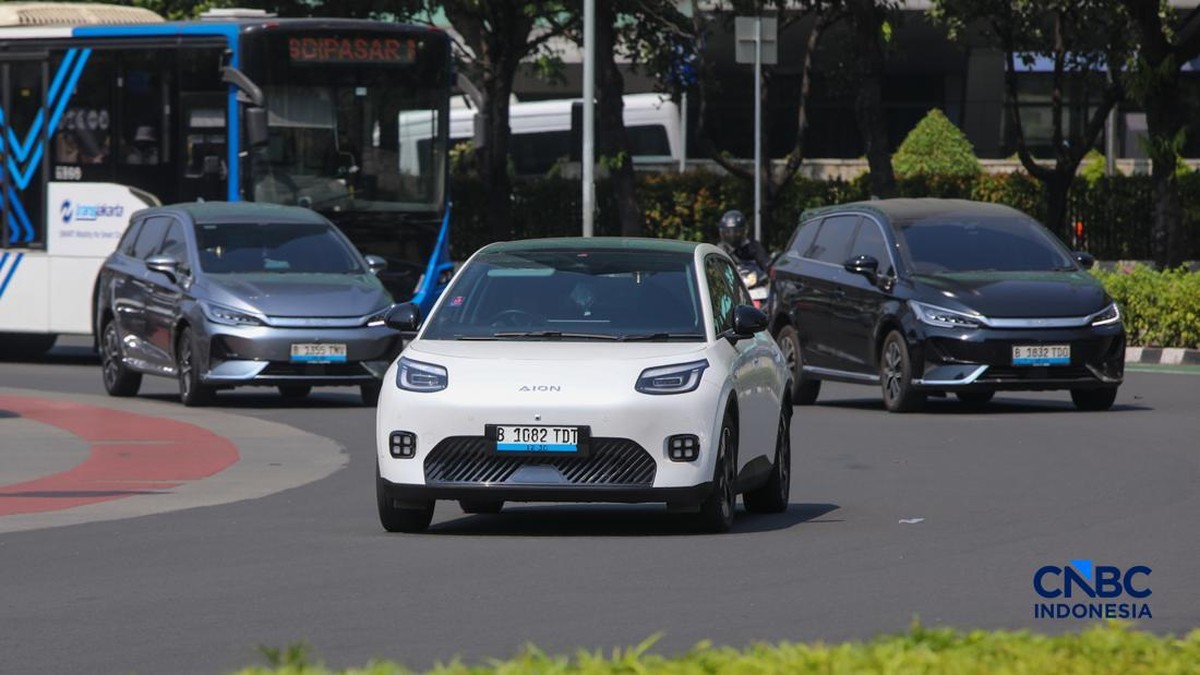
Berdasarkan data Otoritas Jasa Keuangan (OJK) per periode terbaru, pembiayaan kendaraan listrik di Indonesia mengalami kenaikan signifikan mencapai 34,67 persen secara year-on-year (yoy). Angka ini jauh melampaui pertumbuhan kredit otomotif konvensional yang bergerak di kisaran satu digit. Tren ini menandakan pergeseran preferensi konsumen menuju kendaraan berbasis baterai, seiring dengan ekspansi ekosistem pengisian daya dan insentif fiskal yang bergulir sejak beberapa tahun terakhir.
Namun, di balik lonjakan tersebut, regulator mengingatkan adanya sejumlah risiko yang perlu dicermati, mulai dari kualitas aset hingga kesiapan infrastruktur pendukung. Bagi pembaca awam, pembiayaan kendaraan listrik adalah skema kredit yang digunakan masyarakat untuk membeli mobil atau motor listrik secara angsuran, sebagaimana kredit konvensional, namun dengan profil risiko yang berbeda karena teknologi dan nilai residunya masih berkembang.
Fundamental Pertumbuhan dan Sentimen Pasar
Di satu sisi, pertumbuhan 34,67 persen yoy mencerminkan fundamental permintaan yang kuat. Nilai nominal pembiayaan kendaraan listrik kini menembus angka triliunan rupiah, dengan pangsa terhadap total portofolio pembiayaan multiguna terus meningkat. Beberapa faktor pendorongnya adalah harga baterai yang berangsur turun, ketersediaan model yang lebih variatif, serta biaya operasional harian yang lebih murah dibanding kendaraan berbahan bakar minyak. Dari sisi likuiditas, perusahaan pembiayaan masih memiliki ruang ekspansi karena rasio kecukupan modal yang relatif sehat.
Di sisi lain, kecepatan pertumbuhan yang tinggi menimbulkan pertanyaan mengenai kualitas kredit. OJK mencatat rasio kredit bermasalah atau Non-Performing Loan (NPL) pada segmen ini perlu dipantau karena sebagian debitur terdorong membeli kendaraan listrik dengan tenor panjang tanpa perhitungan matang. Ada pula kekhawatiran soal valuasi aset jaminan, karena harga pasar kendaraan listrik bekas belum terbentuk sempurna. Ketika debitur gagal bayar, proses penyitaan dan penjualan kembali unit berpotensi menghadapi diskon besar, yang pada akhirnya membebani neraca perusahaan pembiayaan.
"Pertumbuhan pembiayaan kendaraan listrik harus diimbangi dengan manajemen risiko yang prudent, terutama terkait valuasi agunan dan kapasitas debitur," demikian pesan yang disampaikan regulator dalam sejumlah forum industri.
Ekosistem Pendukung dan Tantangan Infrastruktur
Proyeksi pertumbuhan segmen ini juga bergantung pada ekosistem pendukung. Ketersediaan stasiun pengisian daya publik masih terkonsentrasi di kota-kota besar, terutama di Jawa. Di luar Jawa, rasio antara jumlah kendaraan listrik dan titik pengisian masih timpang. Keterbatasan ini dapat menekan permintaan di daerah dan memperlambat penetrasi pasar. Selain itu, stabilitas jaringan listrik dan tarif pengisian menjadi variabel yang memengaruhi total biaya kepemilikan, yang menjadi pertimbangan utama konsumen.
Dari kacamata industri, tantangan lain datang dari sisi pasokan. Ketergantungan pada komponen impor, khususnya sel baterai, membuat harga kendaraan listrik rentan terhadap fluktuasi nilai tukar dan gangguan rantai pasok global. Jika rupiah melemah, biaya perakitan meningkat, yang bisa menekan margin produsen sekaligus menaikkan harga jual. Kondisi ini berpotensi memperlambat laju pembiayaan meski sentimen pasar tetap positif.
Pro dan Kontra di Kalangan Analis
Kalangan yang optimistis menilai lonjakan 34,67 persen adalah awal dari tren struktural. Mereka berargumen bahwa transisi energi adalah keniscayaan, dan Indonesia memiliki pasar domestik besar yang belum tergarap. Insentif pemerintah, seperti pembebasan sebagian pajak dan keringanan uang muka, dinilai efektif merangsang permintaan. Dengan masuknya pemain baru dan perluasan jaringan distribusi, volume pembiayaan diproyeksikan terus meningkat dalam beberapa tahun ke depan.
Sementara itu, kelompok yang lebih konservatif menyoroti potensi capital outflow dan gejolak eksternal yang dapat memengaruhi likuiditas industri pembiayaan. Mereka juga mempertanyakan keberlanjutan pertumbuhan bila tidak diiringi perbaikan infrastruktur dan pengembangan industri baterai domestik. Risiko moral hazard pada debitur, termasuk penggunaan kredit untuk keperluan konsumtif lain, menjadi catatan tambahan yang perlu diwaspadai.
Secara keseluruhan, data terbaru menunjukkan bahwa pembiayaan kendaraan listrik berada pada fase ekspansi yang dinamis, tetapi kualitas pertumbuhan akan sangat bergantung pada disiplin manajemen risiko dan kesiapan ekosistem. OJK menegaskan pentingnya pemantauan berkelanjutan terhadap rasio NPL, valuasi agunan, dan portofolio secara keseluruhan. Bagi masyarakat, pemahaman mengenai tenor, bunga, dan biaya total kepemilikan menjadi kunci agar keputusan kredit tidak sekadar mengikuti tren pasar.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Editor Ekonomi. Mantan analis pasar modal. Spesialisasi: makroekonomi, kebijakan moneter, dan perdagangan internasional.








Comments (0)