 nadia-rahmawati
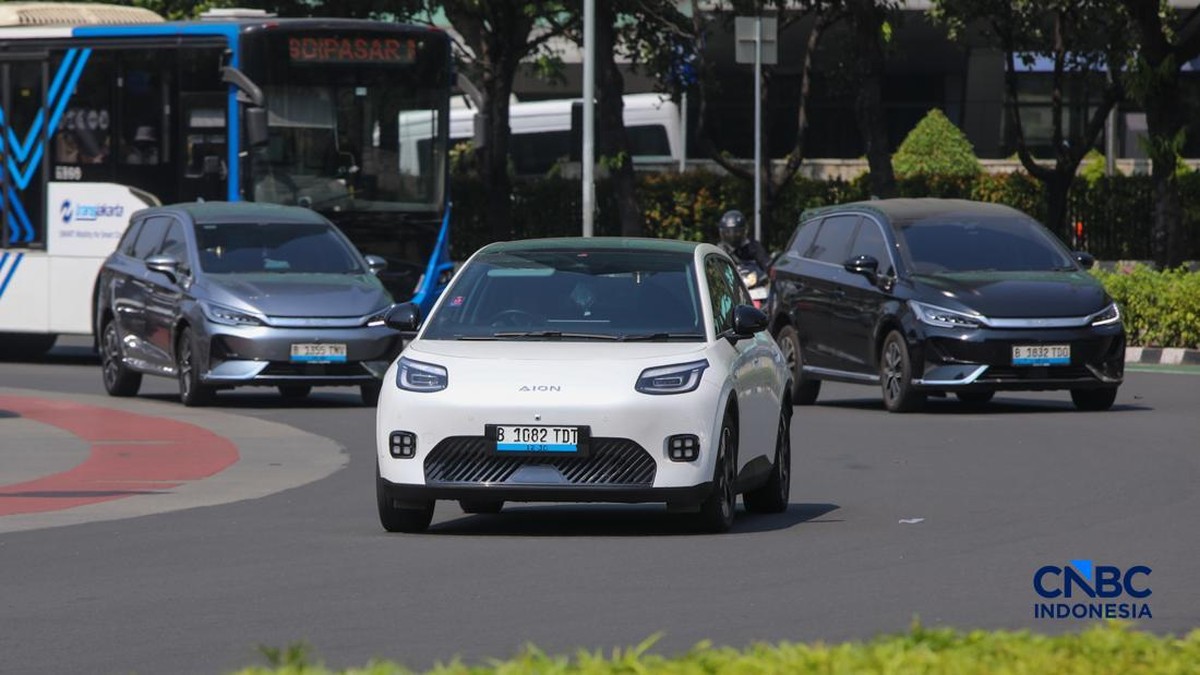
Berdasarkan data Otoritas Jasa Keuangan (OJK) per periode terbaru, pembiayaan kendaraan listrik di dalam negeri mencatatkan pertumbuhan signifikan mencapai 34,67 persen year-on-year. Angka ini jauh melampaui pertumbuhan kredit otomotif konvensional yang bergerak di kisaran satu digit. Lonjakan tersebut mencerminkan pergeseran preferensi konsumen seiring semakin agresifnya kampanye elektrifikasi dan insentif fiskal yang digulirkan pemerintah dalam dua tahun terakhir.
Namun, di balik pertumbuhan yang mengesankan, regulator mengingatkan bahwa ekspansi cepat pembiayaan sektor ini menyimpan sejumlah risiko yang perlu dicermati, mulai dari kualitas aset hingga kesiapan ekosistem pendukung. Artikel ini membedah dua sisi dinamika tersebut secara berimbang.
Fundamental Pertumbuhan dan Sentimen Pasar
Di satu sisi, akselerasi pembiayaan kendaraan listrik ditopang fundamental yang cukup kuat. Penjualan kendaraan bermotor listrik berbasis baterai (KBLBB) terus menanjak, didorong kombinasi diskon Pajak Pertambahan Nilai (PPN), keringanan Bea Balik Nama, serta harga baterai yang perlahan menurun secara global. Kebijakan tersebut menurunkan total biaya kepemilikan (total cost of ownership) sehingga selisih harga dengan kendaraan berbahan bakar fosil kian menyempit.
Dari sisi permintaan, kelas menengah perkotaan menjadi motor utama. Kelompok ini menilai kendaraan listrik lebih efisien untuk mobilitas harian, terutama karena biaya pengisian daya per kilometer jauh lebih murah dibandingkan pembelian bahan bakar. Sentimen pasar juga terbantu oleh ekspansi jaringan pengisian daya publik (SPKLU), meski persebarannya masih terpusat di Jawa dan Bali.
Perusahaan pembiayaan dan perbankan pun berlomba menawarkan portofolio hijau, sebagian dengan bunga kompetitif untuk menarik nasabah. Skema ini pada gilirannya memperkuat likuiditas sektor pembiayaan dan mendorong diversifikasi produk yang selama ini didominasi kredit motor konvensional.
Pro: Momentum Transisi Energi
Kubu yang optimistis menilai pertumbuhan ini sebagai sinyal positif transisi energi nasional. Setiap unit kendaraan listrik yang dibiayai berarti pengurangan konsumsi bahan bakar minyak dan emisi karbon. Dalam jangka panjang, hal ini memperbaiki neraca perdagangan karena menekan impor BBM serta memperkuat ketahanan energi domestik.
Bagi industri pembiayaan sendiri, pembiayaan kendaraan listrik menawarkan ceruk pasar baru dengan tingkat valuasi yang menarik. Nilai pinjaman per unit relatif lebih besar sehingga mendorong pertumbuhan piutang. Risiko residu nilai jual kembali (residual value) dinilai masih dapat dikelola selama tren harga dan teknologi berkembang stabil.
“Pembiayaan kendaraan listrik adalah peluang pertumbuhan yang nyata, tetapi harus dibarengi manajemen risiko yang prudent mengingat pasar ini masih relatif muda,” demikian pesan yang kerap disampaikan otoritas kepada industri.
Kontra: Kualitas Aset dan Ekosistem Belum Matang
Di sisi lain, sejumlah analis mengingatkan bahwa pasar kendaraan listrik domestik masih berada pada tahap awal dengan rekam jejak data kredit yang terbatas. Artinya, model penilaian risiko (credit scoring) yang digunakan banyak lembaga pembiayaan belum sepenuhnya teruji menghadapi siklus ekonomi penuh.
Risiko utama terletak pada kualitas aset. Pertumbuhan cepat portofolio pembiayaan berpotensi menaikkan rasio kredit bermasalah (Non-Performing Loan/NPL) bila proses verifikasi nasabah tidak diimbangi ketatnya mitigasi risiko. Kekhawatiran lain menyangkut nilai residu kendaraan listrik, yang bisa tergerus cepat seiring pembaruan teknologi baterai dan model baru yang lebih murah.
Ekosistem pendukung juga belum merata. Ketersediaan SPKLU, layanan purnajual, serta jaringan bengkel bersertifikat untuk kendaraan listrik masih terkonsentrasi di kota besar. Bagi nasabah di daerah, keterbatasan ini berpotensi meningkatkan risiko gagal bayar, terutama jika terjadi kendala teknis pada kendaraan.
Faktor eksternal pun tak bisa diabaikan. Fluktuasi nilai tukar rupiah memengaruhi harga komponen impor dan baterai, sehingga dapat menekan margin lembaga pembiayaan maupun daya beli konsumen. Risiko capital outflow dari pasar keuangan global juga dapat memperketat likuiditas, yang berujung pada kenaikan bunga pinjaman.
Proyeksi dan Prospek ke Depan
Ke depan, arah pembiayaan kendaraan listrik bergantung pada seberapa cepat regulator dan industri menyelaraskan dua kepentingan: mendorong volume pembiayaan di satu sisi, menjaga kualitas aset di sisi lain. Langkah yang masuk akal mencakup penguatan analisis kelayakan kredit, diversifikasi jaminan, serta koordinasi dengan produsen untuk memastikan ketersediaan suku cadang dan layanan purnajual.
Bagi pembaca, dinamika ini penting dipahami karena menyangkut biaya kredit dan risiko keuangan jangka panjang. Jika ekosistem mengejar kualitas dan jaringan layanan, tren positif pembiayaan kendaraan listrik berpeluang berlanjut secara sehat. Namun bila ekspansi hanya mengejar volume tanpa disertai pengelolaan risiko yang matang, koreksi kualitas portofolio bisa menjadi konsekuensi yang mahal. Hanya waktu yang akan membuktikan sisi mana yang dominan.











Comments (0)