 yudi-kurniawan
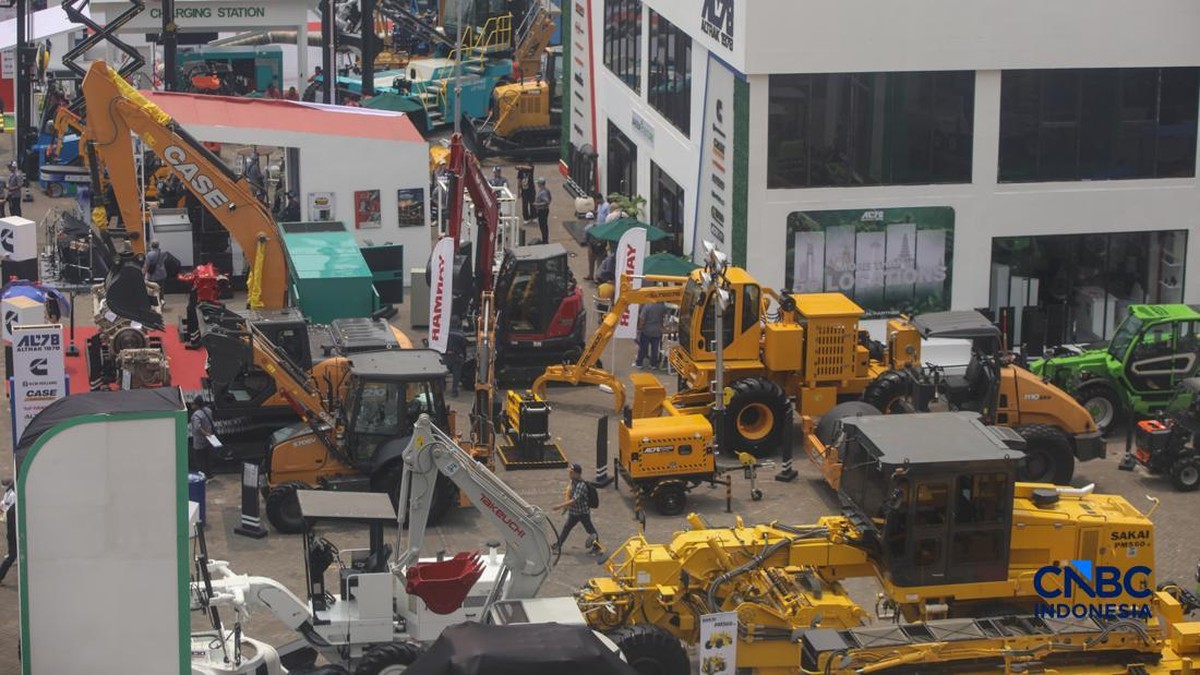
Berdasarkan data Otoritas Jasa Keuangan (OJK) per Agustus 2026, pertumbuhan pembiayaan alat berat hanya mencapai 0,12% secara year-on-year. Angka ini jauh menurun dibandingkan periode yang sama pada tahun-tahun sebelumnya yang rata-rata mampu tumbuh di kisaran 5% hingga 8%. Pembiayaan alat berat merupakan instrumen pembiayaan yang digunakan perusahaan, terutama di sektor pertambangan, konstruksi, dan infrastruktur, untuk membeli atau menyewa mesin-mesin besar seperti ekskavator, bulldozer, dan crane.
Sinyal stagnation ini menjadi perhatian pelaku pasar, terutama karena alat berat kerap dijadikan indikator awal denyut aktivitas sektor riil. Ketika pembiayaan alat berat lesu, biasanya ada perlambatan pada belanja modal perusahaan yang berdampak pada sektor konstruksi dan komoditas. Di satu sisi, OJK tetap optimistis bahwa sektor energi terbarukan dapat menjadi motor penggerak baru bagi pembiayaan alat berat ke depan. Di sisi lain, sejumlah analis menilai bahwa perlambatan ini mencerminkan lemahnya sentimen pasar dan belum pulihnya fundamental di sektor-sektor padat modal.
Angka 0,12% dan Konteks Perlambatan Sektor Riil
Pertumbuhan tipis 0,12% tersebut tergolong sangat rendah dibandingkan total pembiayaan multifinance nasional yang pada periode yang sama tumbuh dua digit. Artinya, porsi pembiayaan alat berat terhadap total portofolio industri mengalami penurunan. Beberapa faktor yang diduga menjadi penyebab antara lain melemahnya harga komoditas global, khususnya batu bara dan nikel, yang membuat perusahaan tambang menahan ekspansi armada. Ditambah lagi, suku bunga yang masih relatif tinggi membuat biaya dana atau cost of fund perusahaan pembiayaan tetap mahal, sehingga bunga kredit alat berat tidak turun signifikan.
Dari sisi likuiditas, industri multifinance sebenarnya masih cukup sehat dengan rasio gearing di bawah batas ketentuan. Namun likuiditas yang memadai tidak otomatis menciptakan permintaan. Permintaan pembiayaan alat berat sangat bergantung pada proyeksi belanja modal korporasi. Ketika proyeksi pertumbuhan ekonomi global melandai dan harga komoditas tidak stabil, perusahaan cenderung menunda pembelian alat berat baru dan lebih memilih merawat unit lama atau menyewa dari pihak lain.
Pro: Energi Terbarukan sebagai Katalis Baru
OJK melihat peluang besar dari transisi energi. Proyek pembangkit listrik tenaga surya, bayu, dan air membutuhkan alat berat untuk konstruksi dan pemasangan infrastruktur, mulai dari panel surya skala besar hingga turbin angin. Jika pemerintah mempercepat lelang proyek energi terbarukan, permintaan alat berat dapat mengalami kenaikan. Selain itu, program hilirisasi mineral seperti smelter nikel dan pengolahan bauksit juga membutuhkan alat berat dalam jumlah besar. Beberapa perusahaan pembiayaan bahkan sudah mulai mengalihkan portofolio ke segmen hijau untuk memanfaatkan insentif dan skema pendanaan berkelanjutan.
"Kami melihat sektor energi terbarukan dan hilirisasi sebagai dua sektor yang akan mendorong permintaan pembiayaan alat berat pada semester kedua tahun ini," ujar seorang pejabat OJK dalam keterangan resminya.
Kontra: Risiko Capital Outflow dan Valuasi yang Menantang
Meski optimisme disampaikan, pelaku pasar tetap mencermati risiko eksternal. Ketidakpastian kebijakan moneter global dapat memicu capital outflow dari pasar keuangan domestik, yang pada akhirnya menekan likuiditas dan menaikkan biaya pendanaan. Bila biaya dana naik, margin perusahaan pembiayaan tergerus, dan bunga kredit alat berat berpotensi meningkat. Hal ini justru dapat memperlambat permintaan lebih lanjut.
Selain itu, valuasi perusahaan multifinance yang bergantung pada alat berat cenderung tertekan karena pasar menilai prospek pertumbuhan yang rendah. Rasio price to book value sejumlah emiten pembiayaan alat berat berada di bawah rata-rata industri. Tren ini menunjukkan bahwa sentimen pasar belum sepenuhnya pulih, dan investor cenderung menunggu bukti realisasi proyek energi terbarukan sebelum kembali menambah portofolio.
Dengan demikian, pertumbuhan 0,12% bukan sekadar angka statistik, melainkan cerminan transisi yang sedang berlangsung. Jika katalis energi terbarukan dan hilirisasi berjalan sesuai rencana, pembiayaan alat berat bisa kembali mengalami kenaikan pada 2027. Namun jika fundamental global memburuk, risiko stagnasi berkepanjangan tetap terbuka. Pemerintah dan regulator perlu memastikan kepastian proyek agar proyeksi pertumbuhan tidak berhenti sebagai wacana.








Comments (0)