 arif-budianto
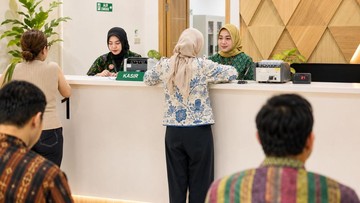
Berdasarkan rilis layanan perusahaan pembiayaan dan pegadaian nasional, produk tabungan emas dan jaminan berbasis barang bergerak kini dikombinasikan dengan skema pembiayaan tanpa biaya tambahan. Program yang mulai berlaku pada 28 September 2026 tersebut menawarkan akses dana cepat dengan mekanisme yang dikenal sebagai sewa modal, yakni biaya penyediaan dana yang selama ini menjadi komponen utama dalam perhitungan angsuran pembiayaan syariah. Ketika komponen itu dihilangkan, efektifnya nasabah hanya mengembalikan pokok pinjaman sesuai nilai taksiran barang jaminan.
Konteks Makro: Beban Bunga dan Akses Pembiayaan Rakyat
Untuk memahami mengapa produk semacam ini menarik perhatian pasar, perlu dilihat dulu kondisi biaya kredit di Indonesia. Sepanjang dua tahun terakhir, suku bunga acuan Bank Indonesia bertahan di kisaran 6,00 persen, dan rata-rata bunga kredit konsumsi perbankan masih berada di zona 10—12 persen year-on-year. Bagi rumah tangga berpenghasilan menengah ke bawah, beban bunga tersebut sering kali membuat pembiayaan jangka pendek terasa memberatkan, apalagi ketika kebutuhan dana bersifat mendesak seperti biaya sekolah, modal usaha mikro, atau pengeluaran kesehatan.
Di sisi lain, penetrasi pembiayaan formal di segmen ultra mikro masih relatif rendah dibandingkan negara ASEAN sejenis. Sebagian besar pekerja informal dan pemilik usaha kecil belum memiliki riwayat kredit yang memadai, sehingga bank menilai risikonya tinggi. Di sinilah lembaga pegadaian berperan: barang berharga milik nasabah — emas, kendaraan, elektronik, hingga alat usaha — dijadikan pengganti catatan kredit. Pendekatan ini menurunkan risiko pemberi layanan sekaligus mempercepat proses pencairan.
Bagaimana Mekanisme "Bebas Sewa Modal"
Dalam pembiayaan syariah, biaya penyediaan dana sering disebut sebagai sewa modal atau margin. Komponen ini ibarat "harga sewa" atas uang yang dipinjamkan selama tenor berjalan. Program baru ini menghapus komponen tersebut untuk kategori produk tertentu, sehingga struktur pembayaran nasabah menjadi lebih sederhana dan transparan.
Secara praktis, alurnya tetap mengikuti prinsip gadai konvensional: nasabah menyerahkan barang jaminan, dilakukan penaksiran nilai oleh penaksir profesional, dana dicairkan, dan barang dikembalikan setelah pinjaman lunas. Yang berubah adalah komponen biaya di atas pokok. Estimasi waktu pencairan dalam layanan ini diproyeksikan berada pada rentang hitungan menit hingga satu hari kerja, tergantung kelengkapan dokumen dan jenis barang.
Produksi emas Antam dan perhiasan dengan kadar minimal tertentu masih menjadi kolateral paling likuid, karena mudah dilepas kembali ke pasar. Sementara itu, BPKB kendaraan bermotor memberikan plafon lebih besar namun memerlukan verifikasi status kepemilikan yang lebih panjang. Kombinasi keduanya membuat portofolio jaminan lembaga lebih seimbang antara likuiditas dan potensi nilai tambah.
Dua Sisi dari Tawaran Tanpa Bunga
Di satu sisi, keunggulan produk ini terletak pada struktur biaya yang ringkas. Nasabah dapat menghitung kewajiban dengan cepat tanpa perlu memahami rumus bunga majemuk. Bagi keluarga dengan arus kas bulanan ketat, ketidakpastian biaya sering kali lebih menakutkan dibandingkan besarnya pinjaman itu sendiri. Selain itu, kecepatan pencairan menjadikan instrumen ini sebagai lini pertama ketika likuiditas rumah tangga terganggu, alih-alih beralih ke pinjaman daring yang bunganya kerap menembus triwulan tiga digit tahunan bila dihitung efektif.
Di sisi lain, masyarakat perlu membaca syarat dan ketentuan secara teliti. Istilah "tanpa bunga" bukan berarti tanpa biaya sama sekali: biaya penitipan barang, asuransi, administrasi, dan biaya keterlambatan tetap dapat berlaku sesuai peraturan yang berlaku. Konsumen cerdas sebaiknya membandingkan total pengeluaran, bukan hanya satu komponen tarif. Kecepatan layanan juga menimbulkan dilema moral finansial: apakah dana yang mudah didapat itu benar-benar digunakan untuk kebutuhan produktif, atau justru mendorong pola konsumsi berlebih.
Pro dan Kontra bagi Industri Pembiayaan
Pro: inisiatif ini berpotensi memperluas inklusi keuangan, meningkatkan jumlah nasabah aktif, dan memperkuat fundamental bisnis perusahaan melalui volume transaksi. Dalam persaingan di tengah lesunya daya beli, diferensiasi berbasis biaya menjadi senjata pemasaran yang kuat sekaligus citra kepedulian sosial.
Kontra: margin perusahaan tertekan bila skema ini diterapkan terlalu luas tanpa penyesuaian risiko. Terdapat pula kekhawatiran perang tarif antarlembaga sejenis, yang apabila berkepanjangan dapat menurunkan kualitas penilaian jaminan dan memperbesar potensi kredit macet. Regulator diproyeksikan akan mengawasi agar antusiasme pasar tidak berujung pada penetrasi berlebihan.
Secara keseluruhan, produk ini menawarkan jalan tengah antara kebutuhan dana mendesak dan keengganan publik terhadap bunga. Keputusan tetap ada di tangan calon nasabah untuk menimbang kecepatan, transparansi biaya, serta kapasitas pengembalian mereka sendiri.







Comments (0)