 arif-budianto
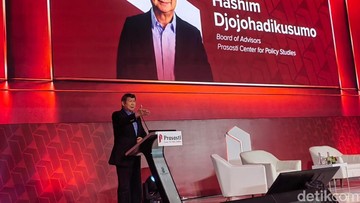
Berdasarkan data Badan Pusat Statistik (BPS) per kuartal III 2026, pertumbuhan ekonomi Indonesia tercatat pada kisaran 5,0 persen year-on-year, sementara Bank Indonesia memproyeksikan rentang pertumbuhan tahunan bertahan di level 4,8 hingga 5,2 persen. Di tengah angka tersebut, muncul optimisme dari kalangan penasihat ekonomi bahwa Indonesia berpotensi menembus pertumbuhan 8 persen. Angka ini bukan proyeksi resmi pemerintah, melainkan pandangan salah satu tokoh penasihat lembaga kajian strategis, Hashim Djojohadikusumo, yang menilai percepatan bisa dicapai bila sejumlah syarat fundamental dipenuhi.
Pertanyaan besarnya: apakah target 8 persen realistis, atau sekadar sentimen pasar yang terlalu tinggi dibandingkan kondisi struktural?
Landasan Argumen Optimisme Pertumbuhan
Di satu sisi, argumen pendorong optimisme memiliki dasar yang bisa dijelaskan secara terukur. Pertama, konsumsi rumah tangga masih menyumbang lebih dari 50 persen terhadap Produk Domestik Bruto (PDB), sehingga program bantuan sosial, kenaikan upah minimum, dan pengendalian inflasi yang stabil di kisaran 2,5 hingga 3 persen year-on-year berpotensi menjaga daya beli.
Kedua, gelombang investasi di sektor hilirisasi mineral, khususnya nikel, tembaga, dan bauksit, telah mengubah struktur ekspor. Nilai ekspor produk olahan logam tercatat meningkat dibandingkan periode lima tahun sebelumnya, ketika ekspor masih didominasi bahan mentah. Hilirisasi dianggap mampu memperbaiki rasio nilai tambah per ton komoditas yang diekspor.
Ketiga, dari sisi fiskal, defisit anggaran dijaga di bawah 3 persen PDB, dan rasio utang terhadap PDB berada di kisaran 39 hingga 40 persen, jauh lebih rendah dibandingkan banyak negara emerging market lain. Ruang fiskal ini dinilai memberi keleluasaan untuk membiayai infrastruktur, yang secara historis berkorelasi dengan pertumbuhan jangka menengah.
"Pertumbuhan tinggi hanya bisa dicapai bila investasi tumbuh dua digit, bukan hanya bergantung pada konsumsi dan belanja pemerintah," ujar seorang ekonom senior dalam sebuah forum diskusi ekonomi nasional.
Sisi Lain: Hambatan Struktural yang Belum Selesai
Di sisi lain, sejumlah kalangan analis menilai target 8 persen menghadapi tembok struktural yang tidak bisa diselesaikan dalam satu dua tahun. Pertama, rasio pajak Indonesia masih berada di kisaran 10 persen PDB, salah satu yang terendah di ASEAN. Tanpa perbaikan basis pajak, kapasitas negara membiayai program produktif tetap terbatas.
Kedua, pertumbuhan kredit perbankan bergerak moderat di kisaran 9 hingga 10 persen year-on-year, sementara loan to deposit ratio mendekati 85 persen. Artinya, ruang likuiditas untuk mendorong ekspansi kredit secara agresif mulai menyempit, kecuali diikuti pendalaman pasar keuangan.
Ketiga, tantangan eksternal. Ketidakpastian kebijakan moneter global, terutama arah suku bunga bank sentral utama, membuat capital outflow dari pasar obligasi dan saham Indonesia masih mungkin terjadi. Nilai tukar rupiah yang fluktuatif menambah kompleksitas bagi dunia usaha dalam menyusun rencana investasi jangka panjang.
Keempat, kualitas sumber daya manusia. Skor Programme for International Student Assessment (PISA) Indonesia masih tertinggal dibandingkan negara tetangga, sementara kontribusi sektor manufaktur terhadap PDB cenderung stagnan di kisaran 18 hingga 19 persen. Tanpa lompatan produktivitas, pertumbuhan 8 persen berisiko hanya bersifat sementara dan bergantung pada harga komoditas.
Proyeksi, Valuasi, dan Sentimen Pasar
Dari kacamata pasar, optimisme pertumbuhan tinggi biasanya tercermin pada valuasi aset. Indeks Harga Saham Gabungan (IHSG) secara historis bergerak mengikuti ekspektasi laba emiten, yang pada akhirnya bergantung pada pertumbuhan ekonomi riil. Bila target 8 persen diyakini tercapai, maka price to earning ratio pasar saham berpotensi dinilai ulang lebih tinggi oleh investor asing.
Namun, proyeksi harus dibaca hati-hati. Pertumbuhan 8 persen pernah terjadi pada era 1990-an, tetapi saat itu ditopang oleh utang korporasi jangka pendek dan liberalisasi modal yang rentan. Pelajaran dari krisis 1997 dan 1998 menunjukkan pertumbuhan tinggi tanpa perbaikan fundamental dapat berbalik menjadi kontraksi tajam.
Kesimpulan berimbangnya: optimisme terhadap pertumbuhan 8 persen layak menjadi arah jangka panjang, bukan target jangka pendek. Syaratnya adalah reformasi struktural di bidang pajak, pendidikan, infrastruktur, dan iklim investasi. Tanpa itu, angka 8 persen lebih tepat disebut aspirasi ketimbang proyeksi. Bagi pelaku pasar, yang perlu dipantau adalah tren investasi riil, pertumbuhan kredit, dan stabilitas nilai tukar, bukan sekadar pernyataan optimisme para pejabat dan penasihat ekonomi.













Comments (0)