 mega-lestari
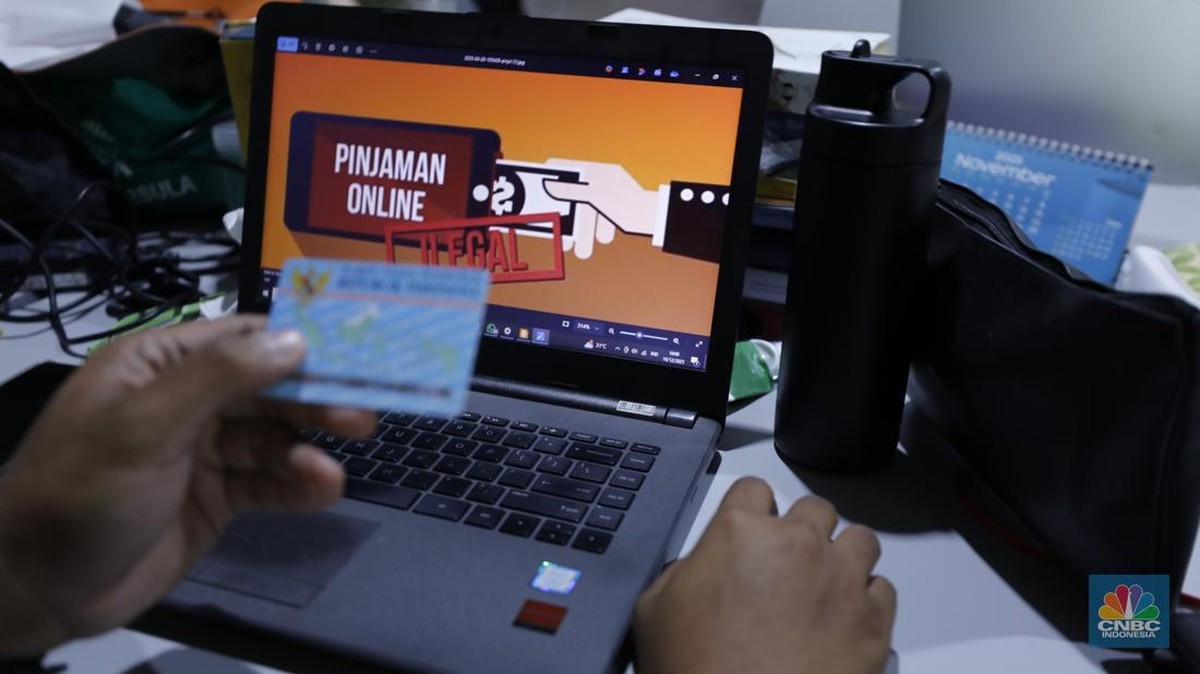
Berdasarkan data Otoritas Jasa Keuangan (OJK) per kuartal terakhir, industri pendanaan digital atau pinjaman online di Indonesia mencatatkan pertumbuhan penyaluran kredit yang signifikan, dengan outstanding pembiayaan mencapai ratusan triliun rupiah. Di tengah ekspansi tersebut, regulator tengah mengkaji perubahan definisi kredit macet bagi penyelenggara fintech lending, dari semula 90 hari menjadi 180 hari, guna menyelaraskan perlakuan risiko dengan industri perbankan.
Perubahan ini menjadi sorotan karena menyentuh langsung dua kepentingan besar: keberlanjutan bisnis penyelenggara fintech di satu sisi, dan perlindungan konsumen serta stabilitas sistem keuangan di sisi lain. Berikut analisis dua sisi atas rencana kebijakan tersebut.
Konteks Kebijakan dan Rasio Non-Performing Financing
Dalam kerangka pengaturan yang berlaku saat ini, kredit dengan tunggakan melewati 90 hari dikategorikan sebagai pembiayaan bermasalah atau non-performing financing (NPF). Angka ini menjadi indikator kesehatan portofolio yang paling diperhatikan analis dan investor. Tingkat NPF industri fintech lending tercatat berada di kisaran 2,5% hingga 3% secara agregat, meski beberapa penyelenggara mencatat rasio jauh lebih tinggi akibat tekanan likuiditas dan memburuknya kualitas kredit segmen tertentu.
Rencana harmonisasi dengan perbankan bertujuan menyamakan tolok ukur. Perbankan selama ini mengenal kategori kredit dalam perhatian khusus, kurang lancar, diragukan, dan macet, dengan definisi tunggakan di atas 90 hari sebagai kredit tidak lancar. Namun praktik pengakuan kerugian dan klasifikasi NPL di perbankan memiliki mekanisme buffer yang lebih mapan, termasuk pencadangan dan rasio kecukupan modal yang ketat.
Pro: Ruang Napas bagi Industri dan Pendekatan yang Lebih Proporsional
Di satu sisi, perpanjangan batas menjadi 180 hari dinilai memberikan ruang bagi penyelenggara fintech untuk melakukan restrukturisasi sebelum kredit benar-benar dinyatakan gagal bayar. Alasannya, karakteristik debitur fintech berbeda dari debitur bank. Pinjaman umumnya bernilai kecil, tenor pendek, dan tanpa agunan, sehingga pemulihan piutang membutuhkan waktu ekstra melalui mekanisme penagihan berjenjang maupun jalur hukum.
"Penyelarasan definisi diperlukan agar perlakuan risiko antarlembaga keuangan tidak timpang. Fintech melayani segmen yang belum tersentuh bank, sehingga memerlukan fleksibilitas waktu penanganan," ujar seorang pengamat industri keuangan dalam sebuah diskusi publik.
Argumen lain menyebutkan bahwa kebijakan ini dapat meredam sentimen pasar terhadap sektor fintech yang belakangan tertekan. Ketika batas 90 hari dipertahankan, lonjakan NPF dapat memicu capital outflow dari investor institusi, menurunkan valuasi perusahaan, dan memperketat likuiditas. Dengan batas 180 hari, laporan keuangan tidak langsung mencerminkan tekanan jangka pendek, sehingga proyeksi kinerja menjadi lebih stabil.
Kontra: Risiko Moral Hazard dan Transparansi Data
Di sisi lain, sejumlah ekonom mengingatkan potensi moral hazard. Memperpanjang batas kategori macet dapat mengurangi insentif penyelenggara untuk memperkuat manajemen risiko dan analisis kelayakan kredit sejak awal. Jika tolok ukur kelonggaran ini tidak dibarengi pengawasan ketat, kualitas portofolio bisa tertutup sementara, sementara fundamental yang memburuk justru terakumulasi.
Kekhawatiran kedua menyangkut transparansi. Perubahan definisi berpotensi menurunkan angka NPF secara artifisial, sehingga pembaca laporan keuangan dan konsumen sulit menilai risiko sesungguhnya. Rasio NPF yang turun bukan karena membaiknya kualitas kredit, melainkan karena perpindahan kategori. Ini berisiko menyesatkan jika tidak diikuti kewajiban pengungkapan terpisah, misalnya menyajikan NPF versi 90 hari dan 180 hari secara berdampingan.
Dari sisi perlindungan konsumen, perpanjangan periode tunggakan juga dapat memperpanjang tekanan penagihan kepada debitur, terutama jika disertai bunga dan denda yang terus berjalan. OJK sendiri telah mencatat ribuan pengaduan terkait praktik penagihan agresif, sehingga setiap pelonggaran definisi perlu diimbangi penguatan aturan perlindungan data dan mekanisme penyelesaian sengketa.
Dampak terhadap Proyeksi dan Fundamental Sektor
Jika kebijakan ini diberlakukan, proyeksi pertumbuhan penyaluran pinjaman fintech berpotensi berada di kisaran 15% hingga 20% year-on-year, bergantung pada kondisi likuiditas dan tingkat suku bunga acuan. Sentimen pasar terhadap emiten sektor keuangan digital juga dapat menguat apabila risiko regulasi berkurang dan valuasi kembali terukur.
Namun, keputusan akhir akan sangat bergantung pada kajian dampak menyeluruh. Tren yang perlu dicermati adalah apakah pelonggaran definisi disertai penguatan tata kelola, standar pencadangan, dan pengawasan berbasis risiko. Tanpa itu, harmonisasi yang niatnya baik bisa berujung pada risiko sistemik yang lebih besar di kemudian hari.







Comments (0)