 arif-budianto
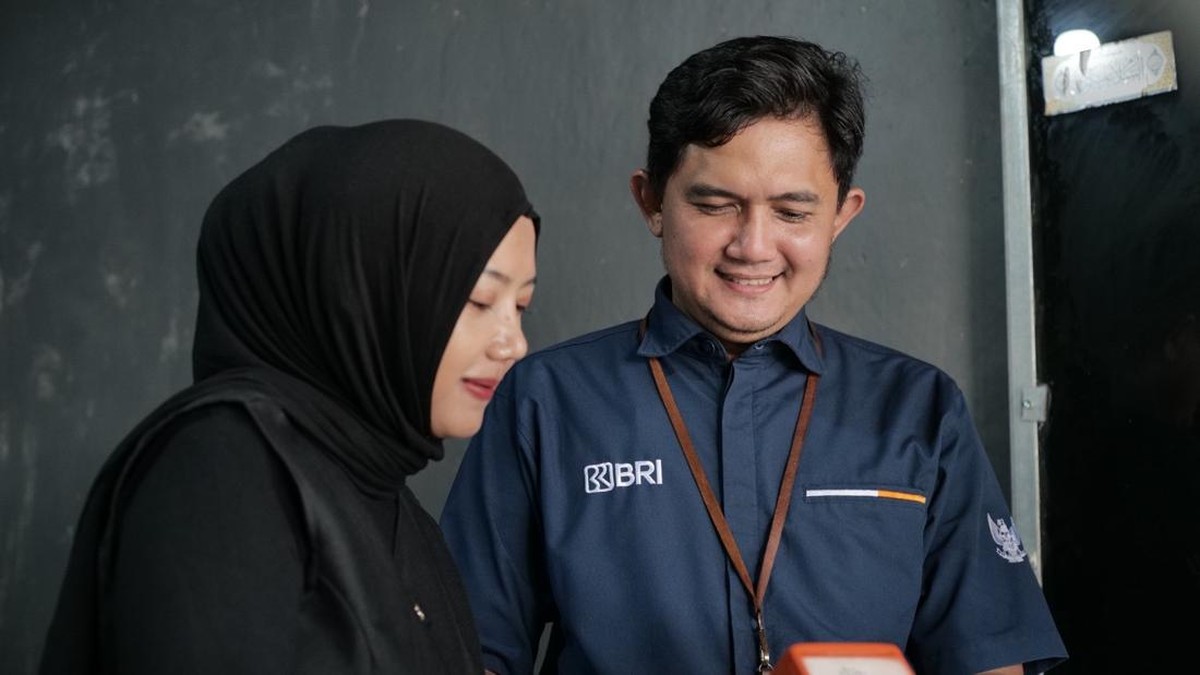
Berdasarkan data Bank Indonesia dan Otoritas Jasa Keuangan per akhir 2024, inklusi keuangan nasional terus menunjukkan tren positif dengan indeks literasi keuangan yang mengalami kenaikan signifikan dibandingkan periode yang sama tahun sebelumnya. Di tengah momentum tersebut, jaringan agen BRILink mencatatkan capaian volume transaksi bulanan yang menembus angka 2.000 transaksi di sejumlah wilayah, sebuah indikator yang memperlihatkan pergeseran pola akses layanan perbankan masyarakat dari kantor cabang konvensional menuju kanal agen.
Fenomena Agen Sebagai Ujung Tombak Layanan Perbankan
Kehadiran agen perbankan di daerah dinilai menjadi jembatan bagi masyarakat yang selama ini terkendala akses ke fasilitas keuangan formal. Fenomena ini terlihat jelas di wilayah seperti Lampung, di mana agen-agen lokal mampu melayani berbagai kebutuhan transaksi mulai dari setor tunai, tarik dana, transfer, hingga pembayaran tagihan. Salah satu pelaku usaha agen menggambarkan bahwa dirinya kini menjadi rujukan utama warga sekitar yang sebelumnya harus menempuh perjalanan cukup jauh ke kota hanya untuk mengakses layanan perbankan dasar.
Di satu sisi, ekspansi jaringan agen semacam ini menjadi bukti nyata bahwa inklusi keuangan dapat dipercepat tanpa harus membangun infrastruktur kantor cabang yang mahal. Model kemitraan berbasis komunitas memungkinkan biaya operasional lebih efisien sekaligus mendekatkan layanan kepada nasabah di lapisan bawah. Pertumbuhan jumlah agen pun turut menciptakan lapangan kerja baru dan menambah penghasilan tambahan bagi pelaku usaha mikro, koperasi, hingga pedagang yang menjadi mitra.
Di sisi lain, sejumlah ekonom mengingatkan bahwa pertumbuhan kuantitas transaksi tidak selalu berbanding lurus dengan kualitas literasi keuangan masyarakat. Risiko yang perlu diantisipasi mencakup potensi penyalahgunaan akun, praktik pinjaman tidak resmi, hingga peningkatan eksposur terhadap penipuan digital. Oleh karena itu, penguatan aspek tata kelola dan pengawasan pada tingkat agen menjadi prasyarat agar ekspansi ini tetap berkelanjutan.
Proyeksi dan Tantangan di Tengah Sentimen Pasar
Jika dilihat dari sisi fundamental ekonomi, peningkatan aktivitas transaksi di kanal agen mencerminkan menguatnya sektor konsumsi rumah tangga, salah satu komponen utama pembentuk produk domestik bruto. Rasio inklusi keuangan yang terus naik berpotensi memperbaiki intermediasi perbankan, memperbesar basis dana pihak ketiga, dan pada akhirnya mendukung likuiditas perbankan nasional. Proyeksi sejumlah lembaga riset memperkirakan tren ini masih akan berlanjut seiring penetrasi telepon pintar dan pembayaran digital yang semakin masif.
Namun, sentimen pasar terhadap sektor keuangan tetap dinamis. Capital outflow dari pasar obligasi dan saham negara berkembang dapat mempengaruhi valuasi sektor perbankan, terutama bila terjadi fluktuasi nilai tukar yang cukup tajam. Kondisi ini menuntut bank dan otoritas untuk menjaga rasio kecukupan modal serta kualitas aset tetap sehat, agar ekspansi jaringan agen tidak disertai kenaikan risiko kredit yang tidak terkendali.
"Inklusi keuangan bukan sekadar soal berapa banyak orang punya rekening, tetapi sejauh mana mereka memahami produk dan risikonya. Agen adalah pintu masuk, tapi edukasi tetap harus datang dari sistem secara keseluruhan," ujar seorang pengamat industri keuangan yang menekankan pentingnya keseimbangan antara ekspansi dan proteksi nasabah.
Implikasi Jangka Panjang bagi Portofolio dan Ekonomi Daerah
Bagi pelaku usaha di daerah, akses layanan keuangan yang lebih mudah berdampak langsung pada kemampuan mengelola modal kerja. Mereka dapat menerima pembayaran lebih cepat, mengurangi ketergantungan pada uang tunai, dan memperluas jangkauan pasar. Dalam konteks portofolio ekonomi daerah, aktivitas ini berkontribusi pada pertumbuhan usaha mikro, kecil, dan menengah yang menjadi tulang punggung penyerapan tenaga kerja.
Ke depan, keberlanjutan model agen akan sangat bergantung pada tiga faktor utama: konsistensi pengawasan, kualitas pelatihan bagi agen, dan adopsi teknologi yang aman. Bila ketiganya berjalan seimbang, capaian 2.000 transaksi bulanan bukan tidak mungkin menjadi standar baru di banyak wilayah, bukan lagi pencapaian luar biasa. Dengan catatan, semua pemangku kepentingan tetap menempatkan perlindungan konsumen sebagai prioritas, bukan sekadar angka pertumbuhan semata.











Comments (0)