 sarah-anjani
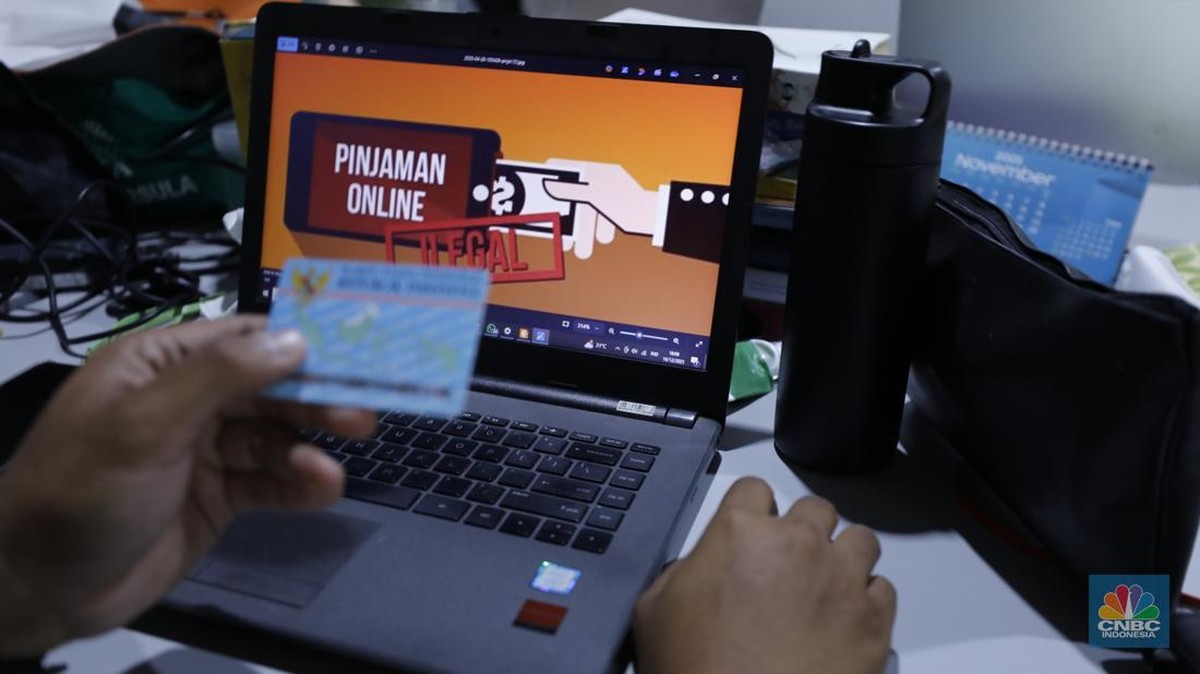
Berdasarkan data Bank Indonesia per Juni 2025, total pinjaman lewat platform financial technology berada di kisaran Rp140 triliun dengan jumlah peminjam aktif menembus 80 juta akun. Di tengah pertumbuhan tersebut, regulator kembali menggodok penyesuaian aturan pengklasifikasian tunggakan yang selama ini menjadi tolok ukur kesehatan portofolio penyelenggara pinjaman daring.
Rencana perpanjangan masa tunggakan sebelum sebuah kredit dinyatakan macet dari 90 hari menjadi 180 hari merupakan bagian dari upaya menyelaraskan standar pelaporan di sektor nonperbankan dengan praktik yang berlaku di perbankan. Langkah ini masih berupa tahap konsultasi dan belum berlaku efektif, namun sudah memantik perdebatan di kalangan pelaku industri maupun pengawas.
Latar Belakang Penyesuaian Ketentuan
Kebijakan pengklasifikasian kredit macet, dalam istilah awam, adalah aturan kapan sebuah pinjaman yang menunggak dihitung sebagai utang bermasalah. Selama ini penyelenggara pinjaman daring diwajibkan mencatat kredit yang menunggak lebih dari 90 hari sebagai non-performing loan, lebih ketat dibanding perbankan yang memberi jendela waktu 180 hari sebelum kredit masuk kategori macet penuh.
Perbedaan ambang tersebut sejak lama dianggap menimbulkan distorsi data. Ketika satu kelompok usaha memakai patokan 90 hari dan kelompok lain memakai 180 hari, perbandingan rasio kredit macet antarsektor jadi sulit dibaca investor dan pemberi dana. Situasi diperparah oleh tren perubahan pola konsumsi rumah tangga: data BPS mencatat laju inflasi Juni 2025 di level 2,8 persen year-on-year, sementara konsumsi masyarakat tumbuh moderat sehingga sebagian nasabah berpotensi mengalami keterlambatan pembayaran sementara, bukan gagal bayar permanen.
Di satu sisi, perpanjangan jendela 90 ke 180 hari dinilai dapat memberi gambaran yang lebih realistis tentang kualitas aset. Banyak tunggakan yang justru lunas pada bulan keempat hingga keenam. Jika dipaksa dicatat macet di hari ke-90, rasio kredit macet industri akan tampak lebih tinggi dari kondisi ekonomi sesungguhnya, sehingga sentimen pasar bisa berlebihan.
Dua Sisi Dampak Bagi Industri
Pro: bagi penyelenggara, perubahan ini berpotensi menurunkan beban pencadangan. Cadangan adalah dana yang harus disisihkan untuk mengantisipasi kerugian; semakin tinggi kategori macet, semakin besar dana yang terkunci dan semakin kecil ruang untuk menyalurkan pembiayaan baru. Dengan jendela 180 hari, likuiditas perusahaan relatif lebih lega karena kredit macet yang tercatat dalam laporan keuangan berpotensi menurun.
Secara teori, rasio pencadangan yang lebih ringan dapat menurunkan biaya operasional dan memperbaiki valuasi perusahaan ketika diukur terhadap pendapatan. Beberapa analis bahkan memproyeksikan margin bersih penyelenggara besar bisa menguat 50 sampai 100 basis poin apabila komposisi kredit macet terklasifikasi menyusut.
Kontra: pihak yang meragukan langkah ini berargumen bahwa perpanjangan masa tunggakan berpotensi menunda visibilitas terhadap masalah sebenarnya. Dalam 180 hari tambahan, risiko kredit yang awalnya sederhana bisa berubah menjadi kerugian tertagih penuh. Pengawasan yang terlalu longgar justru dapat menyembunyikan penurunan kualitas aset sampai akumulasinya mencapai titik sulit dikoreksi.
Konsumen juga perlu diwaspadai. Jika pelaku usaha menanggapi aturan baru dengan melonggarkan seleksi calon peminjam demi mengejar pertumbuhan, penetrasi kredit ke segmen berisiko tinggi bisa meningkat. Riwayat kredit macet pada 2023 menunjukkan bahwa pelonggaran standar disertai suku bunga tinggi sering berujung pada melonjaknya tunggakan berlarut.
Implikasi Bagi Likuiditas dan Pembiayaan
Dari sudut pembiayaan, tersedianya ruang cadangan yang lebih besar memberi peluang perluasan portofolio ke sektor produktif, terutama usaha mikro, kecil, dan menengah yang selama ini kesulitan mengakses perbankan. Tingkat penetrasi kredit UMKM tercatat masih di bawah 20 persen dari total kredit nasional, sehingga ruang tumbuh masih terbuka lebar.
Namun di sisi lain, pelaku pasar modal akan menuntut transparansi tambahan. Investor asing, yang selama ini sensitif terhadap sinyal kualitas aset lembaga keuangan, bisa saja menuntut rincian tunggakan per lapis waktu — 90 hari, 120 hari, hingga 180 hari — sebagai syarat kelanjutan penyaluran dana. Jika informasi semacam itu tidak tersedia, risiko capital outflow pada instrumen berbasis rupiah tidak bisa diabaikan begitu saja.
Kebijakan baru ini juga berpotensi memengaruhi harga dana di pasar obligasi korporasi. Penyelenggara dengan neraca yang terlihat lebih sehat setelah klasifikasi ulang dapat memperoleh pendanaan dengan kupon lebih rendah. Sebaliknya, perusahaan yang selama ini bergantung pada ambang 90 hari untuk menutupi kualitas aset lemah akan kesulitan mempertahankan akses pendanaan ketika investor menuntut uji tuntas lebih mendalam.
Proyeksi Arah Kebijakan ke Depan
Menuju akhir tahun, pola yang terlihat adalah regulator bergerak ke arah konvergensi regulasi antarsektor jasa keuangan. Keseragaman standar memang penting agar perbandingan kinerja antarlembaga menghasilkan sinyal yang comparable, bukan angka yang hanya mencerminkan perbedaan aturan.
Pertanyaan kuncinya tetap pada eksekusi. Apakah transisi diberi masa pengaman, apakah ada kewajiban pengungkapan ganda selama periode tertentu, dan bagaimana mekanisme pemantauan pascaberlakunya aturan. Semua detail teknis itu akan menentukan apakah revisi ini benar-benar memperkuat fundamental industri atau sekadar memindahkan titik risiko.
Bagi pembaca awam, dampak langsung yang perlu diawasi adalah kemungkinan perubahan bunga pinjaman daring serta ketentuan keterlambatan pembayaran. Perubahan klasifikasi tidak otomatis menurunkan biaya bagi peminjam, sebab struktur bunga masih ditentukan persaingan pasar dan biaya dana penyelenggara. Tetapi bila rasio kredit macet tercatat membaik secara konsisten dalam beberapa kuartal ke depan, ruang negosiasi suku bunga berpotensi terbuka lebih luas.
Singkatnya, langkah OJK menyeimbangkan dua kebutuhan yang sama pentingnya: menjaga akurasi data agar tidak menyesatkan, sekaligus mencegah pencatatan yang terlalu kaku sehingga menghambat penyaluran pembiayaan. Keberhasilannya akan terlihat dari bagaimana rasio kredit macet, tren pembiayaan, dan kepercayaan investor berkembang pada kuartal-kuartal mendatang.







Comments (0)