 yudi-kurniawan
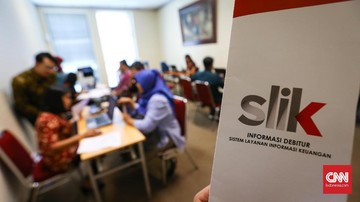
Berdasarkan data Otoritas Jasa Keuangan (OJK) per awal 2024, ambang batas pelaporan utang dalam Sistem Layanan Informasi Keuangan (SLIK) ditetapkan pada nominal Rp1 juta. Artinya, pinjaman atau kewajiban dengan nilai di bawah angka tersebut tidak akan muncul dalam riwayat kredit seseorang. Kebijakan ini menimbulkan pertanyaan di kalangan masyarakat, terutama mereka yang aktif menggunakan layanan pinjaman digital berbunga kecil untuk kebutuhan harian.
SLIK sendiri adalah basis data yang menghimpun rekam jejak kredit seluruh nasabah bank, perusahaan pembiayaan, hingga platform pinjaman online yang terdaftar. Sistem ini menjadi rujukan utama lembaga keuangan ketika menilai kelayakan calon debitur. Rasio kredit bermasalah (non-performing loan/NPL) dan profil risiko seseorang dibaca dari data yang tersaji di dalamnya.
Apa yang Dimaksud Ambang Batas Rp1 Juta?
Ambang batas Rp1 juta adalah nilai minimum kewajiban yang wajib dilaporkan ke SLIK oleh lembaga keuangan. Dengan kata lain, utang di bawah nominal itu dianggap tidak material untuk dicatat dalam sistem pelaporan nasional. OJK menjelaskan bahwa kebijakan ini bertujuan menjaga efisiensi sistem dan menghindari penumpukan data mikro yang dianggap tidak signifikan terhadap penilaian risiko secara keseluruhan.
Namun, ada nuansa penting yang perlu dipahami pembaca awam. Tidak dilaporkannya utang kecil bukan berarti kewajiban tersebut hilang begitu saja. Lembaga pemberi pinjaman tetap mencatat transaksi secara internal. Jika suatu saat akumulasi pinjaman kecil menembus ambang batas, atau jika terjadi gagal bayar yang berulang, data tersebut berpotensi masuk ke dalam sistem pelaporan.
Angka Rp1 juta dipilih karena dianggap sebagai titik yang memisahkan kebutuhan konsumsi ringan dari komitmen finansial yang lebih serius. Sebagai perbandingan, plafon rata-rata pinjaman online produktif pada 2023 berada di kisaran Rp2 juta hingga Rp5 juta, sehingga sebagian besar pinjaman mikro berada tepat di bawah radar pelaporan.
Pro: Perlindungan bagi Debitur Kecil
Di satu sisi, kebijakan ini memberi ruang bagi masyarakat berpenghasilan rendah untuk mengakses pembiayaan tanpa langsung terbayang-bayangi catatan buruk. Seorang pedagang kecil yang meminjam Rp500 ribu untuk menambah stok dagangan tidak akan kehilangan akses kredit hanya karena keterlambatan beberapa hari. Ini sejalan dengan semangat inklusi keuangan yang digaungkan pemerintah, di mana indeks literasi keuangan Indonesia baru menyentuh 65,43 persen pada 2023 versi Survei Nasional Literasi dan Inklusi Keuangan (SNLIK).
"Tujuan utama SLIK adalah mendukung stabilitas sistem keuangan, bukan menghukum debitur kecil. Ambang batas ini memberi kesempatan kedua bagi mereka yang masih membangun kapasitas finansial," demikian inti penjelasan OJK dalam keterangan resminya.
Kebijakan ini juga dinilai meringankan beban administratif lembaga keuangan. Pelaporan utang mikro dalam jumlah besar akan membebani kapasitas pemrosesan data dan memperbesar biaya operasional. Dengan menetapkan ambang batas, industri dapat lebih fokus pada pemantauan portofolio bernilai signifikan.
Kontra: Potensi Celah dan Risiko Moral
Di sisi lain, sejumlah pengamat menilai kebijakan ini berpotensi menciptakan blind spot dalam penilaian risiko. Seorang debitur bisa saja mengajukan banyak pinjaman kecil di berbagai platform, lalu mengakumulasi utang yang jauh melampaui kemampuannya. Karena masing-masing pinjaman berada di bawah Rp1 juta, tidak ada satu pun yang terekam di SLIK. Fenomena ini dikenal sebagai risiko moral hazard, di mana debitur memanfaatkan celah regulasi untuk memperbesar eksposur tanpa terdeteksi.
Data Asosiasi Fintech Pendanaan Bersama Indonesia (AFPI) menunjukkan bahwa outstanding pinjaman online pada 2023 mencapai sekitar Rp51 triliun, dengan porsi signifikan berada pada segmen pinjaman mikro. Jika sebagian besar pinjaman tersebut tidak terlaporkan, risiko systemic risk di sektor pembiayaan konsumtif bisa terlewat dari pengawasan.
Selain itu, lembaga keuangan non-bank yang lebih kecil mungkin kesulitan menilai kelayakan debitur karena tidak memiliki akses ke riwayat pinjaman mikro di platform lain. Ini menciptakan asimetri informasi yang dapat memperbesar rasio kredit bermasalah di kemudian hari.
Membaca Tren dan Proyeksi ke Depan
OJK menegaskan bahwa kebijakan ambang batas ini bersifat dinamis dan akan dievaluasi secara berkala. Tren digitalisasi keuangan yang pesat, dengan pertumbuhan transaksi pinjaman online year-on-year, menuntut pembaruan aturan agar tetap relevan. Proyeksi ke depan, ambang batas bisa saja diturunkan jika otoritas menilai risiko akumulatif pinjaman mikro mulai mengganggu stabilitas.
Bagi masyarakat, pemahaman atas kebijakan ini penting agar tidak salah kaprah. Utang di bawah Rp1 juta tetap merupakan kewajiban yang harus dibayar. Ketidakmampuan mengelola pinjaman kecil secara disiplin dapat berdampak pada likuiditas pribadi dan akses ke pembiayaan yang lebih besar di masa depan. Pada akhirnya, literasi keuangan tetap menjadi kunci, bukan sekadar celah regulasi.








Comments (0)