 nadia-rahmawati
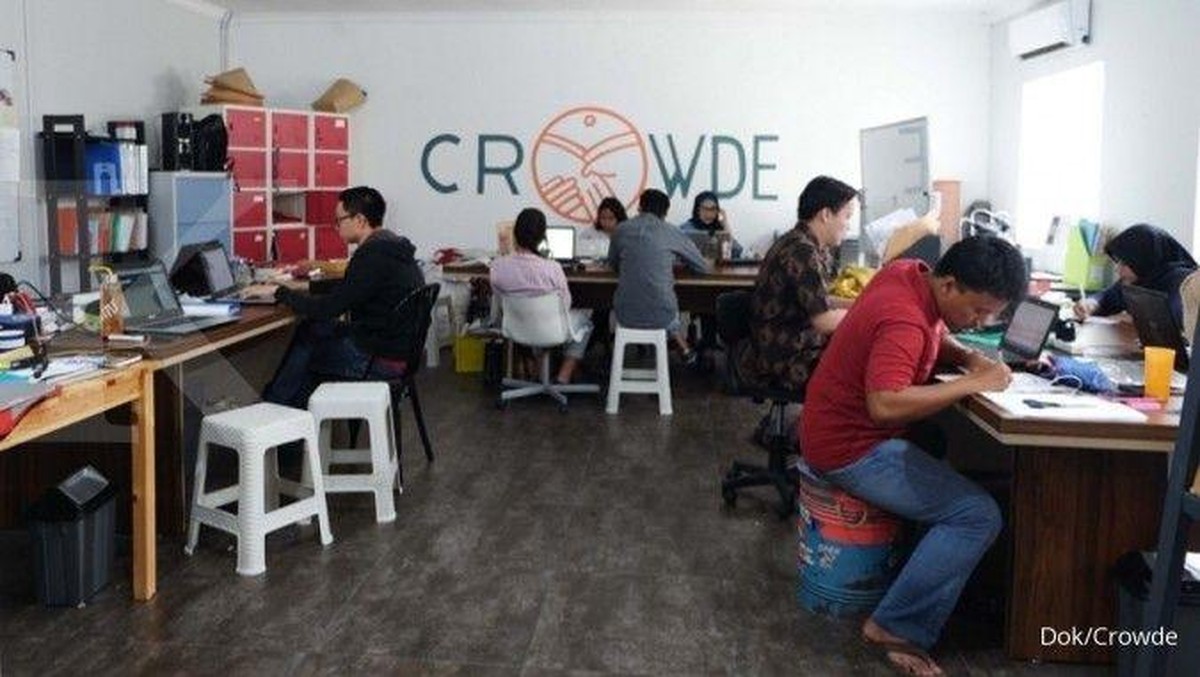
Berdasarkan data Otoritas Jasa Keuangan (OJK) per akhir kuartal pertama 2024, industri peer-to-peer (P2P) lending nasional mencatatkan outstanding pembiayaan sebesar Rp63,36 triliun, tumbuh 17,8 persen year-on-year dibandingkan periode yang sama tahun sebelumnya. Namun di balik pertumbuhan itu, sejumlah penyelenggara menghadapi persoalan penyelesaian pinjaman bermasalah. Otoritas kini memberi perhatian khusus pada dua platform, yakni Akseleran dan Crowde, yang tengah menjalani proses penyelesaian kewajiban kepada para pemberi dana (lender).
Pengawas industri keuangan menegaskan bahwa pemantauan terhadap kedua penyelenggara dilakukan secara intensif. Langkah ini diambil untuk memastikan hak-hak lender tetap terlindungi, sekaligus menjaga kepercayaan pasar terhadap ekosistem pembiayaan alternatif yang selama ini menjadi jembatan bagi pelaku usaha mikro, kecil, dan menengah (UMKM) yang belum tersentuh perbankan konvensional.
Profil Singkat Dua Penyelenggara
Akseleran dikenal sebagai platform yang fokus menyalurkan pendanaan kepada sektor UMKM dengan skema pinjaman produktif. Sementara Crowde memposisikan diri pada pembiayaan sektor pertanian dan peternakan, segmen yang secara historis memiliki risiko gagal bayar lebih tinggi akibat faktor cuaca, fluktuasi harga komoditas, dan siklus panen.
Perbedaan karakter portofolio inilah yang membuat pendekatan penyelesaian masalah pada masing-masing platform tidak bisa disamakan. Rasio pinjaman bermasalah (non-performing loan/NPL) di segmen pertanian secara historis bergerak di kisaran 4 hingga 6 persen, lebih tinggi dibandingkan rata-rata industri P2P lending yang berada di angka 2,8 persen pada Februari 2024. Angka ini menjadi salah satu indikator penting yang dicermati otoritas.
Di Satu Sisi: Perlindungan Lender Jadi Prioritas
Dari kacamata regulasi, langkah pemantauan ketat merupakan konsekuensi logis dari mandat perlindungan konsumen. OJK memiliki kewenangan untuk meminta rencana penyelesaian kewajiban, mengevaluasi tata kelola risiko, hingga membatasi ekspansi bisnis bila ditemukan pelanggaran. Perubahan aturan yang tengah disiapkan diarahkan pada penguatan hak lender, termasuk transparansi informasi mengenai tingkat keberhasilan pengembalian dana (recovery rate) dan mekanisme penyelesaian sengketa yang lebih terukur.
"Pengawasan terhadap penyelenggara yang memiliki potensi risiko gagal bayar bukan sekadar penegakan aturan, melainkan upaya menjaga stabilitas kepercayaan publik terhadap sektor pembiayaan berbasis teknologi," demikian inti pernyataan yang kerap disampaikan pengawas industri keuangan dalam forum-forum resmi.
Dari perspektif perlindungan konsumen, kejelasan mekanisme penyelesaian menjadi krusial. Selama ini, banyak lender ritel yang kurang memahami bahwa pinjaman P2P lending mengandung risiko gagal bayar yang tidak dijamin oleh Lembaga Penjamin Simpanan (LPS), berbeda dengan simpanan di bank. Edukasi mengenai karakteristik risiko ini menjadi bagian tak terpisahkan dari proses pemantauan.
Di Sisi Lain: Beban bagi Industri yang Sedang Tumbuh
Namun, di sisi lain, penerapan pengawasan yang lebih ketat menimbulkan kekhawatiran tersendiri bagi pelaku industri. Pertumbuhan outstanding yang melambat, dari 28,1 persen year-on-year pada 2022 menjadi 17,8 persen pada awal 2024, menunjukkan bahwa sektor ini sudah berada dalam fase konsolidasi. Tambahan beban kepatuhan bisa memperlambat ekspansi, terutama bagi platform dengan skala menengah yang marginnya tipis.
Sentimen pasar pun turut terpengaruh. Beberapa analis menilai bahwa kasus yang menimpa penyelenggara tertentu berpotensi memicu capital outflow dari sektor P2P lending ritel, seiring lender yang beralih ke instrumen dengan profil risiko lebih rendah seperti obligasi negara atau reksa dana pasar uang. Likuiditas di platform yang sedang bermasalah bisa semakin tertekan bila penarikan dana terjadi secara bersamaan.
Meski demikian, fundamental industri secara keseluruhan masih terbilang solid. Rasio kecukupan modal dan tingkat pengembalian (return) bagi lender yang terdiversifikasi dengan baik tetap kompetitif, yakni di kisaran 10 hingga 14 persen per tahun untuk portofolio dengan risiko terkendali. Portofolio yang tersebar di banyak pinjaman kecil dinilai lebih tahan terhadap guncangan dibandingkan konsentrasi pada beberapa borrower besar.
Proyeksi dan Sikap yang Seimbang
Ke depan, proyeksi pertumbuhan industri P2P lending diperkirakan berada di kisaran 12 hingga 15 persen year-on-year, lebih moderat dibandingkan era ekspansi agresif 2019 hingga 2021. Konsolidasi ini sejatinya sehat bagi ekosistem jangka panjang, karena menyisihkan pemain yang tata kelolanya lemah dan memperkuat platform dengan manajemen risiko yang mumpuni.
Bagi lender, sikap bijak adalah memahami bahwa imbal hasil tinggi selalu berbanding lurus dengan risiko. Diversifikasi portofolio, pemahaman atas karakter pinjaman, serta pemantauan berkala terhadap kesehatan platform menjadi kunci. Sementara bagi regulator, keseimbangan antara penegakan aturan dan keberlanjutan industri harus terus dijaga agar sektor ini tetap menjadi alternatif pembiayaan yang inklusif tanpa mengorbankan perlindungan konsumen.
Pada akhirnya, kasus yang menimpa sejumlah penyelenggara menjadi pengingat bahwa pertumbuhan industri keuangan berbasis teknologi harus dibarengi dengan tata kelola, transparansi, dan manajemen risiko yang setara. Tanpa itu, kepercayaan pasar yang telah dibangun bertahun-tahun berisiko tergerus, dan dampaknya akan dirasakan tidak hanya oleh lender, tetapi juga oleh jutaan pelaku UMKM yang menggantungkan pendanaan pada sektor ini.







Comments (0)