 lukman-hakim
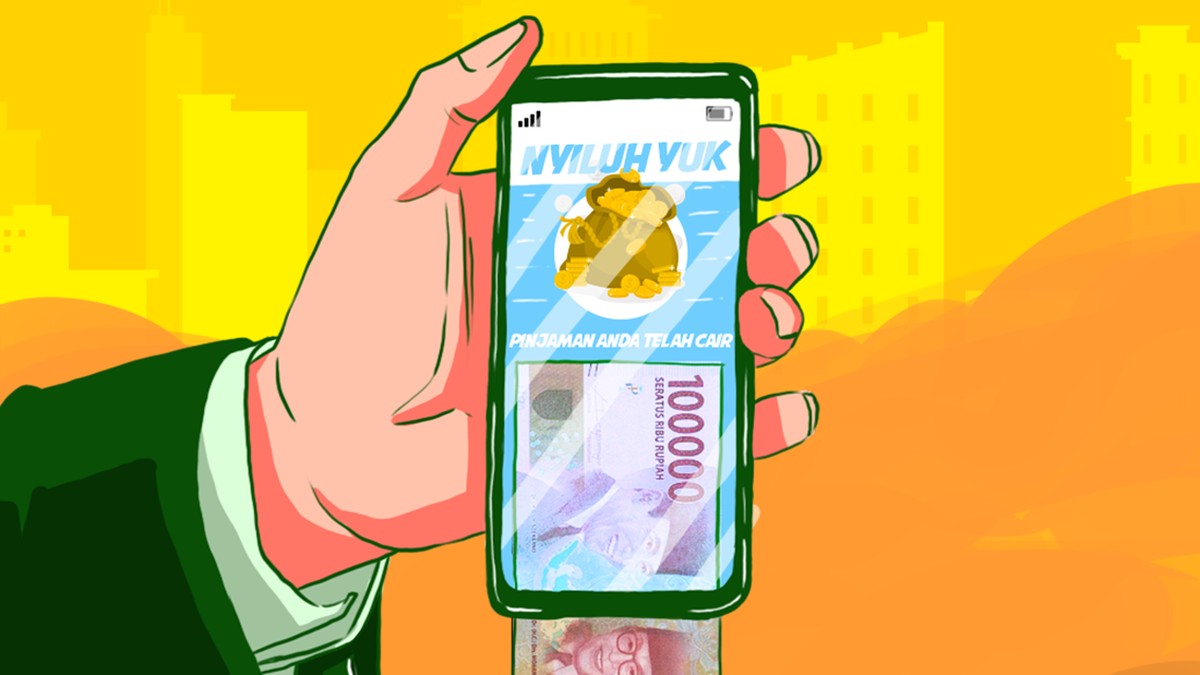
Berdasarkan rilis Otoritas Jasa Keuangan (OJK) sepanjang 2024, industri fintech lending tercatat menyalurkan pembiayaan dengan pertumbuhan dua digit year-on-year, sementara itu keluhan konsumen terkait mekanisme penagihan dan struktur produk masih menjadi perhatian regulator. Di tengah tren digitalisasi jasa keuangan, muncul istilah baru di pasar: skema pembiayaan jangka pendek yang diibaratkan seperti kecebong, yakni produk yang berumur pendek, cepat berpindah-pindah platform, dan kerap dianggap merugikan peminjam. Sorotan ini memaksa publik menimbang dua sisi persoalan: efisiensi akses kredit versus perlindungan konsumen.
Potret Pinjaman Bertenor Singkat di Pasar
Pinjaman bertenor pendek pada umumnya memiliki jangka waktu pelunasan di bawah satu bulan, bahkan ada yang hanya 14 hari. Dari sudut pandang penyelenggara, tenor pendek menurunkan risiko gagal bayar karena periode paparan risiko relatif singkat. Likuiditas perusahaan pembiayaan juga lebih mudah berputar karena dana kembali lebih cepat, sehingga modal dapat kembali digunakan untuk menyalurkan kredit baru.
Namun, dari sisi konsumen, tenor 14 hari menimbulkan tekanan arus kas. Rumah tangga berpendapatan bulanan, khususnya pekerja dengan upah harian atau buruh lepas, kesulitan melunasi pokok beserta bunga hanya dalam dua pekan. Akibatnya, peminjam cenderung melakukan rollover, yaitu meminjam ulang untuk menutup utang lama. Kondisi ini mirip dengan praktik debt trap (jebakan utang) yang pernah menjadi sorotan ketika pinjaman online ilegal marak beberapa tahun terakhir.
Beban bunga efektif pada produk jangka pendek bisa terasa sangat tinggi ketika dihitung setahun penuh, meski besaran bunga harian tampak kecil di mata peminjam.
Perhitungan sederhana memperlihatkan persoalannya. Jika suatu produk mengenakan biaya harian 0,1 persen, angka tersebut terlihat ringan. Akan tetapi, dikalikan 365 hari, imbal hasil tahunannya berpotensi menembus rasio tiga digit persen. Fenomena semacam ini membuat OJK menekankan pentingnya transparansi kalkulasi biaya, termasuk penjabaran total biaya yang benar-benar dibayar konsumen selama satu siklus pinjaman.
Pro: Kenapa Tenor Pendek Tetap Dibutuhkan
Di satu sisi, produk berjangka pendek menjawab kebutuhan pembiayaan mikro yang bersifat mendesak. Uang muka ojek daring, biaya servis kendaraan, atau kebutuhan modal dagang hari pasar membutuhkan dana cair dalam hitungan jam. Bank konvensional dengan proses analisis kredit yang panjang sering tidak selaras dengan kebutuhan tersebut. Kehadiran platform digital menurunkan biaya operasional penyelenggara sehingga plafon kecil masih layak diberikan.
Proyeksi pertumbuhan ekonomi digital Indonesia yang terus positif juga menopang permintaan ini. Kredit mikro berbasis teknologi dipandang sebagai instrumen inklusi keuangan, terutama bagi masyarakat yang belum memiliki riwayat kredit di sistem perbankan. Dari perspektif makro, perluasan akses kredit usaha kecil diyakini mendorong konsumsi rumah tangga dan menjaga tren pertumbuhan produk domestik bruto.
Pro lainnya terletak pada fleksibilitas bagi UMKM dengan siklus usaha pendek. Pedagang yang berputar modal setiap tiga hari, misalnya, justru dirugikan jika dipaksa mengambil tenor setahun karena bunga dibayar sejak awal. Asalkan biaya disampaikan secara wajar dan tidak ada biaya tersembunyi, tenor singkat dapat menjadi bagian sehat dari portofolio pembiayaan mikro.
Kontra: Ancaman bagi Stabilitas Keuangan Konsumen
Di sisi lain, kekhawatiran regulator bersifat substansial. OJK telah menyoroti bahwa tenor sangat singkat berpotensi menekan daya beli dan memicu penumpukan utang berjenjang. Ketika konsumen harus membayar kembali pinjaman dalam 14 hari, sisa penghasilan bulanan bisa tergerus untuk melunasi kewajiban, bukan untuk kebutuhan dasar. Rasio utang terhadap pendapatan yang meningkat dalam waktu singkat memperbesar probabilitas kredit macet.
Aspek perlindungan konsumen menjadi inti perhatian. Banyak peminjam baru tidak memahami perbedaan antara bunga bulanan dan bunga harian. Ketika informasi tersebut kurang jelas, keputusan meminjam diambil tanpa dasar yang matang. Sentimen pasar terhadap industri fintech pun bisa terganggu bila kasus konsumen dirugikan viral di media sosial, sehingga biaya akuisisi pelanggan bagi penyelenggara sah ikut merangkak naik.
Ada pula dampak tidak langsung terhadap stabilitas sistem keuangan. Skala pembiayaan mikro berjumlah besar membuat korelasinya sulit dipantau. Bila sebagian besar pinjaman pendek diperpanjang terus-menerus, kualitas aset di laporan keuangan bisa tampak baik meski fundamental kesehatan peminjam melemah. Untuk itu, pengawasan berbasis data, termasuk pemanfaatan pusat layanan keuangan, diperlukan agar tren risiko terdeteksi sejak dini.
Jalan Tengah: Regulasi Tanpa Membunuh Inovasi
Sejumlah ekonom berpendapat bahwa larangan total atas tenor pendek justru mendorong peminjam kembali ke rentenir informal yang jauh lebih tidak transparan. Alternatifnya adalah menetapkan batas minimum tenor, membatasi biaya keterlambatan, mewajibkan uji kelayakan kredit berbasis pendapatan, serta menerapkan periode penyejuk (cooling-off) agar konsumen memiliki waktu mempertimbangkan keputusan.
Penguatan literasi keuangan juga menjadi prasyarat. Konsumen perlu memahami cara menghitung total kewajiban dan mengenali tanda-tanda produk berisiko tinggi. Sementara itu, penyelenggara yang telah memperoleh izin diharapkan menunjukkan tata kelola kuat, termasuk mekanisme penagihan yang etis.
Secara keseluruhan, persoalan tenor singkat bukan hitam-putih. Keputusan akhir perlu menyeimbangkan inovasi pembiayaan digital dengan kewajiban melindungi masyarakat. Langkah pengawasan berkelanjutan dari otoritas, ditambah disiplin literasi dari sisi konsumen, menjadi kunci agar industri dapat tumbuh tanpa mengorbankan kesejahteraan rumah tangga.







Comments (0)