 admin
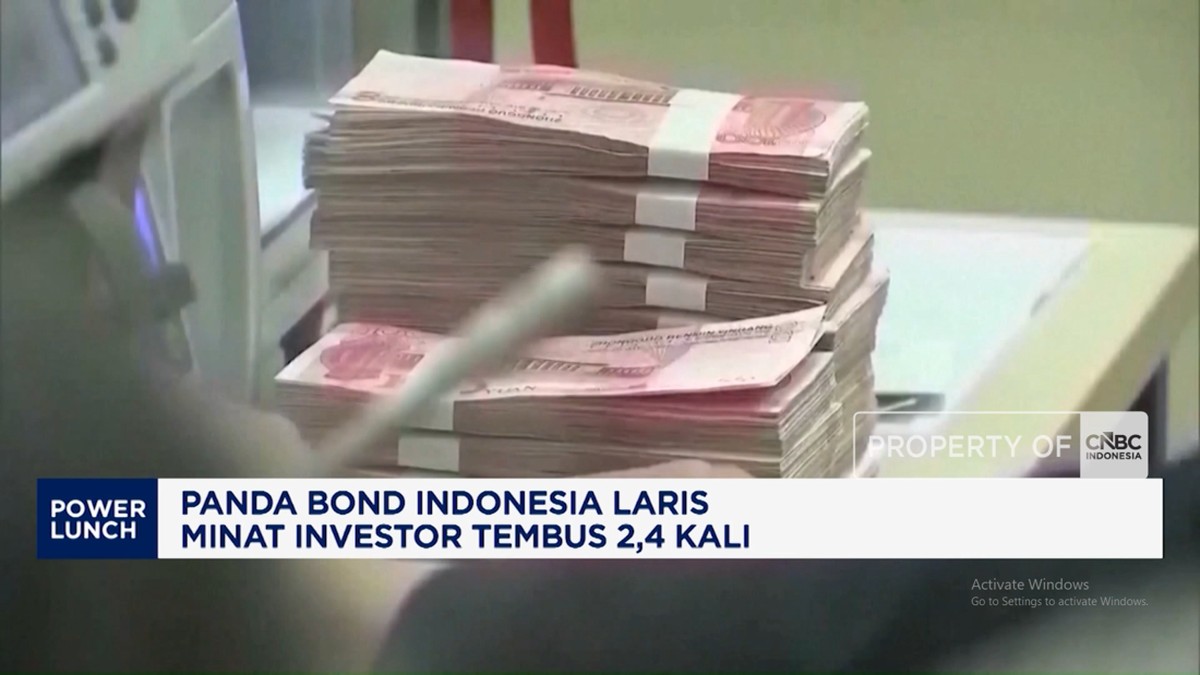
Berdasarkan data Kementerian Keuangan per 15 Maret 2025, penerbitan obligasi berdenominasi yuan atau Panda Bond milik pemerintah Indonesia kembali mencatatkan kelebihan permintaan hingga 2,4 kali dari target awal. Total penawaran yang masuk mencapai CNY 6,5 miliar (setara sekitar Rp14,3 triliun), melampaui nilai indikatif yang ditetapkan sebesar CNY 2,7 miliar. Angka ini sekaligus mengonfirmasi bahwa appetite investor global terhadap surat utang Tanah Air tetap solid di tengah ketidakpastian pasar keuangan global.
Penerbitan kali ini dibagi dalam dua tenor: 3 tahun dengan imbal hasil 3,8% dan 5 tahun dengan kupon 4,5%. Sejak debut perdana Panda Bond Indonesia pada 2018, instrumen ini menjadi salah satu alternatif diversifikasi pendanaan yang rutin dilakukan, dengan total outstanding kini menyentuh CNY 15 miliar. Namun, oversubscription kali ini menjadi yang tertinggi dalam lima tahun terakhir, menandakan level kepercayaan yang semakin meningkat dari investor lintas batas.
Daya Tarik di Tengah Perang Dagang dan Suku Bunga Global
Di satu sisi, tingginya minat terhadap Panda Bond Indonesia tidak lepas dari pencarian aset berdenominasi non-dolar di tengah eskalasi perang dagang dan kebijakan tarif Amerika Serikat yang belum mereda. Investor Tiongkok dan global melihat obligasi pemerintah Indonesia sebagai safe haven alternatif dengan imbal hasil yang lebih menarik dibandingkan instrumen serupa di pasar domestik Tiongkok. Yield Pandas Bond tenor 5 tahun sebesar 4,5% jauh mengungguli obligasi pemerintah Tiongkok yang hanya sekitar 2,5–2,8% untuk tenor yang sama.
Dari sisi fundamental, rasio utang terhadap PDB Indonesia yang masih berada di kisaran 39–40% serta pertumbuhan ekonomi yang terjaga di atas 5,0% year-on-year pada kuartal IV 2024 menjadi faktor pendorong. Agency pemeringkat internasional pun masih mempertahankan sovereign credit rating Indonesia pada level investment grade. Likuiditas yang melimpah di pasar obligasi China, didorong oleh kebijakan moneter akomodatif dari People's Bank of China, turut menciptakan permintaan yang kuat. Dana-dana institusi besar Tiongkok, seperti dana pensiun dan perusahaan asuransi, agresif memburu instrumen dengan profil risiko terkendali namun berimbal hasil lebih tinggi dari obligasi lokal mereka.
Risiko Valuta Asing dan Beban Pembayaran Kupon
Di sisi lain, kelebihan permintaan ini menyimpan sejumlah risiko yang tidak boleh diabaikan. Utang dalam mata uang asing, termasuk yuan, selalu membawa eksposur nilai tukar. Penguatan yuan yang konsisten terhadap rupiah dapat meningkatkan beban pembayaran kupon dan pokok secara signifikan dalam anggaran negara. Hingga Maret 2025, kurs CNY/IDR berada di kisaran Rp2.200–2.250, telah menguat sekitar 4% dibandingkan posisi awal tahun. Jika tren ini berlanjut, biaya efektif pinjaman Panda Bond bisa melebar di luar perkiraan semula.
Beberapa ekonom menyoroti pula bahwa Indonesia perlu berhati-hati agar tidak terlalu bergantung pada satu sumber pembiayaan atau satu mitra ekonomi. Diversifikasi memang penting, namun proporsi Panda Bond dalam total portofolio utang luar negeri perlu dikelola. Hingga akhir 2024, porsi utang dalam mata uang renminbi masih relatif kecil, sekitar 3,5% dari total utang luar negeri pemerintah. Namun penerbitan berulang dengan oversubscription tinggi bisa mendorong kenaikan porsi tersebut lebih cepat dari yang direncanakan. Regulasi pasar obligasi China yang ketat, termasuk mekanisme transfer dana dan administrasi, juga menuntut kesiapan sumber daya dan kepatuhan yang berkelanjutan.
Analis: Kepercayaan Pasar atau Kebanjiran Likuiditas?
Prospek Panda Bond ini memunculkan perdebatan di kalangan analis.
"Oversubscription 2,4 kali adalah cerminan kepercayaan yang kuat terhadap prospek ekonomi Indonesia. Namun kita tetap harus jeli: apakah ini karena fundamental Indonesia yang solid atau semata-mata karena kebanjiran likuiditas di pasar Tiongkok yang mencari imbal hasil lebih tinggi?"ujar Lina Wijaya, Kepala Riset Makroekonomi dari Lembaga Analis Keuangan Independen (LAKI). Ia menambahkan bahwa keberhasilan ini juga didorong oleh hubungan diplomatik yang hangat, sehingga investor institusi Tiongkok mendapat dorongan strategis untuk menempatkan dana pada surat utang Indonesia.
Secara teknis, penerbitan ini juga menjadi sinyal positif bagi pasar obligasi domestik. Ketika pemerintah berhasil menarik dana asing melalui instrumen non-domestik, tekanan terhadap penerbitan SBN di pasar dalam negeri bisa berkurang. Hal ini pada gilirannya dapat menjaga stabilitas yield SUN. Namun, efek substitusi antara instrumen valas dan domestik tidak bersifat langsung. Justru keberhasilan Panda Bond kadang dianggap sebagai validasi bahwa profil kredit Indonesia layak diperhitungkan, sehingga menarik lebih banyak capital inflow ke pasar SBN secara keseluruhan.
Ke depan, pemerintah merencanakan penerbitan Panda Bond lanjutan pada semester II 2025 dengan target nilai yang lebih besar. Dengan mempertimbangkan momentum kelebihan permintaan saat ini, potensi untuk memperoleh yield yang lebih rendah juga terbuka. Kementerian Keuangan pun mengonfirmasi bahwa dana yang dihimpun akan digunakan untuk pembiayaan infrastruktur hijau dan proyek berkelanjutan sejalan dengan kerangka SDGs. Investor global tampaknya akan terus memantau kebijakan fiskal Indonesia dan pergerakan nilai tukar untuk menilai kapan waktu yang tepat menambah eksposur ke obligasi Panda berikutnya.







Comments (0)