 mega-lestari
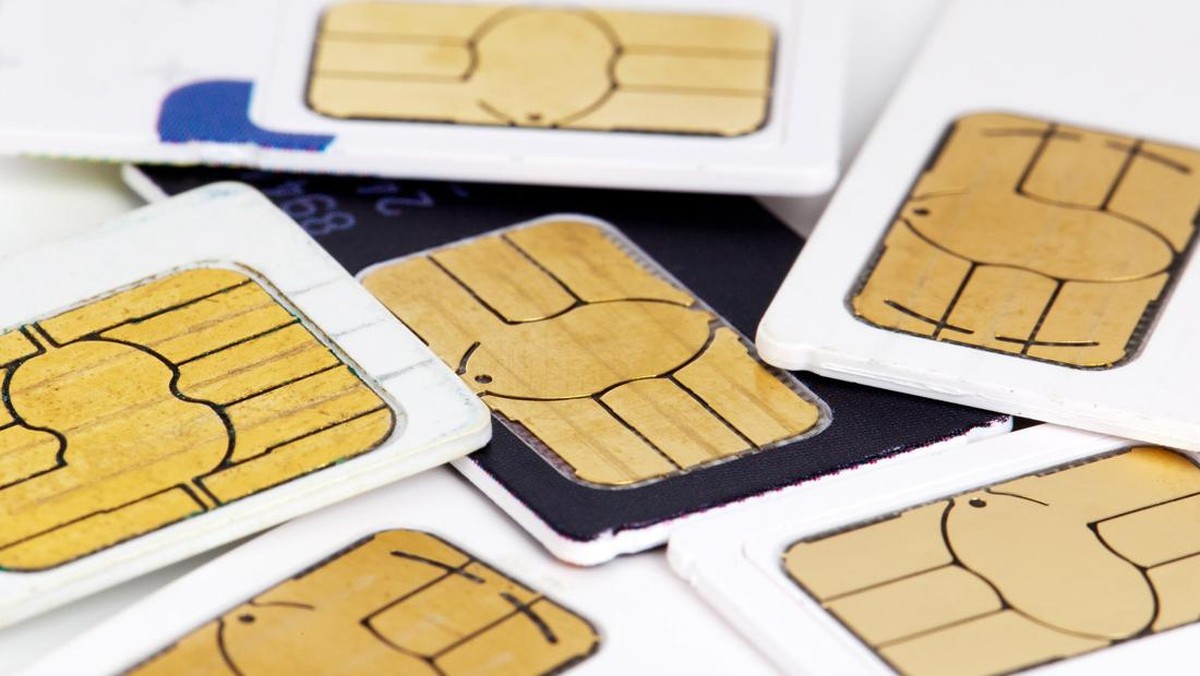
Berdasarkan data Otoritas Jasa Keuangan (OJK) per kuartal III 2024, penyaluran pinjaman daring di Indonesia menembus angka Rp 292,05 triliun secara year-on-year, atau tumbuh sekitar 32,7 persen dibanding periode yang sama tahun sebelumnya. Pertumbuhan ini menegaskan bahwa layanan pembiayaan berbasis teknologi semakin menjadi tulang punggung akses keuangan bagi segmen masyarakat yang selama ini sulit menjangkau perbankan konvensional. Di tengah tren tersebut, muncul wacana menarik: pemanfaatan riwayat nomor telepon seluler yang aktif dalam jangka panjang—misalnya 10 tahun—sebagai pengganti skor kredit tradisional dalam menilai kelayakan peminjam.
Mengapa Skor Kredit Konvensional Tak Menjangkau Semua
Selama ini, industri keuangan menggunakan skor kredit atau credit scoring berbasis riwayat pembayaran utang sebelumnya, seperti data SLIK OJK. Namun, data Bank Indonesia menunjukkan bahwa baru sekitar 52 persen penduduk dewasa Indonesia yang memiliki akses ke lembaga keuangan formal. Artinya, hampir separuh populasi dewasa tidak memiliki jejak kredit yang bisa dinilai. Kelompok inilah yang kemudian beralih ke pinjaman daring, meski sering kali harus menerima bunga lebih tinggi karena risiko yang dianggap lebih besar.
Dalam konteks ini, Asosiasi Fintech Pendanaan Bersama Indonesia (AFPI) menyoroti perlunya inovasi penilaian risiko. Salah satu gagasan yang mengemuka adalah memanfaatkan data alternatif, termasuk stabilitas nomor telepon seluler. Logikanya sederhana: seseorang yang mempertahankan nomor HP yang sama selama satu dekade menunjukkan stabilitas identitas dan domisili, yang secara tidak langsung mencerminkan kemampuan finansial yang lebih terprediksi.
Di satu sisi, pendekatan ini membuka peluang inklusi keuangan yang lebih luas. Masyarakat menengah ke bawah yang selama ini terkendala dokumen formal bisa mendapatkan akses pembiayaan dengan penilaian yang lebih adil. Di sisi lain, muncul kekhawatiran soal akurasi dan potensi penyalahgunaan data pribadi. Perlindungan konsumen menjadi taruhan utama.
Potensi dan Tantangan dari Data Alternatif
Merujuk pada laporan AFPI, sebanyak lebih dari 60 persen penerima pinjaman daring adalah masyarakat dengan penghasilan di bawah Rp 5 juta per bulan. Kelompok ini umumnya tidak memiliki kartu kredit atau riwayat pinjaman bank, sehingga skor kredit konvensional nyaris tidak tersedia. Pemanfaatan data alternatif seperti lama kepemilikan nomor HP, riwayat pembayaran tagihan listrik, atau pola transaksi dompet digital bisa menjadi jembatan.
“Data alternatif bukan sekadar pelengkap, tetapi bisa menjadi fundamental baru dalam menilai kelayakan kredit bagi unbanked dan underserved,” ujar seorang perwakilan AFPI dalam sebuah diskusi industri baru-baru ini.
Namun, tantangan teknis dan etis tidak bisa diabaikan. Pertama, validitas data nomor HP sebagai proksi kemampuan bayar masih perlu diuji secara statistik. Kedua, risiko kebocoran data pribadi menjadi sentimen pasar yang negatif jika tidak diimbangi dengan tata kelola ketat. Ketiga, potensi diskriminasi tidak langsung, misalnya bagi pekerja migran atau masyarakat berpenghasilan tidak tetap yang sering berganti nomor karena alasan pekerjaan.
Dari sisi industri, penerapan ini membutuhkan investasi teknologi dan kerja sama dengan operator telekomunikasi. Tanpa regulasi yang jelas dari OJK, praktik ini berisiko menjadi celah baru bagi pinjaman ilegal. OJK sendiri mencatat bahwa hingga Oktober 2024, masih ada sekitar 2.500 entitas pinjaman daring ilegal yang telah diblokir, menunjukkan bahwa pengawasan menjadi kunci.
Proyeksi dan Arah Kebijakan ke Depan
Ke depan, proyeksi pertumbuhan pinjaman daring diprediksi tetap positif, dengan estimasi penyaluran mencapai Rp 350 triliun pada akhir 2025. Jika data alternatif seperti riwayat nomor HP dapat diintegrasikan secara aman, potensi perluasan akses bisa meningkat signifikan. Rasio inklusi keuangan yang saat ini berada di level 75,02 persen (Survei OJK 2023) berpeluang menembus 80 persen dalam beberapa tahun.
Meski demikian, valuasi industri tetap bergantung pada kualitas portofolio. Non-performing loan (NPL) pinjaman daring per September 2024 tercatat 2,58 persen, relatif terkendali. Namun, likuiditas dan capital outflow menjadi perhatian jika sentimen global memburuk. Oleh karena itu, inovasi penilaian risiko harus dibarengi dengan literasi keuangan dan perlindungan data yang kuat.
Kesimpulannya, gagasan nomor HP aktif 10 tahun sebagai pengganti skor kredit adalah cerminan tren menuju pembiayaan inklusif. Di satu sisi, ini adalah terobosan bagi yang tak terlayani bank. Di sisi lain, tanpa pengawasan ketat, ia bisa menjadi bumerang. Fundamental industri tetap pada kualitas aset dan kepercayaan konsumen—bukan sekadar pada inovasi semata.






Comments (0)