 arif-budianto
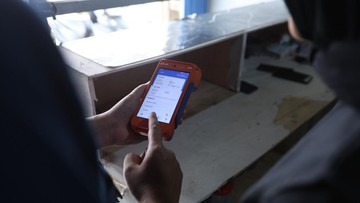
Berdasarkan data Otoritas Jasa Keuangan (OJK) per akhir 2023, indeks inklusi keuangan nasional mencapai 84,05 persen, naik dari 76,19 persen pada 2019. Angka ini menunjukkan tren positif, namun masih menyisakan pekerjaan rumah besar di wilayah pedesaan. Di sinilah peran agen perbankan bergerak seperti BRILink menjadi krusial, menjembatani jurang akses antara pusat ekonomi dan masyarakat desa.
Salah satu contoh adalah Agen Kirana, mitra BRILink yang beroperasi di kawasan pedesaan. Kehadirannya menjadi perpanjangan tangan bank untuk mendekatkan layanan keuangan, sekaligus menggerakkan aktivitas ekonomi masyarakat setempat. Namun, dinamika ini menyimpan dua sisi yang perlu dicermati secara berimbang.
Pro: Akselerasi Inklusi dan Likuiditas Desa
Di satu sisi, kehadiran agen perbankan bergerak memberikan dampak signifikan. Masyarakat tidak perlu lagi menempuh perjalanan jauh ke kota hanya untuk menabung, mengirim uang, atau membayar tagihan. Berdasarkan data Bank Indonesia, jumlah agen BRILink telah melampaui 700 ribu titik pada 2023, tersebar di berbagai pelosok. Volume transaksi tahunan pun menembus angka Rp1.000 triliun, mencerminkan tingginya kebutuhan masyarakat terhadap layanan keuangan yang mudah diakses.
Dari kacamata ekonomi makro, kehadiran agen seperti Kirana meningkatkan likuiditas di daerah. Uang yang sebelumnya berputar di kantong informal kini masuk ke sistem keuangan formal. Ini memperbaiki fundamental ekonomi desa, terutama bagi pelaku UMKM yang selama ini terkendala akses permodalan. Dengan adanya agen, mereka bisa melakukan setoran dan penarikan tanpa harus meninggalkan usaha.
"Inklusi keuangan bukan sekadar soal akses, tetapi bagaimana masyarakat bisa memanfaatkan layanan keuangan untuk meningkatkan kesejahteraan," demikian pandangan yang kerap disampaikan kalangan otoritas moneter.
Kontra: Keterbatasan Literasi dan Risiko Operasional
Di sisi lain, ekspansi agen keuangan di pedesaan tidak lepas dari tantangan. Tingkat literasi keuangan masyarakat desa masih tertinggal dibandingkan perkotaan. Data OJK menunjukkan indeks literasi keuangan nasional baru mencapai 65,43 persen, dengan disparitas cukup lebar antara kota dan desa. Akibatnya, sebagian masyarakat rentan terhadap penipuan, salah paham produk, atau pengelolaan keuangan yang tidak optimal.
Dari perspektif agen, margin keuntungan dari setiap transaksi relatif tipis. Agen seperti Kirana harus menjaga volume transaksi agar pendapatan tetap menarik. Risiko operasional seperti penipuan digital, kesalahan input, hingga keterbatasan infrastruktur internet juga menjadi tantangan nyata. Belum lagi sentimen pasar yang berfluktuasi, terutama saat terjadi capital outflow yang memukul sektor perbankan secara umum.
Valuasi Ekonomi dan Proyeksi ke Depan
Secara valuasi, model bisnis agen perbankan bergerak masih menjanjikan. Rasio biaya terhadap pendapatan yang rendah membuatnya efisien sebagai kanal distribusi. Proyeksi ke depan, seiring penetrasi smartphone yang terus meningkat, agen digital akan semakin dominan. Namun, tanpa pendampingan literasi yang memadai, ekspansi ini berisiko hanya menjadi formalitas tanpa dampak kesejahteraan yang nyata.
Kisah Agen Kirana mencerminkan bahwa inklusi keuangan adalah maraton, bukan sprint. Diperlukan sinergi antara regulator, bank, dan agen untuk memastikan setiap titik layanan benar-benar memberdayakan masyarakat. Tanpa itu, indeks inklusi yang tinggi di atas kertas tidak otomatis berarti kesejahteraan yang merata di lapangan.






Comments (0)