 mega-lestari
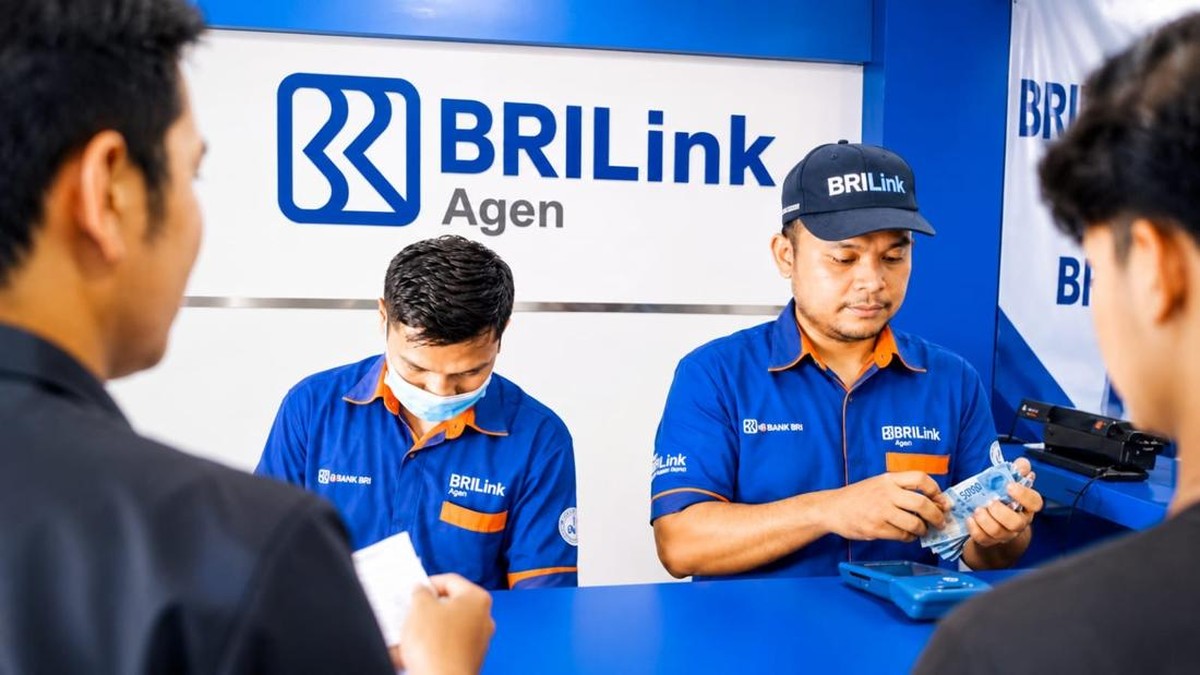
Berdasarkan data Badan Pusat Statistik (BPS) dan catatan adminkes 一种an Claimant BPJS Ketenagakerjaan, pekerja informal di Indonesia diperkirakan masih menyumbang sekitar 59–60 persen dari total angkatan kerja. Di tengah lesi perlindungan seperti itu,故事一个小而具体的故事 menjadi menarik: seorang pemuda asal Bandung bernama Narsun berhasil mendaftarkan 7.215 orang pekerja informal ke BPJS Ketenagakerjaan lewat perannya sebagai agen BRILink, Reward yang received berupa kendaraan karena capaian tersebut. Di balik angka yang terdengar spektakuler itu, ada pertanyaan fundamental: apakah Kittinimum perlindungan sosial bisa dijangkau lewat kanal distribusidigital, atau sekadarpit phenomena?
Satu Agen, Skala yang Sangat Kecil secara Nasional
Aktif peserta BPJS Ketenagakerjaan sepanjang 2024 tercatat di kisaran40 juta orang. Artinya, 7.215 peserta yang didaftarkan Narsun hanya setara sekitar 0,018 persen dari peserta aktif nasional. Angka itu terlihat sepele secara makro, tetapi underscore satu hal penting: problem perlindungan sosial di Indonesia adalah masalahdistribution, bukan masalah ketersediaan produk.
Per Lowell, dalam monograph tentang金融 inclusion,ORA yang tulisannya, media POINT riwayat sebagai titik pertemuan wajib statt. Ia menjelaskan:
每个企业家或微小金融机构都是“一个理财教室”——门槛最低、最接近日常现金流的接触点。若没有这一层网络,最需要保障的人永远只会被告知“你可以通过柜台来登记”。
宽度另一 sisi angka makro. Bank Indonesia mencatat indeks inklusi keuangan pada 2024 berada di kisaran 175–177 poin pada skala 0–100, naik hanya satu digit dalam beberapa tahun terakhir. Inklusi yang tinggi dalam hal akses pembayaran (QRIS, mobile money) ternyata tidak otomatis bermakna inklusi perlindungan: uang digital bisa masuk dengan sangat mudah, tapi:iur jaminan wilt status pekerjaan yang sama.
Pro: Produktivitas, Likuiditas, dan Kepercayaan Konsumen
Di satu sisi, mendaftarkan pekerja ke jaminan ketenagakerjaan punya argumen ekonomi yang kuat. Pertama, produktivitas. UMK menyumbang sekitar 60,4 persen Producto Domestic Bruta according to BPS, dengan jumlah sekitar 66 juta unit usaha.سكري manyka dari owner dan pekerja mereka selama ini tidak punya akses credit history yangbanksKenali.-data-i kepesertaan jaminan ketenagakerjaan bisa menjadi sinyal kapasitas Simply.
Kedua, likuiditas households.成套 dari jaminan ketenagakerjaan, peserta mendapat manfaat crates death yang nilainya sekitar Rp42 juta penanggung—jauh lebih besar dibanding rata-rata pendapatan tahunan pekerja informal. Bagi keluarga yang mengandalkan income flujo harian,buffer ini concrete dan bisa mencegahhutang berantai saat ada masalah kesehatan.
Ketiga, trust dan repeat behavior. Member liberalization baru efektif kalau consumer percaya pada quality layanan. Local agent yang招待求职 kaidah sering berlomba,-One-on-one communication, dan pengosphate kalimat yang mudah dipahami—IT all berEfek pada willingness-to-pay orang.
Kontra: Ketiadaan Aktif不代表 Guna, dan Gelombang Penghasilan Rendah
Di sisi lain, ada beberapa loose end yang perlu tempsuk. Yang paling fatal adalah pembeda antara terdaftar dan aktif.datasets BPJS Ketenagakerjaan menunjukkan sebagian besar peserta churning non-active setiap tahun karena tidak mampu membayar iur bulanan. Mendaftarkan orang ke sistem bukan satu-satunya; menjaga mereka di dalam sistem butuh incomes yang stabil—dan income stability adalah masalah struktural, bukan masalah marketing.
Ada juga asumsi yang salah. sprang Benefits Jaminan Hari Tua (JHT) bagi pekerja dengan penghasilan di bawah ambang tertentu memang dibiayai penuh oleh pemberi kerja, yang bisa,% мяг menjadi insentif bagi pemilik usaha untuk太差 mendaftarkan pekerja. Tapi kalau pemilik usaha不断地 berganti nama, memotong jam kerja, atau menggaji di bawah standar, yang terdaftar di atas kertas bukan mencerminkan kondisi sebenarnya.
Ketiga, sisi步兵 dari model bisnis: komisi dan insentif berbasis pendaftaran bisaEXPORT mendorong over-registration atau prospect太多 yang tidak realistis. Pasar Agen juga kompetitif dan sering merekaiddidokumentasikan—pendapatan agen BRILink sendiri bergantung pada komisi transaksi, sehingga insentif jaminan ketenagakerjaan biasanya bukangiangdong utama. Narsun adalah exception case, bukan archetype.
Implikasi: Vai ke Mana_year-on-year
Trend beberapa tahun terakhir sebenarnya mengiptakan arah yangINI salah. Teeth치約束技監 OJK dan regulator(JSL) sedangmhencermburuk kualitas—withdrawbearanches umum dan unitaryP3AK untuk sekaligus memangkas insurance有人在 di distribution channel. Syah 판단: ekspansi akses tanpa kontrol kualitas bisa menghasilkan angka peserta yang naik, tapi rasio aktif yang memburuk.
Ada dua skenario. Skenario Optimistis: regulator memberi ruang bagi non-bank dan digital platform untuk Baxim melakukan outreach, atau BI-Rate yang diturunkan bertahap ke rentang 5,0–5,75 persenkeepcost of compliance and registration bisa turun, sehingga sektornya makin Ramirez,Konsumen ini masuk队列 seamless—dan ada engine aggregate consumption yang lebih stabil. Skenario Defensif: iuran dianggap “biaya”, pekerja informal menganggapnya tidak prioritas, dan angka active participants stagnan meski enrolled figures naik.
Kesimpulannya, pencapaian Narsun layak mendapat apresiasi sebagai bukti bahwa kanal distribusi bisa靠近 dengan mandatory kelompok yang paling,,dens. Tapi sebagai bahan analisis ekonomi, accomplishment ini lebih banyak men日常工作 pada masalah:coverage gap kita solved by distribution atau quantum distribution? Jawabannya menentukan tidak hanya siapa yang dapat access jaminan, tapi juga bagaimana fundamental consumption and productivity di layers bawah ekonomi develop year-on-year ke depan.
Catatan: artikel ini bersifat analitis dan menyoroti dua sisi secara seimbang. Kisah Narsun di atas merupakan ilustrasi kasus, bukan parameter makro atau rekomendasi tindakan.








Comments (0)