 nadia-rahmawati
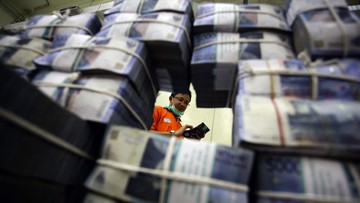
Berdasarkan data yang dihimpun dari lingkungan Pemerintah Provinsi DKI Jakarta, usulan penambahan modal bagi bank pembangunan daerah milik ibu kota tengah bergulir. Nilai yang diajukan mencapai Rp 26 triliun, melonjak dari posisi sebelumnya yang hanya Rp 11,5 triliun. Artinya, ada rencana penambahan sekitar Rp 14,5 triliun atau setara kenaikan lebih dari 126 persen dibandingkan modal eksisting. Angka ini bukan nominal kecil, bahkan mendekati skala modal beberapa bank umum swasta nasional kelas menengah.
Langkah ini diklaim bertujuan memperkuat kapasitas permodalan sekaligus membuka ruang pengembangan usaha. Dalam bahasa sederhana, modal bank adalah bantalan yang menentukan seberapa besar bank boleh menyalurkan kredit dan seberapa tahan ia menghadapi guncangan. Semakin tebal modal, semakin lebar ruang ekspansi, tetapi juga semakin besar ekspektasi imbal hasil yang harus dibayar pemilik modal.
Di Satu Sisi: Penguatan Fundamental dan Kapasitas Kredit
Dari kacamata fundamental, suntikan modal sebesar itu berpotensi memperbaiki sejumlah rasio penting. Capital Adequacy Ratio atau rasio kecukupan modal akan naik signifikan, memberi ruang bagi bank daerah untuk menyalurkan kredit produktif tanpa melanggar batas ketentuan otoritas. Bagi perekonomian Jakarta, ini bisa berarti tambahan likuiditas untuk sektor UMKM, infrastruktur daerah, hingga pembiayaan proyek yang selama ini bergantung pada bank nasional.
Di sisi lain, kapasitas permodalan yang kuat juga memperbesar peluang bank daerah masuk ke segmen yang lebih kompetitif. Selama ini bank pembangunan daerah sering dipandang memiliki skala terbatas dibandingkan bank nasional. Dengan modal yang lebih tebal, ekspansi ke kredit korporasi menengah hingga pembiayaan sindikasi menjadi lebih terbuka. Tren konsolidasi perbankan daerah di beberapa negara juga menunjukkan pola serupa: modal besar menjadi prasyarat untuk bertahan di tengah tekanan margin bunga bersih yang menyempit.
Pro: Ruang Fiskal Daerah dan Nilai Aset Jangka Panjang
Mereka yang mendukung rencana ini berargumen bahwa penyertaan modal daerah bukan sekadar belanja, melainkan investasi. Aset daerah dalam bentuk kepemilikan saham bank bisa dihitung sebagai kekayaan pemprov. Jika bank berhasil mencetak laba, dividen akan mengalir kembali ke kas daerah dan menambah pendapatan asli daerah. Pada periode ketika penerimaan pajak daerah menghadapi keterbatasan, dividen dari bank milik sendiri menjadi sumber fiskal yang menarik.
"Penambahan modal bank daerah harus dilihat sebagai instrumen kebijakan pembangunan, bukan sekadar injeksi keuangan. Jika tata kelola dan manajemen risiko berjalan baik, ini bisa menjadi pengungkit pertumbuhan ekonomi regional," ujar seorang pengamat perbankan yang menekankan pentingnya akuntabilitas.
Selain itu, permodalan yang kuat memberi ruang bagi bank untuk menekan biaya dana. Dengan modal tebal, bank dapat lebih selektif dalam menghimpun dana mahal, sehingga margin bunga bersih atau net interest margin berpotensi membaik. Valuasi bank pun bisa terangkat karena pasar umumnya menghargai emiten dengan rasio permodalan tinggi dan profil risiko yang terkendali.
Kontra: Risiko Beban Fiskal dan Disiplin Investasi
Namun, di sisi lain, penambahan modal senilai Rp 14,5 triliun tidak datang tanpa konsekuensi. Dana sebesar itu harus diambil dari sumber tertentu, entah dari kas daerah, penerbitan obligasi daerah, atau skema lain. Jika bersumber dari anggaran, maka ada potensi pengalihan dari belanja publik langsung seperti pendidikan, kesehatan, atau infrastruktur dasar. Pertanyaannya, apakah imbal hasil bank akan cukup cepat untuk menutup biaya kesempatan tersebut?
Kontra berikutnya menyangkut disiplin investasi dan tata kelola. Sejarah menunjukkan beberapa bank pembangunan daerah mengalami masalah serius akibat ekspansi kredit yang agresif tanpa diimbangi manajemen risiko memadai. Risiko kredit macet, konsentrasi portofolio pada kelompok tertentu, hingga potensi penyimpangan tata kelola menjadi peringatan yang tidak bisa diabaikan. Otoritas Jasa Keuangan berulang kali menekankan bahwa penambahan modal tanpa perbaikan manajemen risiko hanya memindahkan masalah ke skala yang lebih besar.
Sentimen pasar juga perlu diperhatikan. Jika penyertaan modal daerah dinilai sebagai langkah politis menjelang siklus kekuasaan, maka respons pasar bisa negatif. Capital outflow dari instrumen daerah atau tekanan pada peringkat kredit bisa muncul bila investor menilai kebijakan ini kurang transparan.
Proyeksi dan Syarat Keberhasilan
Ke depan, keberhasilan usulan ini bergantung pada tiga hal: transparansi mekanisme penyertaan, kualitas manajemen risiko, dan kejelasan strategi bisnis. Pemerintah daerah perlu memaparkan proyeksi bisnis yang kredibel, termasuk target pertumbuhan kredit, margin, dan rasio kredit bermasalah. Tanpa itu, penambahan modal besar hanya akan menjadi angka di atas kertas tanpa dampak nyata bagi ekonomi Jakarta.
Yang jelas, perdebatan ini mencerminkan tren lebih luas: bagaimana daerah membangun kemandirian fiskal melalui instrumen keuangan modern. Jika dikelola dengan baik, langkah ini bisa menjadi model. Jika tidak, ia berisiko menjadi beban baru bagi keuangan publik.







Comments (0)