 mega-lestari
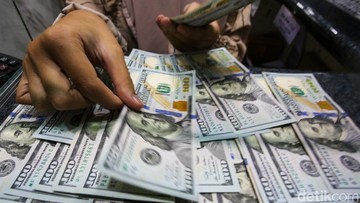
Berdasarkan data Kementerian Keuangan dan Bank Indonesia per Mei 2026, aliran modal asing ke pasar keuangan Indonesia kembali mencatatkan tren positif dengan nilai mencapai Rp 131 triliun dalam periode berjalan. Angka ini menandai pembalikan arah setelah beberapa kuartal sebelumnya terjadi capital outflow yang cukup dalam akibat gejolak global. Menteri Keuangan Suahasil Nazara mengonfirmasi bahwa dana asing mulai kembali masuk ke pasar obligasi negara, khususnya Surat Berharga Negara (SBN) seri tenor menengah dan panjang.
Namun, masuknya modal asing ini terjadi di tengah tekanan nilai tukar yang belum sepenuhnya reda. Kurs rupiah sempat menembus level Rp 17.500 per dolar AS untuk pertama kalinya, mencerminkan masih kuatnya sentimen pasar terhadap risiko eksternal. Kombinasi dua fenomena ini menciptakan gambaran yang kompleks: di satu sisi likuiditas global mulai kembali ke pasar domestik, namun di sisi lain fundamental eksternal masih rapuh.
Pro: Sinyal Kepercayaan Investor terhadap Fundamental Ekonomi
Masuknya Rp 131 triliun modal asing ke pasar SBN merupakan indikasi bahwa investor institusi global mulai kembali menaruh kepercayaan pada prospek ekonomi Indonesia. Menurut data Kementerian Keuangan, kepemilikan asing pada SBN saat ini berada di kisaran 14,8 persen dari total outstanding, naik dari posisi terendah sekitar 13,2 persen pada kuartal sebelumnya. Kenaikan porsi ini menunjukkan bahwa valuasi obligasi Indonesia dinilai cukup atraktif dibandingkan peers di kawasan ASEAN.
Dari sisi fundamental, pertumbuhan ekonomi Indonesia masih terjaga di kisaran 5,1 persen year-on-year, didukung konsumsi rumah tangga yang stabil dan belanja pemerintah yang ekspansif. Rasio utang terhadap PDB juga relatif aman di level 39,2 persen, jauh di bawah ambang batas 60 persen yang menjadi acuan internasional. Inflasi inti yang terkendali di kisaran 2,8 persen memberikan ruang bagi Bank Indonesia untuk menjaga stabilitas suku bunga acuan.
"Arus masuk modal asing ini mencerminkan bahwa pasar mulai melihat Indonesia sebagai tujuan investasi portofolio yang kompetitif, terutama di tengah ketidakpastian global," ujar Suahasil Nazara dalam konferensi pers.
Kontra: Rupiah Melemah, Risiko Capital Outflow Lanjutan
Di sisi lain, penguatan aliran modal masuk tidak serta-merta menstabilkan nilai tukar rupiah. Depresiasi rupiah hingga menembus Rp 17.500 per dolar AS menunjukkan bahwa tekanan eksternal masih dominan. Faktor utama adalah kebijakan suku bunga The Fed yang masih bertahan tinggi, sehingga imbal hasil aset dolar AS tetap menarik bagi investor global. Kondisi ini menciptakan apa yang disebut sebagai dual pressure: modal masuk ke obligasi, tetapi keluar dari aset valuta asing.
Risiko lain datang dari volatilitas harga komoditas dan ketegangan geopolitik yang dapat memicu pembalikan arus modal secara tiba-tiba. Jika sentimen pasar berubah, dana asing yang saat ini masuk ke SBN berpotensi keluar dalam waktu singkat, menyebabkan tekanan likuiditas dan pelemahan rupiah lebih lanjut. Rasio cadangan devisa yang saat ini berada di kisaran USD 136 miliar memang masih memadai, namun tidak sepenuhnya kebal terhadap guncangan eksternal.
Selain itu, porsi kepemilikan asing yang masih di bawah 15 persen menunjukkan bahwa kepercayaan investor belum kembali ke level pra-pandemi yang pernah mencapai 39 persen. Ini mengindikasikan bahwa pemulihan arus modal masih bersifat parsial dan sangat bergantung pada sentimen jangka pendek.
Proyeksi dan Implikasi Kebijakan
Ke depan, proyeksi aliran modal asing sangat bergantung pada tiga faktor utama: arah kebijakan moneter global, stabilitas politik domestik, dan konsistensi reformasi struktural. Bank Indonesia diperkirakan akan tetap menjaga suku bunga acuan pada level yang kompetitif untuk menahan capital outflow, sembari mengintervensi pasar valas untuk meredam volatilitas rupiah.
Dari sisi fiskal, pemerintah perlu menjaga kredibilitas APBN dan mempercepat realisasi belanja produktif untuk menjaga momentum pertumbuhan. Jika fundamental ekonomi tetap solid, bukan tidak mungkin porsi kepemilikan asing pada SBN kembali meningkat menuju 18-20 persen dalam 12 bulan ke depan. Namun, tanpa perbaikan sentimen global, risiko fluktuasi arus modal akan tetap tinggi.
Secara keseluruhan, masuknya Rp 131 triliun modal asing adalah sinyal positif, tetapi bukan jaminan stabilitas. Investor dan pelaku pasar perlu mencermati perkembangan eksternal secara cermat, karena likuiditas global dapat berbalik arah dengan cepat. Keseimbangan antara menarik modal masuk dan menjaga stabilitas nilai tukar akan menjadi ujian utama bagi otoritas ekonomi Indonesia dalam beberapa bulan mendatang.









Comments (0)