

Mesin EDC di Pengajian, Inovasi Layanan Perbankan Warga Desa
Berdasarkan data Otoritas Jasa Keuangan (OJK) per akhir 2024, indeks inklusi keuangan nasional telah mencapai 75,02 persen, naik dari posisi 67,8 persen pada 2019. Namun, di balik angka makro tersebut...
Berdasarkan data Otoritas Jasa Keuangan (OJK) per akhir 2024, indeks inklusi keuangan nasional telah mencapai 75,02 persen, naik dari posisi 67,8 persen pada 2019. Namun, di balik angka makro tersebut, masih terdapat kesenjangan yang cukup lebar antara wilayah perkotaan dan pedesaan. Di sejumlah nagari di Sumatera Barat, akses terhadap layanan perbankan formal masih menjadi tantangan tersendiri, terutama bagi kelompok usia produktif yang bekerja di sektor informal dan ibu rumah tangga yang mengelola keuangan keluarga.
Kesenjangan inilah yang kemudian melahirkan model layanan keuangan berbasis agen, salah satunya melalui skema Laku Pandai (Layanan Keuangan Tanpa Kantor dalam Rangka Keuangan Inklusif) yang dikembangkan OJK bersama perbankan. Agen-agen ini berperan sebagai perpanjangan tangan bank di daerah yang belum memiliki kantor cabang, dengan memanfaatkan teknologi sebagai jembatan.
Strategi Pendekatan Sosial di Ruang Komunitas
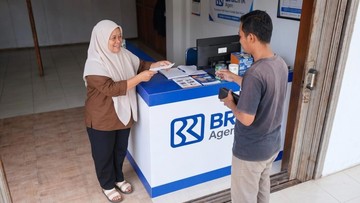
Di Lareh Sago Halaban, sebuah kecamatan di Kabupaten Lima Puluh Kota, seorang agen layanan keuangan bernama Erni mengembangkan pendekatan yang relatif tidak konvensional. Alih-alih menunggu nasabah datang ke kios, ia justru menjemput bola dengan membawa mesin EDC (Electronic Data Capture) ke pengajian mingguan yang digelar warga. Momentumnya dipilih dengan cermat, yakni menjelang periode pembayaran tagihan listrik bulanan, saat kebutuhan transaksi keuangan cenderung meningkat.
Pendekatan ini secara tidak langsung menjawab persoalan fundamental dalam inklusi keuangan: bukan sekadar ketersediaan layanan, melainkan kedekatan secara sosial dan kultural. Banyak warga di pedesaan masih merasa canggung atau kurang percaya diri ketika harus berurusan langsung dengan bank konvensional. Kehadiran mesin EDC di ruang komunitas yang akrab dinilai menurunkan hambatan psikologis tersebut.
Di satu sisi, strategi semacam ini memperlihatkan bahwa penetrasi layanan keuangan dapat dipercepat melalui jalur sosial yang sudah mengakar, seperti majelis pengajian. Efisiensi biaya operasional pun lebih terjaga karena agen tidak perlu menyewa tempat usaha permanen, sementara jangkauan layanan tetap luas. Berbagai transaksi seperti pembayaran tagihan, transfer, hingga pembelian pulsa dapat dilakukan dalam satu perangkat.
Pro dan Kontra Layanan Keuangan Berbasis Agen
Di sisi lain, sejumlah pengamat keuangan mengingatkan bahwa model berbasis agen tetap menyimpan risiko yang perlu dicermati. Pertama, aspek perlindungan konsumen, terutama menyangkut keamanan data dan transparansi biaya layanan. Kedua, kapasitas agen dalam memahami produk keuangan yang lebih kompleks masih terbatas. Ketiga, ketergantungan pada satu perangkat dan koneksi internet menjadi titik rawan ketika terjadi gangguan teknis.
"Agen keuangan berperan penting dalam memperluas akses, tetapi literasi keuangan masyarakat harus tumbuh bersamaan, agar kebutuhan mereka tidak berhenti pada transaksi dasar saja," ujar seorang ekonom yang meneliti inklusi keuangan pedesaan, dalam sebuah diskusi akademik.
Sebagai perbandingan, rasio kredit perbankan terhadap Produk Domestik Bruto (PDB) nasional masih berada di kisaran 38–40 persen, relatif tertinggal dibandingkan negara tetangga seperti Malaysia dan Thailand yang berada di atas 100 persen. Angka ini mengindikasikan bahwa ruang pertumbuhan intermediasi keuangan masih luas, termasuk di segmen mikro dan ultra-mikro yang banyak terdapat di pedesaan.
Dampak pada Likuiditas dan Tren Transaksi Non-Tunai
Dari kacamata makro, inisiatif seperti ini turut mendorong tren transaksi non-tunai. Data Bank Indonesia menunjukkan nilai transaksi uang elektronik dan digital banking terus mengalami kenaikan year-on-year dalam beberapa tahun terakhir. Kehadiran agen di ruang komunitas memperkuat sentimen positif masyarakat terhadap layanan digital, sekaligus memperluas basis pengguna.
Meski demikian, perlu dicatat bahwa pertumbuhan agen juga menuntut pengawasan yang lebih ketat. OJK telah menerbitkan sejumlah aturan terkait tata kelola agen Laku Pandai, termasuk kewajiban pelaporan dan standar pelayanan. Kepatuhan terhadap regulasi ini menjadi kunci menjaga kepercayaan publik dan stabilitas sistem keuangan secara keseluruhan.
Ke depan, proyeksi para analis menyebutkan bahwa model agen akan tetap menjadi tulang punggung inklusi keuangan di daerah 3T (terdepan, terluar, tertinggal). Namun efektivitasnya sangat bergantung pada kolaborasi antara perbankan, regulator, dan komunitas lokal. Portofolio layanan yang ditawarkan pun perlu diperluas, tidak hanya sebatas pembayaran tagihan, tetapi juga produk tabungan, asuransi mikro, hingga pembiayaan usaha kecil, dengan tetap mengedepankan prinsip kehati-hatian dan perlindungan konsumen.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Data Journalist. Mengolah data ekonomi menjadi narasi. Alumnus Columbia Journalism School.











Comments (0)