

Pemerintah Siapkan Rekening untuk 25,1 Juta Warga Desil Bawah
Berdasarkan data terbaru dari kementerian yang menangani urusan keuangan dan pembangunan, pemerintah berencana membuka rekening bank bagi 25,1 juta penduduk berusia 17 tahun ke atas yang tergolong dal...
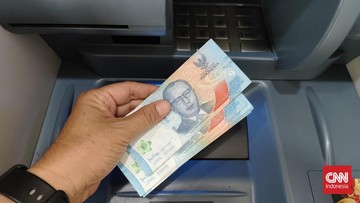
Berdasarkan data terbaru dari kementerian yang menangani urusan keuangan dan pembangunan, pemerintah berencana membuka rekening bank bagi 25,1 juta penduduk berusia 17 tahun ke atas yang tergolong dalam desil 1 hingga 4. Kelompok ini merupakan segmen masyarakat dengan tingkat pendapatan terendah dalam struktur ekonomi nasional. Kebijakan tersebut dirancang untuk memperluas akses keuangan sekaligus mempermudah penyaluran bantuan sosial ke penerima yang tepat sasaran.
Desil sendiri adalah istilah statistik yang membagi seluruh rumah tangga di Indonesia menjadi sepuluh kelompok berdasarkan tingkat pengeluaran atau pendapatan. Desil 1 adalah kelompok paling bawah, sedangkan desil 4 masih berada dalam kategori ekonomi rentan. Artinya, program ini menyasar hampir separuh populasi dewasa Indonesia yang selama ini sering terhambat oleh persyaratan administratif ketika hendak membuka rekening di lembaga keuangan formal.
Dorongan Inklusi Keuangan dan Penyaluran Bantuan
Di satu sisi, pembukaan rekening massal ini dipandang sebagai langkah strategis untuk mendongkrak rasio inklusi keuangan nasional. Data otoritas moneter menunjukkan bahwa indeks inklusi keuangan Indonesia terus mengalami kenaikan dalam beberapa tahun terakhir, namun masih terdapat kesenjangan antara kelompok berpendapatan tinggi dan rendah. Dengan membukakan rekening secara kolektif, pemerintah berharap kelompok desil 1-4 dapat menikmati layanan perbankan dasar, seperti tabungan, transfer, dan penerimaan bantuan langsung.
Di sisi lain, sejumlah pengamat mengingatkan bahwa kepemilikan rekening tidak otomatis meningkatkan kesejahteraan. Tanpa pendampingan literasi keuangan yang memadai, rekening tersebut berisiko hanya menjadi kanal penyaluran dana bantuan tanpa mendorong kebiasaan menabung atau pemanfaatan produk keuangan produktif. Pengalaman sejumlah negara menunjukkan bahwa inklusi keuangan yang bersifat artifisial cenderung tidak berkelanjutan jika tidak diikuti dengan edukasi dan akses terhadap layanan bernilai tambah.
"Pembukaan rekening adalah pintu masuk, bukan tujuan akhir. Tantangan sesungguhnya terletak pada bagaimana rekening itu dimanfaatkan untuk meningkatkan produktivitas dan ketahanan ekonomi rumah tangga," ujar seorang ekonom senior dalam sebuah diskusi daring mengenai kebijakan fiskal.
Pro dan Kontra di Kalangan Pelaku Pasar
Pro: Dari sudut pandang fiskal, penyaluran bantuan sosial melalui rekening tunggal berpotensi menekan kebocoran anggaran. Selama ini, distribusi bantuan tunai kerap terkendala masalah data ganda dan perantara tidak resmi. Dengan rekening yang terhubung langsung ke data kependudukan, pemerintah dapat memverifikasi penerima secara lebih akurat, sehingga rasio penyaluran tepat sasaran diperkirakan mengalami kenaikan signifikan dibandingkan tahun-tahun sebelumnya.
Kontra: Namun demikian, kalangan industri perbankan mengingatkan adanya beban operasional yang tidak kecil. Membuka puluhan juta rekening baru menuntut kesiapan infrastruktur digital, verifikasi identitas, serta kepatuhan terhadap aturan anti pencucian uang. Jika tidak dikelola dengan baik, biaya layanan per rekening dapat meningkat dan berimbas pada efisiensi lembaga keuangan. Selain itu, muncul kekhawatiran soal risiko rekening tidak aktif atau dormant yang justru membebani neraca operasional bank.
Proyeksi ke Depan dan Sentimen Pasar
Dari perspektif makro, langkah ini berpotensi memperkuat fundamental konsumsi rumah tangga, terutama pada segmen bawah. Ketika dana bantuan mengalir lebih lancar, daya beli kelompok desil 1-4 dapat terjaga, sehingga memberi sentimen positif bagi sektor ritel dan barang konsumsi. Pemerintah juga menargetkan peningkatan rasio kepemilikan rekening di kelompok usia muda sebagai bagian dari strategi jangka panjang menuju masyarakat tanpa uang tunai.
Meski begitu, keberhasilan program ini sangat bergantung pada kualitas data penerima, koordinasi antarlembaga, dan komitmen bank pelaksana. Tanpa itu, alih-alih memperkuat likuiditas di lapisan bawah, kebijakan hanya akan menjadi angka statistik semata. Para analis merekomendasikan agar pemerintah menyiapkan kerangka evaluasi berkala, termasuk indikator penggunaan rekening, volume transaksi, dan dampaknya terhadap indeks kesejahteraan. Dengan pendekatan yang terukur, pembukaan rekening bagi 25,1 juta warga diharapkan tidak sekadar menjadi proyek administratif, melainkan pintu menuju inklusi ekonomi yang berkelanjutan.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Reporter Energi. Fokus pada kebijakan energi, transisi hijau, dan industri ekstraktif.











Comments (0)