 nadia-rahmawati
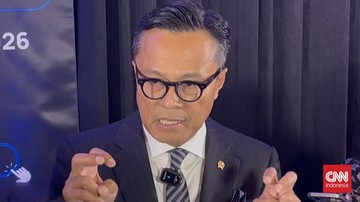
Berdasarkan data yang dihimpun dari manajemen Danantara per akhir 2024, PT Wijaya Karya Tbk (WIKA) menghadapi beban utang yang mencapai Rp34 triliun. Angka ini menjadi sorotan utama dalam gelaran rapat evaluasi portofolio Badan Pengelola Investasi (BPI) Danantara baru-baru ini. Direktur Utama Danantara, Dony Oskaria, secara terbuka menyatakan bahwa persoalan liabilitas WIKA tidak bisa diselesaikan hanya dengan memperpanjang tenor pinjaman.
Dalam konteks keuangan korporasi, restrukturisasi utang adalah langkah menata ulang kewajiban agar perusahaan mampu memenuhi kewajibannya tanpa mengalami gagal bayar. Namun, apa yang disampaikan Dony mengisyaratkan bahwa perpanjangan jatuh tempo semata bukanlah solusi yang cukup. Ia menekankan perlunya pendekatan yang lebih mendasar, menyentuh akar permasalahan bisnis dan struktur modal emiten konstruksi pelat merah tersebut.
Di Satu Sisi: Beban Utang yang Menekan Fundamental Emiten
Di satu sisi, besaran utang Rp34 triliun merupakan cerminan dari tekanan likuiditas yang sudah berlangsung sejak beberapa tahun terakhir. Jika dibandingkan dengan kapitalisasi pasar WIKA yang bergerak di kisaran Rp2 triliun hingga Rp3 triliun pada periode yang sama, rasio utang terhadap ekuitas (DER) emiten ini berada pada level yang sangat tinggi. Secara year-on-year, beban bunga yang harus ditanggung perseroan terus menggerus profitabilitas, bahkan mendorong perusahaan ke posisi rugi bersih dalam beberapa kuartal berturut-turut.
Dari kacamata analis, tingginya liabilitas ini tidak hanya berdampak pada neraca keuangan, tetapi juga memengaruhi sentimen pasar terhadap seluruh sektor konstruksi. Investor asing tercatat melakukan capital outflow dari saham-saham emiten karya. Indeks sektor infrastruktur pun menunjukkan tren penurunan yang lebih dalam dibandingkan indeks harga saham gabungan (IHSG). Hal ini menandakan bahwa pasar sedang menilai ulang valuasi perusahaan-perusahaan yang memiliki eksposur utang jangka pendek yang besar.
Dony menegaskan bahwa penyelesaian yang hanya mengandalkan penjadwalan ulang utang justru berpotensi menciptakan masalah baru di kemudian hari. "Kami ingin menyelesaikan ini secara fundamental, tidak sekadar memperpanjang tenor," ujarnya dalam forum tertutup yang dikutip dari keterangan resmi BPI Danantara. Pernyataan ini menggarisbawahi bahwa opsi restrukturisasi menyeluruh—mencakup divestasi aset, konversi utang menjadi ekuitas, hingga perbaikan tata kelola proyek—sedang dipertimbangkan.
Di Sisi Lain: Ruang Manuver dan Harapan Pemulihan
Di sisi lain, langkah restrukturisasi menyeluruh dapat membuka ruang pemulihan jika dijalankan dengan disiplin. Sejumlah proyek strategis nasional yang dikerjakan WIKA, seperti jalan tol dan infrastruktur dasar, masih memiliki nilai ekonomi yang tinggi. Proyeksi arus kas masa depan dari proyek-proyek tersebut bisa menjadi modal untuk menegosiasikan skema penyelesaian utang yang lebih berkelanjutan, misalnya melalui skema debt-to-equity swap. Dalam skema ini, kreditur menukar sebagian tagihannya menjadi kepemilikan saham, sehingga beban bunga berkurang dan struktur permodalan menjadi lebih sehat.
Selain itu, dukungan pemerintah melalui penyertaan modal negara (PMN) atau penugasan proyek baru dapat memperkuat likuiditas perusahaan. Fundamental bisnis WIKA sebagai salah satu pemain utama di sektor konstruksi masih memiliki nilai strategis. Jika manajemen mampu merampingkan portofolio proyek yang tidak menguntungkan dan mempercepat penyelesaian pekerjaan yang sudah berjalan, potensi perbaikan kinerja dalam dua hingga tiga tahun ke depan tetap terbuka.
"Restrukturisasi yang berhasil harus mampu memulihkan kepercayaan kreditur dan investor, bukan sekadar menunda kewajiban. Kuncinya ada pada transparansi arus kas dan komitmen perbaikan tata kelola," ujar seorang pengamat pasar modal yang enggan disebutkan namanya.
Namun, tantangan tetap besar. Rasio likuiditas WIKA, yang diukur melalui current ratio, masih berada di bawah level ideal. Proses divestasi aset juga kerap memakan waktu karena memerlukan persetujuan berbagai pihak, termasuk kementerian terkait. Di sisi lain, sentimen pasar terhadap emiten konstruksi masih rapuh, sehingga setiap pengumuman restrukturisasi berpotensi memicu volatilitas harga saham jangka pendek.
Proyeksi dan Sikap Pasar ke Depan
Ke depan, arah penyelesaian utang WIKA akan menjadi barometer bagi pengelolaan utang badan usaha milik negara (BUMN) secara keseluruhan. Jika Danantara konsisten mendorong solusi fundamental, maka ekspektasi pasar terhadap perbaikan tata kelola BUMN karya dapat meningkat. Sebaliknya, jika restrukturisasi hanya bersifat sementara, risiko gagal bayar di kemudian hari masih menghantui.
Bagi pembaca awam, istilah restrukturisasi fundamental dapat dipahami sebagai upaya memperbaiki akar masalah, bukan sekadar menambal lubang. Pendekatan ini menuntut perusahaan untuk mengubah cara kerja, mengurangi beban yang tidak perlu, dan memastikan setiap proyek menghasilkan arus kas positif. Dengan demikian, kepercayaan publik dan pelaku pasar terhadap keberlanjutan usaha WIKA dapat kembali terbangun secara bertahap.
Pada akhirnya, kasus utang Rp34 triliun ini menjadi cerminan bahwa pengelolaan likuiditas dan portofolio proyek yang disiplin adalah kunci utama. Tanpa perbaikan fundamental, perpanjangan tenor hanya akan menjadi solusi sementara yang menunda persoalan, bukan menyelesaikannya.












Comments (0)