 arif-budianto
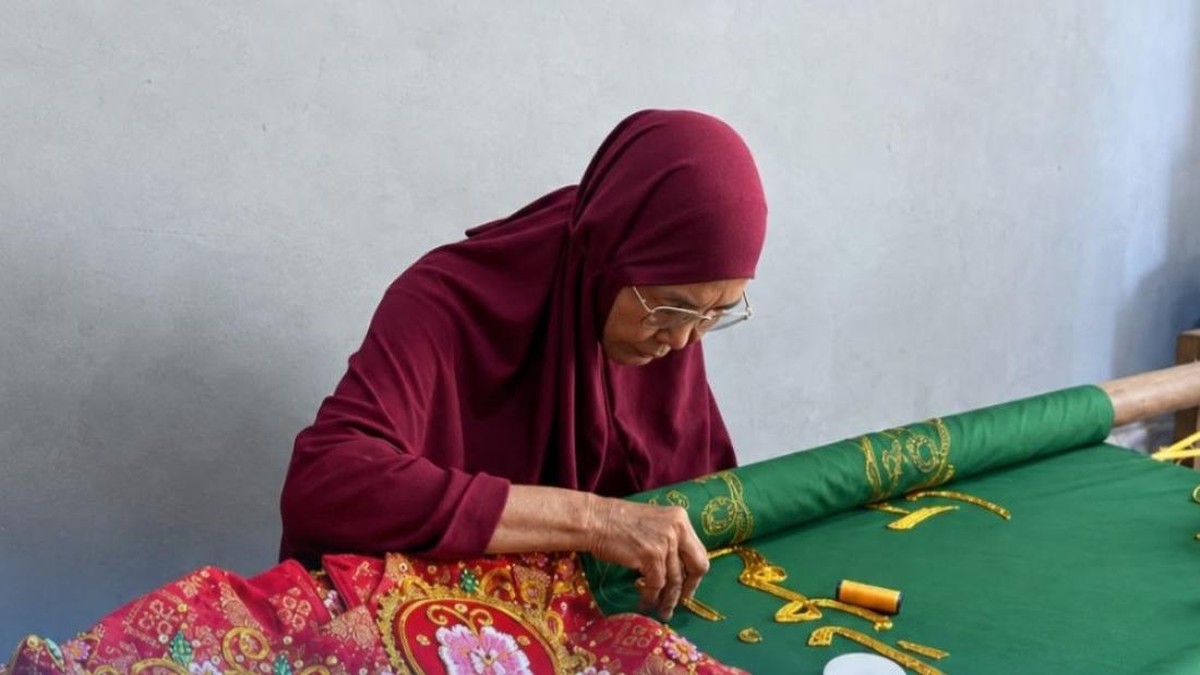
Berdasarkan data Bank Indonesia per triwulan III 2024, kredit usaha mikro, kecil, dan menengah (UMKM) tercatat tumbuh sekitar 7,2 persen year-on-year, dengan porsi kredit mikro menempati porsi terbesar dalam portofolio perbankan nasional. Angka ini menjadi fondasi penting untuk memahami bagaimana sektor usaha berskala kecil—termasuk kerajinan tradisional—menjadi penopang ekonomi daerah sekaligus penjaga warisan budaya. Di Aceh, salah satu kerajinan yang bertahan lintas generasi adalah sulam kasab, bordir khas yang memadukan benang emas dan motif geometris bernuansa Islami. Pertanyaannya, bagaimana tradisi ini bisa bertahan di tengah tekanan biaya bahan baku dan persaingan produk pabrikan?
Ketika Tradisi Bertemu Pembiayaan Mikro
Sulam kasab bukan sekadar aktivitas mengisi waktu. Bagi sejumlah perempuan di Aceh Besar dan Pidie, kegiatan ini adalah sumber penghasilan utama keluarga. Satu lembar kain dengan tingkat kerumitan tinggi bisa memakan waktu dua hingga empat pekan pengerjaan. Nilai jualnya bervariasi, mulai dari Rp500 ribu hingga Rp5 juta per potong, bergantung pada kerumitan motif, jenis benang, dan ukuran kain. Namun, untuk memproduksi secara konsisten, pengrajin membutuhkan modal kerja yang tidak kecil: bahan benang berkualitas, kain dasar, serta biaya pelatihan untuk regenerasi pengrajin muda. Di sinilah peran pembiayaan mikro menjadi krusial.
Sejumlah lembaga keuangan, termasuk holding ultra mikro yang menaungi bank-bank anggota, menyalurkan kredit berskala kecil dengan plafon mulai dari Rp1 juta hingga Rp10 juta tanpa agunan tambahan bagi nasabah yang telah memiliki rekam jejak cicilan baik. Selain pinjaman, program pendampingan berupa pelatihan desain, pembukuan sederhana, dan pemasaran digital turut diberikan. Menurut sejumlah pelaku usaha, kombinasi modal dan pelatihan membuat omzet mereka naik 30 hingga 50 persen dalam kurun satu hingga dua tahun.
"Akses modal saja tidak cukup. Yang menentukan adalah bagaimana pengrajin memahami harga, pasar, dan cara menjaga kualitas," ujar seorang pendamping usaha mikro di kawasan Aceh Besar.
Di Satu Sisi: Pemberdayaan dan Efek Berganda
Dari kacamata makro, pembiayaan mikro kepada pengrajin kasab memiliki efek berganda yang menarik. Ketika satu keluarga pengrajin naik pendapatannya, konsumsi rumah tangga ikut terdorong. Data Badan Pusat Statistik menunjukkan konsumsi rumah tangga menyumbang lebih dari 50 persen produk domestik bruto nasional. Artinya, setiap tambahan rupiah yang berputar di tingkat desa memberi kontribusi nyata pada pertumbuhan ekonomi. Selain itu, usaha kerajinan padat karya ini menyerap tenaga kerja perempuan yang sering kali tersisih dari sektor formal. Rasio partisipasi angkatan kerja perempuan nasional masih berada di kisaran 54 persen, jauh di bawah laki-laki yang mencapai lebih dari 83 persen. Pengembangan kasab menjadi jalur inklusi keuangan sekaligus pemberdayaan gender.
Dari sisi budaya, permintaan yang stabil menjaga keberlangsungan pengetahuan lokal. Motif dan teknik sulam yang diwariskan turun-temurun tidak hilang ditelan zaman karena tetap memiliki nilai ekonomi. Ini adalah bentuk pelestarian yang berkelanjutan, karena bergantung pada pasar, bukan sekadar subsidi atau festival tahunan.
Di Sisi Lain: Risiko dan Keterbatasan Fundamental
Namun, optimisme perlu diimbangi kehati-hatian. Pertama, skala usaha kerajinan tangan sangat rentan terhadap fluktuasi harga bahan baku. Benang emas impor, misalnya, harganya dipengaruhi nilai tukar rupiah. Depresiasi rupiah terhadap dolar AS sebesar 5 hingga 7 persen dalam satu tahun dapat langsung menekan margin pengrajin yang tidak memiliki ruang menaikkan harga jual secara cepat. Kedua, risiko gagal bayar tetap ada. Tingkat kredit bermasalah (non-performing loan) pada segmen mikro secara nasional memang relatif terkendali di kisaran 2 hingga 3 persen, tetapi tekanan likuiditas rumah tangga dapat memburuk saat inflasi pangan melonjak.
Ketiga, ada pertanyaan soal keberlanjutan pendampingan. Program pelatihan sering bergantung pada anggaran tahunan yang bisa berubah mengikuti siklus politik dan prioritas kebijakan. Tanpa pendampingan berkelanjutan, pengrajin yang baru naik kelas berisiko kembali ke pola usaha subsisten. Keempat, digitalisasi pemasaran menuntut literasi yang tidak merata. Survei literasi digital menunjukkan indeks masyarakat di kawasan pedesaan masih tertinggal dibanding perkotaan, sehingga peluang ekspor lewat platform daring belum tergarap optimal.
Proyeksi dan Sentimen Pasar
Ke depan, prospek kasab sangat bergantung pada tiga faktor: akses pasar yang lebih luas, stabilitas harga bahan baku, dan regenerasi pengrajin. Jika ketiganya berjalan seiring, sektor ini berpotensi tumbuh 8 hingga 10 persen per tahun dalam hal nilai transaksi, sejalan dengan tren permintaan produk etnik dan ramah lingkungan di pasar global. Valuasi produk kriya Indonesia di pasar internasional masih rendah dibanding potensinya, sehingga ruang pertumbuhan terbuka lebar.
Namun, tanpa perbaikan fundamental—mulai dari rantai pasok bahan baku hingga perlindungan sosial bagi pelaku usaha mikro—kisah sukses kasab bisa berhenti sebagai anekdot, bukan tren. Pada akhirnya, pertaruhannya bukan hanya soal keuangan, melainkan apakah denyut ekonomi kecil mampu menjaga napas sebuah tradisi. Di satu sisi, modal mikro membuka pintu. Di sisi lain, pintu itu hanya bermakna jika ada jalan panjang yang siap dilalui setelahnya.









Comments (0)