

Menimbang Fundamental Tabungan Emas Digital di Tengah Tren Harga Logam Mulia
Berdasarkan data Bank Indonesia dan Otoritas Jasa Keuangan per kuartal III 2026, minat masyarakat terhadap instrumen logam mulia terus menunjukkan tren kenaikan yang signifikan. Harga emas dunia yang ...
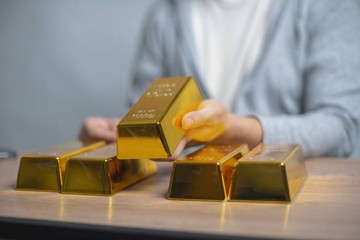
Berdasarkan data Bank Indonesia dan Otoritas Jasa Keuangan per kuartal III 2026, minat masyarakat terhadap instrumen logam mulia terus menunjukkan tren kenaikan yang signifikan. Harga emas dunia yang menembus level USD 2.650 per troy ounce pada Oktober 2026, atau naik sekitar 28 persen year-on-year dibandingkan periode yang sama tahun lalu, menjadi sentimen pasar utama yang mendorong percepatan digitalisasi produk tabungan emas. Dalam konteks inilah layanan Tabungan Emas yang terintegrasi dengan aplikasi myBCA menjadi salah satu opsi yang ramai diperbincangkan di kalangan investor ritel, mulai dari generasi milenial hingga kelompok pensiunan.
Fenomena ini menarik untuk dicermati dari sisi fundamental ekonomi makro. Ketika volatilitas pasar keuangan global meningkat, emas secara historis berfungsi sebagai aset lindung nilai atau safe haven yang cenderung mempertahankan valuasi riilnya. Namun, pertanyaan yang kemudian muncul adalah sejauh mana instrumen tabungan emas digital—yang berbasis saldo gram, bukan kepemilikan fisik batangan—mampu mereplikasi karakteristik proteksi nilai tersebut bagi portofolio rumah tangga Indonesia.
Pro: Likuiditas dan Aksesibilitas bagi Investor Ritel
Di satu sisi, kehadiran tabungan emas berbasis aplikasi perbankan menghadirkan lompatan besar dalam hal aksesibilitas. Jika sepuluh tahun lalu investor ritel harus menyediakan dana minimal beberapa juta rupiah untuk membeli emas batangan dengan pecahan terkecil, kini nominal pembelian dapat dimulai dari nilai yang jauh lebih kecil, bahkan setara dengan harga beberapa gram. Kemudahan ini menurunkan hambatan masuk atau barrier to entry yang sebelumnya menjadi kendala utama kelompok berpenghasilan menengah ke bawah.
Dari perspektif likuiditas, saldo emas digital dapat dicairkan atau dikonversi kembali menjadi rupiah dalam hitungan hari kerja tanpa memerlukan proses verifikasi fisik yang rumit. Bagi investor yang mengutamakan fleksibilitas, fitur ini memberikan nilai tambah tersendiri. Biaya penyimpanan atau storage cost yang biasanya melekat pada kepemilikan emas fisik—seperti sewa safe deposit box dan premi asuransi—juga tidak lagi menjadi beban langsung, karena seluruh catatan kepemilikan dikelola secara elektronik dalam sistem perbankan.
Selain itu, integrasi dengan rekening tabungan konvensional memungkinkan nasabah melakukan diversifikasi portofolio secara bertahap melalui mekanisme pembelian rutin atau dollar cost averaging. Strategi ini secara teoretis mampu memitigasi risiko volatilitas harga jangka pendek, karena harga perolehan rata-rata akan tertimbang sepanjang siklus waktu tertentu.
Kontra: Spread, Biaya Tersembunyi, dan Ketiadaan Aset Fisik
Di sisi lain, analisis yang lebih kritis perlu diarahkan pada struktur biaya dan implikasi kepemilikan. Harga jual kembali atau buyback price pada tabungan emas digital umumnya memiliki selisih atau spread terhadap harga beli. Selisih ini bervariasi, namun dalam beberapa kasus dapat mencapai 3 hingga 7 persen dari harga acuan. Artinya, investor yang bertransaksi dalam jangka pendek berpotensi tidak memperoleh keuntungan meskipun harga emas dunia mengalami kenaikan, karena posisi tersebut telah tergerus oleh selisih harga dan biaya administrasi.
Faktor lain yang kerap kurang disadari adalah aspek kepemilikan fisik. Saldo emas digital tidak secara otomatis memberi hak penyerahan batangan fisik dengan pecahan tertentu, kecuali nasabah memenuhi syarat minimum pencetakan yang biasanya diatur dalam ketentuan layanan. Bagi sebagian investor yang memandang emas sebagai aset perlindungan nilai dalam kondisi ekstrem, ketergantungan pada sistem digital justru menghadirkan risiko operasional tersendiri, termasuk potensi gangguan sistem, pemeliharaan aplikasi, hingga risiko siber.
Dari sisi perpajakan dan regulasi, transaksi emas digital mengikuti kerangka aturan yang berlaku pada lembaga jasa keuangan, termasuk kewajiban pelaporan dan potensi pengenaan pajak final atas keuntungan tertentu. Ketentuan ini berbeda dari transaksi emas fisik di pasar tradisional, sehingga penting bagi calon investor untuk memahami perbedaan perlakuan tersebut sebelum menyusun strategi alokasi aset.
Proyeksi dan Pertimbangan Portofolio Jangka Panjang
Mengacu pada proyeksi sejumlah lembaga analis global, tekanan inflasi dan ketidakpastian kebijakan moneter masih akan menjadi pendorong utama permintaan emas sepanjang 2027. Dengan rasio harga emas terhadap indeks saham yang berada pada zona relatif stabil, alokasi emas dalam portofolio ritel umumnya disarankan berada pada kisaran 5 hingga 15 persen sebagai komponen diversifikasi, bukan sebagai instrumen utama pertumbuhan.
"Emas adalah aset yang berfungsi menjaga daya beli, bukan mesin pertumbuhan. Kalau porsinya berlebihan, potensi return portofolio secara keseluruhan justru bisa tertekan," catat seorang analis pasar komoditas dalam laporan risetnya.
Kesimpulannya, instrumen tabungan emas digital memang menawarkan kemudahan yang relevan dengan gaya hidup keuangan masa kini. Namun, keputusan tetap harus bertumpu pada pemahaman atas fundamental, struktur biaya, dan tujuan keuangan masing-masing individu. Tren digitalisasi emas adalah keniscayaan, tetapi disiplin dalam mengukur rasio dan toleransi risiko tetap menjadi faktor penentu keberhasilan pengelolaan portofolio jangka panjang.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Data Journalist. Mengolah data ekonomi menjadi narasi. Alumnus Columbia Journalism School.


Comments (0)