 yudi-kurniawan
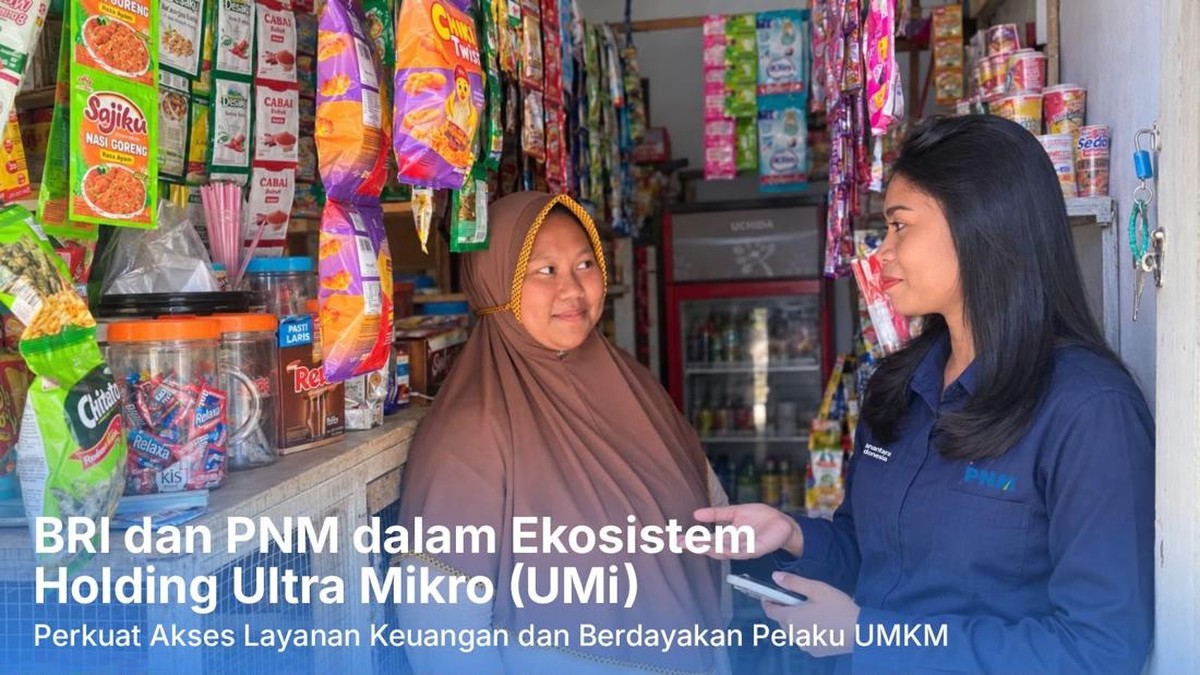
Berdasarkan data Otoritas Jasa Keuangan (OJK) per kuartal IV-2023, indeks inklusi keuangan nasional telah mencapai posisi 85,1 persen, dengan proyeksi regulator membidik target 90 persen pada penutupan tahun 2024. Pertumbuhan pembiayaan pada segmen produktif ultra mikro tercatat mengalami kenaikan sebesar 11,4 persen secara year-on-year (YoY), dengan akumulasi baki debet industri menembus angka Rp610 triliun. Angka-angka makro ini mencerminkan dorongan masif perbankan dan lembaga pembiayaan pelat merah dalam menjangkau ceruk pasar informal yang sebelumnya tidak terlayani institusi formal (unbanked).
Di balik ekspansi statistik tersebut, terdapat realitas lapangan yang sarat tantangan operasional di wilayah kepulauan terpencil. Salah satu representasi dinamika ini tampak pada aktivitas petugas lapangan atau Account Officer lembaga pembiayaan seperti PT Permodalan Nasional Madani (PNM). Menembus batas perairan, petugas harus menempuh pelayaran selama 45 menit menggunakan perahu motor menuju Pulau Banda Neira guna menyosialisasikan program pembiayaan kelompok Mekaar sekaligus membangun kepercayaan basis nasabah mikro pesisir secara bertahap.
Ekspansi Kredit Ultra Mikro: Menembus Batas Geografis Kepulauan
Penyaluran pembiayaan ke pulau-pulau kecil menandai pergeseran strategi intermediasi dari pola konvensional kantor cabang ke pendekatan jemput bola secara langsung. Pembiayaan ultra mikro umumnya menyasar plafon skala kecil antara Rp2 juta hingga Rp10 juta tanpa agunan kebendaan formal. Skema ini dirancang khusus guna menyerap tenaga kerja mandiri dan menggerakkan rantai pasok subsisten di daerah terluar.
Di wilayah seperti Kepulauan Maluku, keterbatasan akses likuiditas formal selama bertahun-tahun menjadi hambatan utama pertumbuhan unit usaha mikro. Kunjungan fisik petugas pembiayaan ke pulau terpencil bukan sekadar agenda operasional distribusi dana, melainkan instrumen fundamental untuk memitigasi asimetri informasi antara kreditur dan debitur. Kehadiran tatap muka menjadi prasyarat pembentukan modal sosial sebelum kontrak pinjaman dieksekusi.
Hingga akhir tahun 2023, portofolio pembiayaan PNM Mekaar secara nasional telah melayani lebih dari 15,2 juta nasabah aktif. Tren ekspansi di luar Pulau Jawa terus menunjukkan grafik penguatan, di mana permintaan modal kerja di sektor perdagangan hasil laut dan komoditas rempah di wilayah Maluku mengalami kenaikan sekitar 8,7 persen dibandingkan tahun sebelumnya.
Analisis Dua Sisi: Inklusi Finansial vs Beban Operasional Tinggi
Di satu sisi, penetrasi kredit mikro ke kantong-kantong kepulauan memberikan dampak pengganda (multiplier effect) yang nyata bagi perekonomian lokal. Injeksi likuiditas ke Pulau Banda Neira langsung berputar ke sektor riil, seperti modal pengeringan pala atau logistik tangkapan ikan harian. Hal ini memperkuat daya beli rumah tangga dan secara perlahan melepaskan pelaku usaha mikro dari jeratan pembiayaan informal berbiaya tinggi.
Ekspansi pembiayaan ke wilayah kepulauan berhasil menaikkan indeks pemerataan ekonomi, namun lembaga keuangan menghadapi tantangan berat pada rasio biaya operasional terhadap pendapatan yang menuntut efisiensi ketat.
Di sisi lain, model pembiayaan maritim memicu lonjakan biaya layanan (cost to serve) yang signifikan. Rasio biaya operasional terhadap pendapatan operasional (BOPO) lembaga pembiayaan rentan mengalami kenaikan akibat tingginya ongkos transportasi penyeberangan antarpulau, keterbatasan infrastruktur telekomunikasi digital, serta risiko cuaca ekstrem yang kerap menghambat penagihan mingguan.
Selain beban operasional, risiko kredit (credit risk) di wilayah terpencil memerlukan mitigasi yang tidak sederhana. Karakteristik pendapatan masyarakat pulau sangat bergantung pada musiman dan kondisi laut. Ketika cuaca buruk melanda, likuiditas pedagang dan nelayan dapat merosot tajam, yang berpotensi menaikkan rasio kredit bermasalah atau Non-Performing Loan (NPL) pada unit kerja terkait. Sentimen pasar perbankan kerap memandang pembiayaan di wilayah 3T memiliki tingkat volatilitas yang perlu diimbangi pencadangan modal yang memadai.
Menjaga Kualitas Portofolio dan Ketahanan Fundamental
Menghadapi paradoks antara biaya tinggi dan misi inklusi, penerapan metodologi kelompok tanggung renteng menjadi bantalan utama penjaga kualitas aset. Ketiadaan agunan fisik digantikan oleh tekanan sosial kelompok, di mana seluruh anggota bertanggung jawab atas kelancaran pembayaran angsuran. Mekanisme ini terbukti menjaga rasio NPL pembiayaan ultra mikro tetap terjaga rendah di kisaran 1,8 persen hingga 2,0 persen, di bawah rata-rata batas toleransi regulator sebesar 5,0 persen.
Ketahanan fundamental segmen ultra mikro terbukti cukup kokoh menghadapi guncangan ekonomi eksternal. Di tengah fluktuasi suku bunga acuan dan risiko pelarian modal asing (capital outflow) pada pasar modal domestik, sektor riil mikro di pulau terpencil relatif terlindung karena perputaran arus kasnya murni berorientasi pada pasar lokal non-ekspor.
Valuasi keberhasilan ekspansi maritim ini pada akhirnya tidak dapat diukur semata-mata dari margin profitabilitas jangka pendek per cabang. Proyeksi jangka panjang menunjukkan bahwa pembentukan ekosistem keuangan formal di wilayah kepulauan seperti Banda Neira akan menciptakan basis nasabah bankable di masa depan. Keseimbangan antara pengendalian biaya logistik laut dan kepatuhan manajemen risiko portofolio menjadi determinan tunggal apakah penetrasi ultra mikro kepulauan ini dapat terus berkelanjutan secara finansial.







Comments (0)