 sarah-anjani
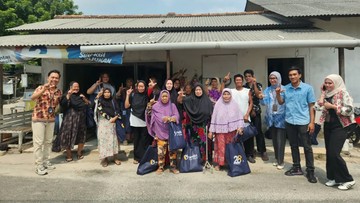
Berdasarkan data Otoritas Jasa Keuangan (OJK) per akhir Desember 2024, industri perbankan nasional mencatatkan pertumbuhan penyaluran kredit sebesar 10,38 persen secara tahunan (year-on-year). Pada saat yang sama, rasio kecukupan modal atau Capital Adequacy Ratio (CAR) perbankan berada pada level yang sangat memadai, yakni 27,65 persen, sementara laba bersih industri perbankan nasional tercatat mengalami kenaikan hingga mencapai Rp258,4 triliun. Di tengah capaian positif tersebut, Bank Mandiri menandai usianya yang ke-28 dengan menghelat serangkaian program kepedulian sosial, yang mencakup pembagian santunan untuk anak yatim, distribusi paket pangan pokok, serta kegiatan donor darah.
Langkah korporasi perbankan pelat merah ini mengusung pesan kebersamaan dalam mendorong pertumbuhan nasional. Namun, dari sudut pandang analis ekonomi, agenda tanggung jawab sosial perusahaan (Corporate Social Responsibility/CSR) ini perlu ditinjau secara berimbang: sejauh mana pengeluaran filantropi mampu memperkuat fundamental korporasi tanpa mengorbankan disiplin alokasi modal dan efisiensi biaya operasional perusahaan.
Mengukur Penguatan Portofolio ESG dan Sentimen Pasar
Di satu sisi, langkah Bank Mandiri mengalokasikan sumber dayanya untuk program kesejahteraan masyarakat memberikan dorongan positif terhadap penguatan aspek Environmental, Social, and Governance (ESG). Dalam ekosistem investasi global saat ini, kepatuhan terhadap prinsip ESG bukan lagi sekadar pemanis laporan tahunan, melainkan indikator krusial dalam mitigasi risiko non-finansial. Bank dengan skor ESG yang unggul cenderung memiliki daya tarik lebih tinggi di mata investor institusional global, terutama ketika pasar modal menghadapi ancaman capital outflow akibat ketidakpastian suku bunga global.
Penguatan citra perusahaan melalui aksi filantropi juga memberikan dampak langsung pada sentimen pasar. Valuasi saham perbankan berkapitalisasi pasar besar sering kali mendapatkan sentimen positif ketika perusahaan membuktikan komitmen sosialnya secara nyata kepada publik dan pemangku kepentingan.
"Investasi sosial yang terukur mampu membentuk modal reputasi (reputational capital) jangka panjang. Kepercayaan nasabah yang meningkat pada gilirannya akan menopang stabilitas dana pihak ketiga dan memperkokoh valuasi perseroan di pasar modal," ungkap pengamat tata kelola perbankan dari Universitas Indonesia.
Keberhasilan program ini juga dapat memperkuat posisi bank dalam indeks saham berbasis keberlanjutan, seperti IDX ESG Leaders, yang secara historis menjadi acuan portofolio manajer investasi dalam mengelola aset bernilai triliunan rupiah.
Tantangan Likuiditas dan Efisiensi Rasio Operasional
Di sisi lain, para pengamat pasar yang berfokus pada efisiensi anggaran kerap mempertanyakan efektivitas biaya dari bantuan karitatif murni. Secara makro, perbankan nasional tengah menghadapi tekanan pengetatan likuiditas di tengah tren suku bunga acuan yang relatif tinggi. Rasio alat likuid terhadap non-core deposit (AL/NCD) perbankan nasional per akhir tahun lalu berada di kisaran 120,4 persen, menunjukkan bahwa likuiditas perlu dikelola secara ekstra hati-hati guna mengantisipasi volatilitas pasar.
Kritik yang kerap muncul adalah bahwa penyaluran bantuan langsung—seperti santunan tunai dan pembagian sembako—hanya menciptakan dampak konsumtif sesaat, tanpa menghasilkan efek pengganda ekonomi (multiplier effect) yang berkelanjutan. Biaya yang dikeluarkan untuk kegiatan seremonial semacam ini langsung dibukukan ke dalam pos beban operasional, yang berpotensi memengaruhi rasio Biaya Operasional terhadap Pendapatan Operasional (BOPO). Pada periode ketika margin bunga bersih (Net Interest Margin/NIM) perbankan mulai mengalami penurunan tipis akibat naiknya biaya dana (cost of funds), alokasi belanja filantropi idealnya diarahkan ke sektor yang memiliki keterkaitan langsung dengan produktivitas ekonomi nasabah.
Proyeksi Fundamental dan Integrasi Inklusi Finansial
Memasuki tahun 2025, proyeksi pertumbuhan kredit perbankan dipatok berada pada kisaran 9 hingga 11 persen. Agar inisiatif sosial pada usia ke-28 ini memberikan kontribusi nyata bagi fundamental jangka panjang, Bank Mandiri ditantang untuk mentransformasikan kegiatan filantropi menjadi jembatan perluasan inklusi keuangan. Sebagai contoh, penerima bantuan sosial dan komunitas yang tersentuh program kemanusiaan dapat diintegrasikan secara bertahap ke dalam ekosistem perbankan formal melalui rekening tabungan mikro atau program pembiayaan usaha ultra mikro.
Secara keseluruhan, aksi sosial yang dijalankan Bank Mandiri menghadirkan keseimbangan antara tanggung jawab moral badan usaha milik negara dan pembentukan reputasi korporasi. Selama belanja sosial tersebut dikelola dengan tata kelola yang transparan dan tidak mengganggu rasio likuiditas utama, langkah ini berpotensi menjaga loyalitas basis nasabah domestik. Meski demikian, disiplin pembiayaan dan efisiensi biaya tetap menjadi kunci agar keberlanjutan bisnis bank tetap tangguh menghadapi fluktuasi ekonomi makro di masa mendatang.







Comments (0)