 sarah-anjani
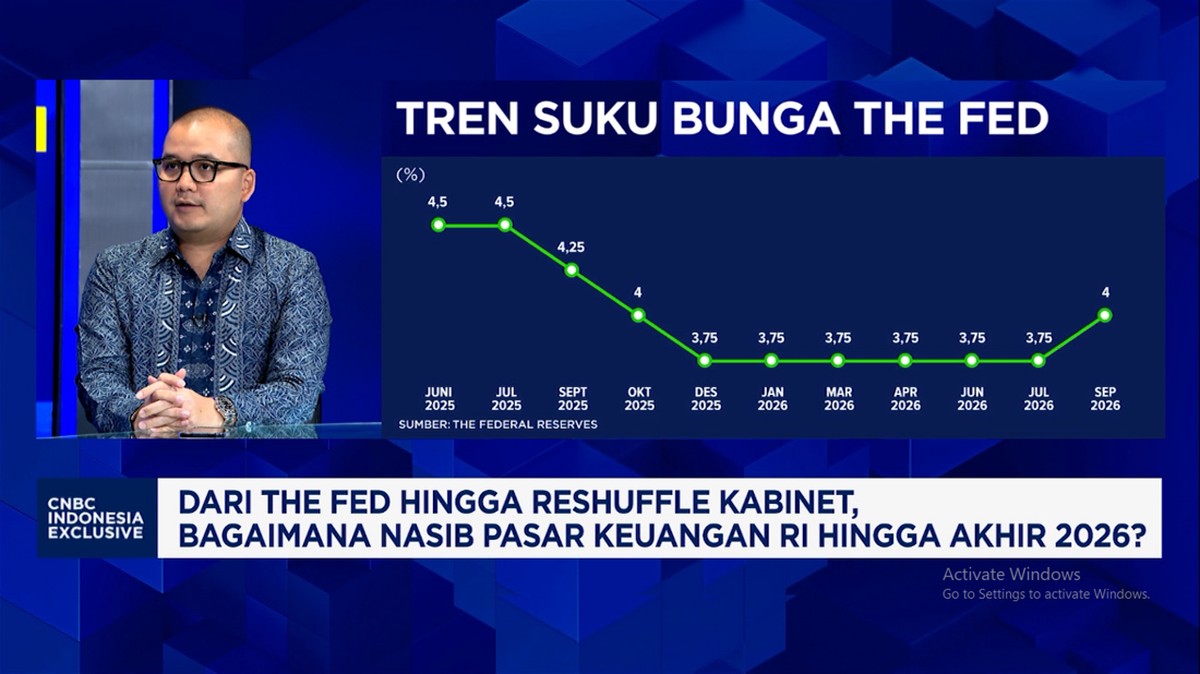
Berdasarkan data Bank Indonesia dan Otoritas Jasa Keuangan per kuartal berjalan, pasar keuangan domestik kembali diuji oleh dua sentimen eksternal yang datang bersamaan: sinyal kebijakan suku bunga bank sentral Amerika Serikat (The Fed) dan penyesuaian indeks yang dilakukan penyedia indeks global MSCI. Kedua faktor ini secara langsung memengaruhi likuiditas, capital outflow, dan valuasi aset di Bursa Efek Indonesia, sekaligus membentuk ulang peta sektor mana yang dinilai investor masih memiliki fundamental menarik.
Bagi pembaca awam, The Fed adalah bank sentral AS yang menentukan suku bunga acuan. Ketika The Fed memberi sinyal mempertahankan suku bunga tinggi lebih lama, imbal hasil obligasi AS naik, dan dana asing cenderung berpindah dari pasar negara berkembang seperti Indonesia ke aset dolar yang dianggap lebih aman. Sementara MSCI adalah lembaga yang menyusun indeks acuan global; perubahan komposisi indeksnya memaksa fund manager dunia menyesuaikan portofolio, yang berimbas pada permintaan saham-saham tertentu di dalam negeri.
Tekanan Eksternal dan Respons Nilai Tukar
Di satu sisi, ketidakpastian arah suku bunga The Fed menjadi faktor dominan yang menekan nilai tukar rupiah. Pelemahan kurs membuat investor asing menghitung ulang ekspektasi imbal hasil dalam dolar, sehingga sebagian dana tercatat mengalami capital outflow dari instrumen ekuitas dan surat utang negara. Tekanan ini tampak pada pergerakan indeks harga saham gabungan yang bergerak fluktuatif dengan kecenderungan terbatas, seiring sentimen pasar yang masih wait and see.
Di sisi lain, pelemahan rupiah justru memberi berkah bagi emiten berorientasi ekspor. Sektor komoditas, energi, dan barang baku mentah umumnya mencatatkan kenaikan pendapatan dalam rupiah ketika harga jual produk mereka dihitung dalam dolar. Inilah yang membuat sebagian analis menilai tren sektor ini masih terjaga secara fundamental, meski secara valuasi sebagian sahamnya sudah tidak murah lagi.
"Pasar sedang membaca dua hal sekaligus: durasi suku bunga tinggi di AS dan bobot indeks baru dari MSCI. Yang paling rentan adalah saham dengan likuiditas tipis dan leverage tinggi, karena mereka paling cepat terkena dampak capital outflow," ujar seorang ekonom pasar modal.
Pro: Sektor Defensif dan Eksportir Jadi Penopang
Dari kacamata optimistis, sektor defensif seperti konsumen primer, kesehatan, dan telekomunikasi memiliki daya tahan lebih baik karena permintaannya relatif inelastis. Pendapatan emiten di sektor ini tidak banyak bergantung pada siklus ekonomi global maupun fluktuasi kurs, sehingga rasio utang terhadap ekuitas mereka umumnya lebih terkendali. Bagi investor dengan horizon jangka panjang, sektor ini menawarkan arus kas yang stabil dan dividen yang relatif konsisten.
Selain itu, emiten eksportir berbasis komoditas masih diuntungkan oleh permintaan global yang belum sepenuhnya surut. Proyeksi pertumbuhan ekonomi dari lembaga multilateral menunjukkan permintaan energi dan logam industri tetap positif, meski lajunya melandai dibanding tahun pembanding. Kombinasi kenaikan harga jual dan pelemahan rupiah berpotensi mendorong laba bersih emiten ini tumbuh dua digit secara year-on-year.
Kontra: Sektor Siklikal dan Berutang Dolar Rentan
Namun, perspektif kontra tidak bisa diabaikan. Sektor siklikal seperti otomotif, properti, dan barang konsumsi sekunder justru paling terpapar pada penurunan daya beli dan kenaikan biaya bunga domestik. Ketika suku bunga acuan bertahan tinggi, cicilan kredit kendaraan dan KPR meningkat, sehingga permintaan melambat dan penjualan emiten tergerus. Rasio pertumbuhan kredit perbankan pun berpotensi melandai karena permintaan pembiayaan menurun.
Lebih lanjut, emiten dengan porsi utang berbasis dolar signifikan menghadapi risiko selisih kurs yang menggerus laba. Setiap pelemahan rupiah sebesar 1 persen dapat menambah beban bunga dan kerugian valas, yang pada akhirnya menekan margin bersih. Jika tekanan capital outflow berlanjut, likuiditas di pasar sekunder bisa menipis dan memperbesar volatilitas harga saham lapis kedua dan ketiga.
Proyeksi dan Sikap Menunggu Data
Ke depan, arah sektor pilihan investor sangat bergantung pada tiga variabel: rilis data inflasi AS, hasil rapat The Fed, dan pengumuman kuartalan MSCI. Bila data inflasi AS melandai, ekspektasi pemangkasan suku bunga menguat, sentimen pasar membaik, dan dana asing berpotensi kembali masuk ke pasar domestik. Sebaliknya, bila inflasi tetap tinggi, tekanan pada rupiah dan obligasi negara bisa berlanjut.
Dari sisi domestik, fundamental ekonomi yang ditopang konsumsi rumah tangga dan belanja pemerintah menjadi bantalan penting. Rasio kecukupan modal perbankan yang tinggi dan likuiditas yang memadai memberi ruang bagi otoritas untuk menjaga stabilitas. Meski begitu, investor disarankan mencermati valuasi tiap sektor secara disiplin, karena tren jangka pendek kerap digerakkan sentimen, sementara imbal hasil jangka panjang tetap ditentukan oleh kualitas fundamental emiten.















Comments (0)