 lukman-hakim
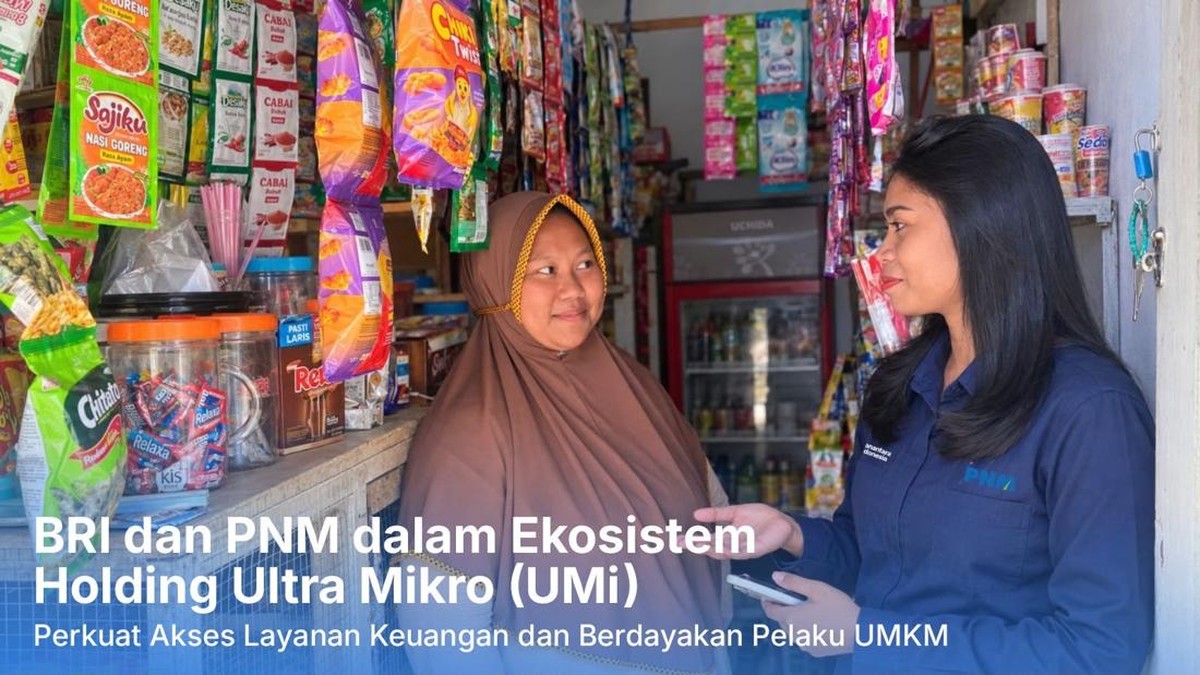
Berdasarkan data Otoritas Jasa Keuangan (OJK) per akhir 2024, indeks inklusi keuangan nasional tercatat di kisaran 75,02 persen, naik dari 67,8 persen pada 2019. Namun di balik angka makro itu, masih terdapat kantong-kantong masyarakat yang belum tersentuh layanan keuangan formal, terutama di wilayah kepulauan dan daerah 3T (terdepan, terluar, tertinggal). Di sinilah cerita tentang seorang account officer yang harus menyeberangi lautan selama 45 menit menuju Pulau Banda Neira menjadi relevan untuk dibaca sebagai potret kerja inklusi keuangan di lapangan.
Vio, seorang petugas lapangan di sebuah lembaga pembiayaan nasional, bukan sekadar menjalankan tugas administratif. Ia menempuh perjalanan laut untuk memperkenalkan program pinjaman ultra mikro kepada warga pulau, sekaligus membangun kepercayaan yang selama ini menjadi hambatan klasik adopsi layanan keuangan di daerah terisolasi. Kisah semacam ini jarang masuk ke dalam laporan statistik, padahal justru menjadi ujung tombak dari target pemerintah menekan angka penduduk unbanked yang menurut Bank Indonesia masih berada di kisaran sekitar 20 persen dari total populasi dewasa.
Makro vs Mikro: Angka Inklusi dan Kenyataan Geografis
Di satu sisi, capaian makro menunjukkan tren positif. Rasio kredit usaha mikro terhadap total kredit perbankan terus mengalami kenaikan, dari sekitar 19 persen pada 2020 menjadi lebih dari 21 persen pada 2024. Likuiditas perbankan yang melimpah, ditopang rasio kecukupan modal (CAR) industri di level 26-27 persen, seharusnya memungkinkan penyaluran kredit ke segmen bawah. Program pembiayaan ultra mikro seperti Mekaar mencatat portofolio yang tumbuh dua digit year-on-year, dengan jumlah nasabah mencapai jutaan orang di seluruh Indonesia.
Di sisi lain, sebaran geografis menjadi persoalan fundamental. Wilayah kepulauan menghadapi biaya logistik yang tinggi, baik untuk transportasi petugas, distribusi dana, maupun pengumpulan angsuran mingguan. Rasio biaya operasional terhadap pendapatan di cabang-cabang terpencil bisa jauh lebih tinggi dibanding kantor di kota besar. Artinya, keuntungan finansial murni bukan satu-satunya motif; ada dimensi misi sosial dan mandat inklusi yang membuat model bisnis ini tetap berjalan meski secara valuasi jangka pendek tampak kurang efisien.
Membangun Kepercayaan: Faktor Non-Finansial yang Menentukan
Persoalan utama di lapangan bukan sekadar ketersediaan produk, melainkan kepercayaan. Masyarakat pulau kecil sering memiliki pengalaman buruk dengan skema pinjaman berbunga tinggi atau rentenir. Sentimen pasar terhadap lembaga keuangan formal di daerah seperti ini bisa sangat rentan. Karena itu, pendekatan yang dilakukan Vio dan ribuan petugas serupa lebih menyerupai pendampingan komunitas daripada penjualan produk.
"Kunci keberhasilan pembiayaan ultra mikro bukan pada besarnya plafon, tetapi pada konsistensi pendampingan dan transparansi skema angsuran," ujar seorang pengamat keuangan mikro dalam sebuah diskusi akademik.
Data internal sektor ini menunjukkan bahwa tingkat kredit macet (non-performing loan) pada segmen ultra mikro dengan pendampingan intensif relatif terkendali, umumnya di bawah 2 persen. Angka ini lebih baik dibandingkan beberapa segmen kredit konsumtif. Faktor kedekatan personal antara petugas dan nasabah menjadi bantalan likuiditas sosial yang tidak dapat direplikasi oleh aplikasi digital semata.
Pro dan Kontra: Ekspansi Laut vs Efisiensi Digital
Pro: Ekspansi ke pulau-pulau terpencil membuka akses modal bagi kelompok perempuan pelaku usaha rumahan, meningkatkan pendapatan rumah tangga, dan memperkuat ketahanan ekonomi lokal. Setiap rupiah kredit yang berputar di komunitas nelayan dan pedagang kecil memiliki efek berganda (multiplier effect) yang signifikan.
Kontra: Biaya operasional tinggi dan risiko geografis membuat model ini sulit diskalakan secara nasional tanpa subsidi silang atau insentif regulasi. Alternatif digital pun terbatas karena penetrasi internet dan literasi digital di kepulauan masih rendah, sementara sinyal komunikasi belum merata.
Proyeksi ke depan, sinergi antara pendampingan tatap muka dan teknologi sederhana seperti aplikasi kolektor menjadi jalan tengah. Tanpa kehadiran fisik untuk membangun trust, digitalisasi justru berisiko memperlebar jurang inklusi. Kisah penyeberangan laut selama 45 menit itu bukan sekadar anekdot, melainkan pengingat bahwa di balik setiap indeks keuangan terdapat manusia yang harus dijangkau satu per satu.













Comments (0)